
Robo advisors
| Robo advisor | Gestión | Custodia | Fondos | Total | Ejemplo: 6000 € | Ej.: 60.000 € | Ej.: 300.000 € | Mínimo |
|---|---|---|---|---|---|---|---|---|
| Inbestme (Fondos de Inversión Indexados) | 0,41% + de 100.000 €: 0,38% + de 500.000 €: 0,3% | 0,105% (GVC Gaesco) | 0,14% | 0,66% 0,63% 0,54% | 39'6 € | 396 € | 1890 € | 1000 € |
| Indexa Capital (15.000 € gratis 1 año) | 0,40% 10k-100k: 0,38% 100k-500k: 0,35% | 0,093% media | 0,096% media | 0,527% coste total medio | 31,62 € | 316,20 € | 1.581 € | 1000 € |
| Finizens (Plan de Inversión) | 0,41% + de 20.000 €: 0,38% + de 100.000 €: 0,36% | 0,12% (Inversis) | 0,12% | 0,65% 0,62% 0,6% | 39 € | 372 € | 1740 € | 1000 € |
| Finanbest | 0,38% + de 100.000 €: 0,35% | 0,13 (Cecabank) | 0,33% (entre 0,17 y 0,41) | 0,85% 0,81% | 51 € | 510 € | 2430 € | 3000 € |
| MyInvestor | 0,15% | 0,15% | 0,13% | 0,43% | 25,8 € | 258 € | 1290 € | 150 € |
Qué es y qué hace un robo advisor
Un robo advisor es un servicio de gestión de inversiones automatizado que utiliza algoritmos para ayudarte a construir una cartera de inversión adaptada a tu perfil. Evalúa tu tolerancia al riesgo, horizonte temporal y objetivos financieros para ofrecerte una cartera diversificada de fondos de inversión, normalmente indexados. Todo esto con bajas comisiones, gestión eficiente y sin que necesites un asesor financiero tradicional.
Los robo advisors permiten invertir de forma automatizada en carteras de fondos indexados, con un nivel de costes mucho más bajo que la banca tradicional. Al reducir comisiones, tu rentabilidad neta mejora.
Aunque en España llevan ya varios años operando y gestionan unos pocos miles de millones de euros, en países como EE.UU. están mucho más consolidados. Empresas como Betterment o Wealthfront manejan allí decenas de miles de millones.
Nota: El término «robo trader» puede confundirse con «robo advisor». Aunque suenan parecido, un robo trader suele referirse a software de trading algorítmico a corto plazo, no recomendable para la mayoría de los inversores.
Invertir a largo plazo con un robo advisor es una de las formas más simples, efectivas y racionales de hacer crecer tu dinero sin complicarte. Como decía Warren Buffett, “deberías invertir de una forma tan aburrida que casi te dé vergüenza contarlo en una cena”. Pues bien, los robo advisors son justo eso: inversión aburrida y eficiente.

Cómo se invierte a través de un robo advisor
El proceso es muy parecido en todos los robo advisors:
- Cuestionario inicial: Respondes unas 10-12 preguntas sobre:
- Qué rentabilidad esperas obtener.
- Cómo reaccionarías si tu inversión pierde un 5%, 10% o 20%.
- Qué significa para ti la palabra “riesgo” (esta pregunta, sinceramente, no siempre aporta mucho).
- Qué tipo de inversiones has tenido antes.
- Tu edad.
- Cuánto dinero líquido tienes.
- Tus ingresos anuales netos.
- Si esos ingresos son estables o variables.
- Qué parte de tus ingresos gastas al mes.
- Qué horizonte temporal tienes para tu inversión.
- Asignación de perfil: En base a tus respuestas, el robo advisor define tu perfil de riesgo.
- Diseño de la cartera: Te propone una cartera de fondos o ETFs indexados, diversificada y con bajo coste.
- Apertura de cuenta y transferencia: Abres la cuenta y haces una transferencia o un traspaso desde otros fondos.
- Gestión automatizada: A partir de ahí, el robo advisor gestiona tu cartera: realiza rebalanceos automáticos para mantener tu asignación ideal, vendiendo lo que ha subido demasiado y comprando lo que ha bajado.
Cómo gestionan tu dinero los robo advisors
Cuando ya eres cliente y has enviado tu dinero, el robo advisor lo distribuye entre los distintos fondos o ETFs según la estrategia que haya definido para tu perfil.
Carteras
La mayoría de robo advisors invierten en fondos de renta variable (bolsa) y renta fija (bonos), diversificando entre diferentes regiones del mundo. Por ejemplo:
- Renta variable americana
- Renta variable europea
- Renta variable de países emergentes
- Renta variable japonesa
- Bonos ligados a la inflación europeos
- Bonos gubernamentales globales
- Renta fija corporativa europea
- A veces: fondos inmobiliarios o de oro
Algunos, como Indexa Capital, simplifican en importes pequeños invirtiendo solo en dos fondos globales (uno de renta fija y otro de renta variable), lo que igualmente ofrece diversificación.
Todos suelen mantener alrededor de un 1% de tu dinero en liquidez, desde donde te cobran su comisión de gestión.
Comisiones
En la tabla del inicio del artículo tienes un resumen de las comisiones de cada robo advisor.
Las comisiones son importantes, pero no conviene obsesionarse por diferencias mínimas. La gran diferencia está entre pagar un 0,6% (robo advisor) y un 1,8% (gestión activa en la banca tradicional), no entre un 0,71% y un 0,69%.

Consejos para invertir a través de un robo advisor
- Empieza con una cantidad significativa, pero no con todos tus ahorros. Aunque el dinero estará seguro (en fondos de inversión), si tienes un perfil agresivo podrías estar muy expuesto a renta variable, y las caídas a corto plazo son normales.
- Tras un tiempo, amplía si estás convencido. Si ves que el servicio funciona y te convence la filosofía, puedes aumentar la cantidad invertida o traspasar fondos antiguos con altas comisiones.
- Haz aportaciones periódicas. Si tienes ingresos estables, lo ideal es automatizar una aportación mensual. Esto te ayuda a invertir con disciplina y sin preocuparte por si la bolsa sube o baja.
Los mejores robo advisors en España
A continuación, repasamos los robo advisors más conocidos en España. Verás sus características, en qué activos invierten (especialmente en perfiles arriesgados, más centrados en renta variable), y enlaces a análisis más detallados.
Si no quieres tener que leerte esta comparativa de los robo advisors españoles y quieres que te ayude ya a elegir a través de que robo advisor puedes o debes invertir por la cantidad que quieras o por tus preferencias, puedes contestar a las preguntas de este asistente:

InbestMe
InbestMe ofrece tanto carteras de ETFs (depositadas fuera de España, en Interactive Brokers Irlanda) como carteras de fondos indexados (depositadas en GVC Gaesco en España). También dispone de planes de pensiones indexados.

InbestMe y el riesgo divisa
Limita la exposición a divisa extranjera en sus cuentas en euros, especialmente en las más arriesgadas, a un máximo del 25%.
Puedes descargarte directamente la app de InbestMe desde el móvil haciendo clic aquí.
InbestMe Fondos Indexados
Estas carteras están depositadas y custodiadas en España. InbestMe construye la cartera con hasta 13 fondos indexados de cuatro gestoras diferentes. El importe mínimo de apertura es de solo 1.000 €.
Comisiones totales: 0,65%
Desglosado:
- 0,41% de gestión
- 0,11% de depositaría
- 0,13% de coste medio de los fondos
Es más barato que su opción de inversión en ETFs.

InbestMe Fondos ISR
Cartera equivalente a la anterior, pero compuesta solo por fondos indexados socialmente responsables. Misma lógica de funcionamiento que la de fondos indexados estándar, pero con productos que cumplen con criterios de sostenibilidad.
Comisiones totales: 0,94 %
Desglosado:
- 0,41 % de gestión
- 0,13 % de custodia
- 0,40 % de coste medio de los fondos ISR
InbestMe Carteras de ETFs
Estas carteras están pensadas para quienes desean:
- Tener su dinero depositado fuera de España.
- Invertir en dólares.
- Renunciar a la ventaja fiscal de los fondos españoles porque no piensan mover el dinero a medio plazo (más de 5-10 años).

InbestMe ofrece aquí más opciones y estilos de inversión que sus competidores, lo cual da flexibilidad, pero también puede resultar más complejo.
La cuenta se abre en Interactive Brokers Irlanda, filial de Interactive Brokers LLC (EE.UU.), regulada por la SEC, lo que permite ofrecer sus carteras también a inversores de Latinoamérica.
¡Importante!
Esto es completamente legal, pero si superas los 50.000 € fuera de España, tendrás que informarlo a Hacienda mediante el modelo 720. InbestMe no siempre informa de esto con suficiente claridad al abrir la cuenta.
InbestMe ETF Estándar
Es la opción principal si quieres invertir en ETFs. La cartera se compone de hasta 13 ETFs y tiene un importe mínimo de apertura de 5.000 €. Es la más parecida a la de Indexa Capital, aunque con más clases de activos y algo más de rotación.
Comisiones totales: 0,88 %
Desglosado:
0,33 % de coste medio de los ETFs
0,44 % de gestión
0,11 % de custodia
En su perfil 9 de 10, el segundo más arriesgado posible, invierte en fondos de activos más variados que otros robo advisors: un 25% en bolsa americana hedged y un 19 % en bolsa europea. Mete un 10% en renta variable y otro 10% en renta fija de mercados emergentes, un 8% en fondos inmobiliarios y un 8% en oro.

InbestMe ETF ISR
Versión de la cartera de ETFs que invierte exclusivamente en productos que siguen criterios de inversión socialmente responsable (ISR). Muy similar a la anterior, pero orientada a personas preocupadas por el impacto ético y ambiental de sus inversiones.
Comisiones totales: 0,99 %
Desglosado:
- 0,44 % de gestión
- 0,11 % de custodia
- 0,44 % de coste medio de los ETFs ISR
InbestMe ETF Valor
Esta cartera invierte en ETFs indexados que siguen el estilo value, es decir, que replican índices compuestos por empresas que el mercado considera infravaloradas en relación con sus fundamentales (baja relación precio/beneficio, precio/valor contable, etc.).
No utiliza fondos de gestión activa, sino ETFs que siguen índices de renta variable value global y regional. La diversificación es menor que en la cartera estándar, ya que está más concentrada en ese estilo de inversión, pero puede tener sentido si crees que el value va a comportarse mejor que el mercado en el futuro.
Comisiones totales: 0,99 %
Desglosado:
0,44 % de coste medio de los ETFs
0,44 % de gestión
0,11 % de custodia
ETFs Advanced: Gestión personalizable
A partir de 100.000 €, con inbestMe Plus tienes las mismas condiciones y ventajas de InbestMe y además un gestor personal sin coste añadido que te atenderá personalmente para hacerte un estudio inicial, te enseñará como funciona la plataforma en su web, realizará el seguimiento de tu inversión y te mantendrá informado de la información y decisiones del Comité de Inversión de Inbestme.
InbestMe Plan de Pensiones
Aquí inviertes en un plan mixto que combina dos fondos de pensiones indexados de GVC Gaesco: uno de renta fija global y otro de renta variable global. Puedes dejar que InbestMe decida el reparto ideal según tu perfil, o elegirlo tú.
Comisiones totales: 0,72 %
Desglosado:
- 0,60 % de gestión
- 0,05 % de depositaría
- 0,07 % de coste medio de los fondos
Además, permite desgravar hasta 1.500 € al año en el IRPF, como cualquier otro plan de pensiones.
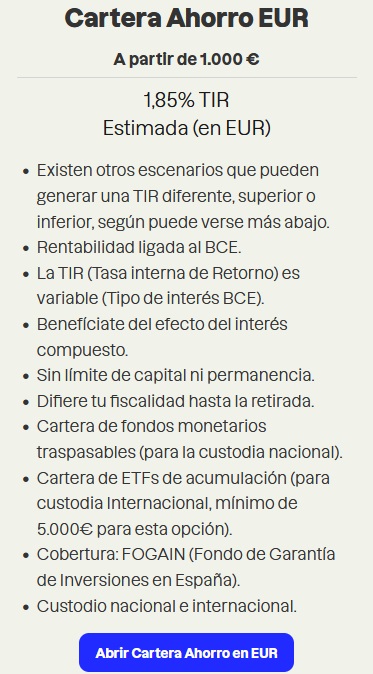
InbestMe Cartera Ahorro
Una alternativa ultraconservadora, pensada para quien no quiere asumir prácticamente ningún riesgo. Invierte en fondos monetarios y de renta fija de muy corto plazo, tratando de preservar el capital y obtener una rentabilidad baja pero positiva.
Comisiones totales: 0,48 %
Desglosado:
- 0,12 % de gestión
- 0,12 % de custodia
- 0,24 % de coste medio de los fondos
Importe mínimo de apertura: 1.000 €.
Si quieres puedes conocer más sobre Inbestme y ver como es el proceso de abrirte una cuenta o abrírtela directamente.

Indexa Capital
Indexa Capital es uno de los robo advisors más grandes y conocidos de España. Invierte en fondos indexados de bajo coste, principalmente de Vanguard, y utiliza como banco custodio a Inversis o Cecabank (a elección del cliente en cuentas conjuntas). La inversión mínima para empezar son 2.000 euros.
A diferencia de otros gestores automatizados, no invierte en ETFs salvo en sus planes de pensiones, sino en fondos de inversión tradicionales (fiscalmente más eficientes en España). Sus carteras están diversificadas entre renta variable global y renta fija, y se adaptan tanto al perfil de riesgo como al importe invertido:
- Con menos de 10.000 €: solo dos fondos (uno global de acciones y otro global de bonos).
- Con más de 10.000 €: hasta 6 fondos, incluyendo acciones de EE. UU., Europa y países emergentes, y bonos europeos ligados a la inflación.
- Con más de 100.000 €: hasta 8 fondos, añadiendo bonos emergentes.

No incluye activos reales como oro o inmobiliario, a diferencia de algunos competidores como Finizens o InbestMe.

Comisiones totales de Indexa Capital
Las comisiones varían en función del capital invertido. A modo de ejemplo:
| Inversión | Comisión gestión | Comisión depósito | Coste fondos | Total estimado |
|---|---|---|---|---|
| 3.000–10.000 € | 0,41 % | 0,11–0,12 % | 0,08 % | 0,61 % |
| 10.000–100.000 € | 0,39 % | 0,11–0,12 % | 0,08 % | 0,59 % |
| 100.000–500.000 € | 0,36 % | 0,11–0,12 % | 0,08 % | 0,57 % |
Las comisiones bajan progresivamente según aumenta el patrimonio, hasta llegar a solo 0,15 % de gestión a partir de 5 millones de euros.
Además, Indexa tiene una promoción permanente: si abres cuenta desde una invitación, te gestionan sin comisiones los primeros 15.000 € durante un año. Y si tú invitas a otros, acumulas descuentos para el futuro.
Ventajas fiscales
Indexa automatiza la optimización fiscal en los reembolsos. Puedes elegir entre:
- Minimizar el impacto fiscal: retirando los fondos con menor ganancia.
- Realizar minusvalías: para compensar ganancias en otras inversiones.
- Realizar plusvalías: para compensar pérdidas con otras inversiones.
Todo esto lo gestiona automáticamente a través de su plataforma, sin necesidad de que el cliente lo calcule.
Planes de pensiones Indexa
También ofrece planes de pensiones indexados, gestionados por Caser pero diseñados y asesorados por Indexa. En este caso invierten en ETFs (por motivos regulatorios). Su comisión de gestión es de solo 0,38 %, y el coste total (incluyendo los ETFs) ronda el 0,60 %, uno de los más bajos del mercado.
Planes de pensiones de Indexa Capital
Indexa ofrece también planes de pensiones: invierten en una cartera diversificada de ETFs gestionado por Caser Seguros y asesorado por Indexa. La comisión de gestión de su plan de pensiones es de solo el 0’38%, y el coste total medio total es del 0’6 %, muy bueno si alguna vez habéis buscando planes de pensiones con comisiones bajas porque la realidad es que hay pocos. Aquí tienes una guía sobre planes de pensiones.

Si quieres profundizar más puedes leer un Análisis y opinión sobre Indexa Capital o puedes abrirte ya tu cuenta para invertir a través de ellos.

Finizens
Finizens es un robo advisor que ofrece una forma automatizada y diversificada de invertir a largo plazo con comisiones muy competitivas. Su oferta se estructura en cuatro planes distintos, pensados para distintos perfiles de inversores. A continuación, analizamos en profundidad el Plan de Inversión, su producto estrella, y también sus otras alternativas: el Plan de Ahorro, el Plan para Niños y el Plan de Pensiones.
Plan de Inversión de Finizens
El Plan de Inversión es el producto principal de Finizens. Invierte en fondos indexados de bajo coste, mayoritariamente de la gestora Vanguard, y uno de activos inmobiliarios de Amundi. Los fondos están depositados en el banco Inversis.
Comisiones del Plan de Inversión
Las comisiones que aplican se dividen en tres partes:
- Comisión de gestión de Finizens: depende del capital invertido.
- Gastos de depositaría: lo cobra Inversis.
- Gastos de los fondos/ETFs: estimados por Finizens.
| Capital invertido | Comisión de Finizens | Total de comisiones estimadas |
|---|---|---|
| 1.000–19.999 € | 0,41% | Hasta 0,62% estimado |
| 20.000–99.999 € | 0,38% | Según cartera |
| 100.000–299.999 € | 0,36% | Según cartera |
| 300.000–499.999 € | 0,34% | Según cartera |
| 500.000–999.999 € | 0,29% | Según cartera |
| 1.000.000–4.999.999 € | 0,24% | Según cartera |
| Más de 5.000.000 € | 0,14% | Desde 0,29% estimado |
Además, los gastos de depositaría bajan del 0,12% al 0,05% a partir de un millón de euros. Los gastos de los fondos indexados se estiman en torno al 0,1%.
Composición de las carteras
Finizens ofrece cinco carteras según tu perfil de riesgo. Estas son algunas de las más destacadas:
- Cartera 4 (Decidido): 58% renta variable, 33% renta fija, 7% inmobiliario global.
- Cartera 5 (Atrevido): 71% renta variable, 19% renta fija, 9% inmobiliario global.

Programa “Tú por delante”
Desde 2020, Finizens aplica un programa de comisiones decrecientes: tu comisión de gestión se reduce un 0,02% cada año, hasta un mínimo del 0,14%, independientemente de cuánto tengas invertido. Esto premia la fidelidad de los inversores a largo plazo, y permite que un inversor modesto acabe pagando lo mismo que alguien con millones invertidos.

Condiciones de entrada
- Inversión mínima: 10.000 €
- Número de fondos: 8

Plan de Ahorro de Finizens
Este plan original invierte a través de un seguro de vida-ahorro (“unit-linked”), gestionado por la aseguradora española Caser. Aunque tú no compras directamente los fondos o ETFs, el seguro está invertido en ellos.
- Comisión total: 0,8% (0,2% de Caser + 0,6% estimado de otros gastos).
- Prima del seguro de vida: pequeña cantidad adicional según edad (por ejemplo: 0,22 €/año si tienes 25 años, 1,26 € si tienes 50, 13,77 € si tienes 75).
- Inversión mínima: solo 50 €.
Retiradas de dinero
- Las retiradas parciales deben ser de al menos 300 € y como máximo el 80% del plan.
- Si se supera el 80%, se considera una retirada total, y se cancela el plan.
Composición de la cartera más arriesgada (perfil 5)
- 68% en renta variable (mayoría en bolsa estadounidense)
- 18% en renta fija
- 6% en inmobiliario global
- 6% en oro
Este plan tiene algo de exposición a oro, a diferencia del Plan de Inversión.

Plan para Niños de Finizens
Funciona igual que el Plan de Ahorro, pero pensado para invertir a nombre de tus hijos (menores o mayores de edad).
- Comisión total: 0,8%
- Composición recomendada (perfil 5 – largo plazo): 68% renta variable, 18% renta fija, 6% inmobiliario, 6% oro.
Una excelente opción para construir un fondo a largo plazo para tus hijos con poco dinero inicial.
Plan de Pensiones de Finizens
Ofrece también planes de pensiones con una comisión total del 0,8%. Son gestionados por Caser Pensiones y el depositario es Cecabank. Puedes traspasar tus planes actuales sin tributar y beneficiarte de su enfoque indexado.
Si quieres saber más puedes leer un Análisis y opinión sobre Finizens, si crees que no necesitas más información ábrete ya con ellos.
Finanbest
Desde septiembre de 2022, Finanbest forma parte de MyInvestor, pero sus productos siguen operando bajo su propia marca. Finanbest fue uno de los primeros robo advisors “puros” autorizados por la CNMV (en 2016), con un enfoque combinado de fondos indexados y gestión activa.
Las carteras de Finanbest
Finanbest, integrado en MyInvestor, ofrece carteras híbridas con un mínimo operativo de 150 €. La comisión de gestión está entre 0,13% y 0,37%, más 0,15% de custodia; el coste total estimado está entre 0,51% y 0,81% anual.
- White: solo un 12% en renta variable, 88% en renta fija.
- Grey, Blue, Yellow, Orange: perfiles intermedios de menos a más riesgo.
- Red: 100% renta variable (cartera más agresiva)
La distribución típica en la cartera Red prioriza:
- Bolsa estadounidense
- Bolsa europea
- Mercados emergentes
- Small caps (empresas de pequeña capitalización)
- Bolsa japonesa
Planes de pensiones Finanbest
Finanbest ofrece dos planes de pensiones individuales, con una inversión mínima de solo 30 €, lo que los hace muy accesibles.
Finanbest Eficiente Renta Fija Mixta PP
- Comisión total: 1,25%
- 0,92% de gestión (Finanbest + PSN)
- 0,28% media de los ETFs
- 0,05% depositaría
- Distribución: invierte más del 70% en renta fija
Finanbest Eficiente Bolsa Global PP
- Comisión total: 1,25%
- 1% de gestión
- 0,20% media de ETFs
- 0,05% depositaría (Banco Santander)
- Distribución: invierte más del 75% en renta variable
Ambos planes pueden traspasarse desde otros planes sin coste fiscal y están disponibles desde su plataforma online.
Finanbest es otro robo advisor del tipo más genuino al estilo Indexa, autorizada por la CNMV en 2016.

Ofrecen 6 perfiles o carteras diferentes que van de la Cartera White (con solo un 8% en renta variable) a la Red (el 100% es bolsa).

Como vemos en su cartera más agresiva apuestan en orden por bolsa americana, europea, emergente, small caps (empresas pequeñas) y Japón.
Planes de pensiones de Finanbest
Finanbest ofrece también planes de pensiones con una inversión mínima de 30 €. Ofrece dos planes de pensiones diferentes para elegir:
- Plan Prudente Renta Fija Mixta: con una comisión total del 1’25% (incluyendo la de los ETFs media de 0’28%, depositaría del 0’05% y 0’92% la de gestión de Finanbest y PSN). Invierte más de un 70% en renta fija.
- Plan Decidido Bolsa Global: con una comisión total del 1’25% (incluyendo la de los ETFs media de 0’2%, depositaría del 0’05% del Banco Santander y 1% la de gestión). Invierte más de un 75% en renta variable.
Opinión sobre Finanbest
Es un robo advisor que opta por no avasallar con opciones si no por ofrecer menos planes u opciones de inversión que el resto, aunque ultimamente han querido dar dos opciones en su estructura de comisiones, y que es un pelín más caro que los demás.
Hasta aquí el análisis de los robo advisors «de verdad», ahora os contaré un poco como funciona Feelcapital, un asesor de fondos online, y los robo advisors que ha lanzado la banca tradicional.

Feelcapital
Feelcapital fue el primer robo advisor que salió en España ya que funciona desde 2014, aunque su manera de trabajar es algo más humilde que el resto. Ellos no te gestionan tu dinero, son una plataforma de asesoramiento de fondos. A partir del perfil que obtengas tras las preguntas de rigor te van a recomendar fondos de inversión en los que invertir entre más de 24000 diferentes, con la idea de que vayas a tu banco solicitando que quieres invertir en ellos. Es así una asesora de fondos más que una solución única de tu inversión a largo plazo como si funcionan las otras.
La página oficial actual consultada explica la metodología de asesoramiento, pero no publica en abierto esa antigua tarifa de 150 € al año / 15 € al mes; por prudencia, se retira el precio histórico.

Robo advisors de bancos
En la actualidad varios bancos se han apuntado a ofrecer a sus clientes poder invertir a través de internet en carteras de fondos, hasta la aparición de MyInvestor eran más una plataforma de vender sus carteras de fondos que un auténtico robo advisor, pero MyInvestor ha roto un poco el mercado con unas carteras copiadas de Indexa y con las comisiones más bajas del mercado.

Myinvestor
Myinvestor es la marca digital del banco Andbank, un banco de banca privada andorrano. MyInvestor ofrece su robo advisor que para importes bajos es el que tiene las comisiones más bajas.
MyInvestor llama a su robo advisor Carteras indexadas pero es exactamente lo mismo que un robo advisor. Hubo algo de polémica al replicar totalmente en sus 4 perfiles de riesgo algunas de las carteras de Indexa. Ellos las llaman Clásica (13% renta variable, 87 % renta fija), Pop (39, 61), Indie (60, 40), y Rock (78% en bolsa, 22% en renta fija).

Myinvestor ofrece estas carteras con una comisiones muy bajas: una comisión de gestión del 0,15%, custodia igual (IVA Incluido, los fondos están depositados en Inversis), y un coste total o TER de los fondos en los que invierten varía del 0,10% al 0,13% (son fondos de iShares, Amundi y Vanguard). El coste total de sus carteras sería por tanto del 0,4-0,43%. El mínimo para abrir una cartera indexada es de 150 €. Las aportaciones se invierten al alcanzar 150 € más un 0,5% del valor de la cartera.
Ofrece también una promoción para nuevos clientes una cuenta que da un 1% de rentabilidad en su cuenta hasta 20.000 € durante el primer año.
El proceso de hacerse cliente es un poco diferente al de los principales robo advisors, porque te pide que te registres antes de hacerte el test para ver que cartera de fondos indexados te ofrecen.
Está claro que mirando las comisiones Myinvestor sale ganando, porque ofrece desde un importe bajo como mil euros unos costes muy bajos.
Con MyInvestor puedes invertir también eligiendo tú tus propios fondos indexados, e incluso ellos ofrecen los suyos propios del Nasdaq 100, SP500 equiponderado y un ponderado de la economía global.
Si quieres puedes leer más sobre MyInvestor que me parece la mejor opción para ahorrar e invertir en España.

Robo advisor de Openbank: Openbank Wealth
Openbank tiene su propio roboadvisor. Su comité de inversiones está asesorado por Blackrock y por Santander Asset Management. El mínimo para invertir son solo 500 €.
La parte mala es que es el roboadvisor de comisiones de gestión más caras:
- Para saldos inferiores a 25.000 €: 0,85% + IVA (1,03% IVA incluido)
- Entre 25.000 y 100.000 €: 0,65% + IVA (0,79% IVA incluido)
- Entre 100.000 € y 500.000 €: 0,55% + IVA (0,67% IVA incluido)
- Entre 500.000 € y 1.000.000 €: 0,45% + IVA (0,54% IVA incluido)
- Para saldos iguales o superiores a 1.000.000 €: 0,35% + IVA (0,42% IVA incluido)
En sus carteras van a usar fondos de inversión de los que no detallan sus costes.
Ofrece cinco carteras que van de riesgo bajo a alto.

Si quieres puedes leer un análisis más detallado sobre Openbank Wealth.
Una iniciativa que también quiere parecerse a un robo advisor es Smart Money de Caixabank, pero no es un producto o servicio al que se pueda acceder sin ser cliente del banco. Su comisión de gestión es ya de un 0’72% (0’6% + IVA) + la que tengan los fondos de sus carteras que van a ser de la propia gestora del banco. No te lo recomiendo.
Conclusiones
Hasta aquí un resumen de todos los robo advisors de los que disponemos hoy en día en España. Creo que así puede ser más fácil elegir cual te puede interesar y cual no. Todos además ofrecen planes de pensiones.
Indexa es el más presente en la red y el que más dinero gestiona a día de hoy, permite invertir a partir de 3000 €, y desde el inicio se ve su comisión de bajar las comisiones según van creciendo.
Finizens se adapta a diferentes perfiles de inversores y es el que permite empezar a invertir con una cantidad menor, de solo 50 euros en su plan de ahorro, y también ha ido bajando las comisiones de sus clientes y lo hace en la cartera de fondos a largo plazo.
Inbestme es la única opción disponible si uno quiere invertir en diferentes tipos de carteras (ISR, Value), y el único si uno quiere invertir en carteras de ETFs depositadas fuera de España.
Finanbest es otra opción que parece razonable y para cantidades entre 3000 y 10.000 € diversifica en más fondos que Indexa, aunque no es de los más baratos.
Creo que hay que estar de enhorabuena por estas empresas y por este sector en crecimiento. Antes decía espero y ahora veo que en España empezamos a tener robo advisors cuyas comisiones totales para cualquier importe son del 0’5% o que se van acercando.
Por favor cualquier opinión o comentario sobre vuestra experiencia con cualquier robo advisor será muy útil para mí y para cualquiera que consulte el artículo.
Hola,
Humildemente, nos gustaría puntualizar algún aspecto sobre nuestra plataforma. Como todo en la vida, lo mejor es probar para luego poder escribir con conocimiento. Somos el primer robo advisor español de asesoramiento robótico/automático y personalizado en fondos de inversión. Llevamos funcionando en real casi 3 años y estamos regulados como EAFI por la CNMV. La herramienta Feelcapital realiza un análisis previo de los fondos de inversión traspasables (una ventaja fiscal única en España) que operan en el mercado (más de 27.500) y elabora una cartera personalizada para cada inversor tras comparar su cartera de inversión actual, teniendo en cuenta su tolerancia al riesgo, rentabilidad esperada y horizonte temporal de inversión. Tenemos capacidad para crear 1 millón de carteras diferentes. Es decir, individualizamos la inversión, no tenemos carteras modelo, no abandonamos al cliente, seguimos la evolución de su cartera y, desde luego, somos una solución de inversión a largo plazo. Un saludo.
Hola,
Gracias por comentar Feelcapital.
Por vuestro tono igual os ha parecido que mi opinión de vuestro servicio no es muy positiva. No es verdad, me parece que vuestra labor es útil centrado en el mejor producto para el inversor español, el fondo de inversión, pero me parece que os infravalorais como empresa si vuestros argumentos son que lleváis 3 años, que estáis regulados por la CNMV, o que los fondos son traspasables sin peaje fiscal (no sois el único robo que leyendo su página hace parecer que esa característica sea particular y única y no de cualquier fondo del mercado). Eso es, sois una EAFI, asesoráis, pero no gestionais, no sois una agencia de valores como los otros robo advisors. Vais dirigido a un perfil de cliente menos generalista, no teneis el argumento de las bajas comisiones de los fondos, y me imagino que la enorme competencia que hay en el sector actual os estará haciendo daño.
Estoy seguro que haceis un análisis previo y profundo de los fondos pero os animo a que en vuestra página expliqueis que aportais en ese análisis diferente a lo que puede consultar una persona con conocimientos moderados consultando cualquier fondo en Morningstar y mostreis un ejemplo.
Gracias y saludos.
Buenas tardes, os agradecemos mucho la cobertura y estamos a vuestra plena disposición para contaros algunos otros puntos fuertes de nuestra oferta con más detalle. Solo puntualizar que ofrecemos fondos indexados y no indexados (gestión pasiva y activa). Un cordial saludo.
Hola Asier,
gracias por leernos y por vuestra aclaración. Sería estupendo si nos contáis con que fondos de gestión activa trabajáis y como los incorporáis en las carteras.
Gracias y saludos.
Perdonad, veo que los comentarios no publican la dirección Web, añado éste para aclarar la procedencia del previo.
Hola, te escribo en nombre de inbestMe. Muchas gracias por el análisis realizado. Sólo nos gustaría matizar que, prácticamente, todas nuestras carteras tienen porcentajes de renta fija, de más alto a más bajo, a medida que crece el número de perfil. En el perfil 9, concretamente el porcentaje de renta fija es de un 10%. El único perfil que no tiene renta fija es el 10.
Así mismo, te envíamos por correo más información al respecto. Estamos a vuestra disposición para cualquier consulta.
Atentamente,
Marius.
Hola
En primer lugar gracias a Ahorrainvierte.com, por educarnos en Economía e Inversión a los no iniciados en estos temas con una lenguaje cercano y no aburrido.
Por todo ello mi enhorabuena, asi como indicarte que estoy siguiendo sus sabios consejos en la medida de los posible.
Si me gustaría que para facilitar a un mas a un pequeño y nuevo inversos, se pusiese un ejemplo real de una inversión que por ejemplo podría ser de 100.000 euros, para una persona de mediana edad, con un perfil conservador, como suelen ser las personas no iniciadas, pero que quiere experimentar y no ver perder los ahorro por culpa de la inflación, etc.
Donde se debería invertir, con ejemplos claros, como estáis haciendo, porcentajes en cada caso etc.
Gracias de antemano.
Hola cagetama,
gracias a ti por partida doble, por tu amable comentario y por la sugerencia para un post.
Como te puedes imaginar, hacer lo que preguntas a través de un robo advisor es bastante fácil, aunque debes saber que si inviertes los 100000 a través de ellos no habrá nada de liquidez.
Hacerlo uno mismo se me ocurre una combinación de fondos indexados de renta fija y renta variable, algún fondo de renta variable value y dejar una pequeña parte en liquidez (y por qué no, ¿te atreverías una mínima parte, menos de un 1%, en alguna criptomoneda?
La semana que viene espero tu comentario en el post 😉
Hola AhorraInvierte.com
En primer lugar gracias por la rápida respuesta y pienso como vosotros que podría redactar un post interesante: «Donde y como invertir mis primeros 10.000 euros ahorrados»
No cabe duda que lo primero que hay que hacer es formarse e informarse y en eso AhorraInvierte es una fuente de inspiración.
Pero en un país donde la cultura económica es escasa, si nos vendria bien que de la mano de un experto nos diesen sabios consejos de los años de experiencia, para perder el miedo a empezar a invertir, no solo en lo que hasta ahora nos recomendaba El Banco.
Os leeremos en el próximo post !!
Parece que el enlace de Indexa Capital con la promoción de apertura, no funciona correctamente y tras haber hecho el traspaso lo van a intentar solucionar.
Un saludo.
Hola Carlos muchas gracias de nuevo.
A mi probándolos si me van aparentemente bien, ¿qué te salía o que fallo te daba?
Gracias y saludos
Hola AhorraInvierte.
He hecho una invesion por el importe sin comisión y aunque inicialmente el enlace parecia correcto, en la pagina de Indexa Capital, no aparecía así reflejado, hable con ellos por el chat, fueron muy amables y lo resolvieron al poco tiempo.
Saludos cordiales
Me alegro te lo arreglaran rápido. Son un gran equipo. Por curiosidad, te importa compartir que perfil de inversor eres con ellos, que número del 1 al10?
Buenas noches,
Estoy de acuerdo con lo que este blog es una fuenta de inspiración.
Una duda que a lo mejor es muy básica. Las ETFs tienen gastos de gestión o solo tienen el gasto de compra/venta??. La misma pregunta para los fondos indexados, a parte de la comisión por subscripción tienen algun gasto de gestión?.
Indicas que tu inversión en fondos de la gestora Amundi tiene un gasto del 0.3% anual. De ahí la pregunta… pensaba que una vez que decidías a invertir en un vehículo de éstos, el broker no cobraba ningún tipo de mantenimiento (ese 0.3%)
Gracias de antemano por todo tu esfuerzo en escribir este blog
Hola Juanma,
Los ETFs, igual que los fondos, tienen un gasto o comisión de gestión, y también de compra/venta al ser un producto que se compra o se vende igual que una acción (aunque por ejemplo Degiro tienes muchos que teja comprar sin pagar esa comisión).
Los fondos indexados no deberían de tener una comisión de suscripción, y si de gestión.
La comisión de suscripción te la pueden cobrar en algunos bancos o gestoras al contratar sus fondos pero en mi opinión debes EVITARLA, o contratar fondos que no la tengan (la mayoría) o pedir que te la quiten.
Lo que dices de los fondos de Amundi en Selfbank es así, no te cobran ninguna comisión de depositaria, solo pagas ese 0’3% a Amundi (que ya lo descuentan ellos la parte proporcional diariamente), está claro que tengas ese fondo en Selfbank o en cualquier otro banco.
Gracias a ti por leerlo!
Hola, gracias por toda la información, me ha resultado de mucha utilidad. Finizens ha sacado un plan de inversión, ¿podrías actualizar la comparativa?
Gracias 🙂
Siempre estamos actualizados o eso intento!
Saludos verdad de la milanesa, o Finizens? 😉
Hola y felicidades por tu trabajo.
Mi experiencia después de estar ya algo más de dos años con diferentes Robo Advisors me dice que el que mejor rentabilidad me está dando ante un mismo nivel de riesgo es el de FINANBEST Red, el que antes se llamaba 60. Llevan un 7,1% anualizado en los últimos 3 años.
Quizás FINANBEST no es el que tenga más número de clientes, pero de momento es el mejor me va.
En caso de que hicieras por ejemplo una comparativa de rentabilidades de los últimos 3 años , que ya es un tiempo estadísticamente significativo, se vería que FINANBEST quizás sea el número 1 en rentabilidades en sus fondos de Inversión, y no tanto en su Plan de Pensiones (yo creo que al tener sólo dos limita un poco sus posibilidades)
Saludos y gracias.
Quino
Hola, a lo largo de los últimos meses he probado indexa y finizens. tengo que decir que hay una comisión que se debería añadir a la ecuación de la comparativa de arriba. se trata de la comisión de retiro. aqui indexa sale mucho más caro (simplemente pq cobra un %age) que finizens, que cobra solo 1 (es inversis por cierto quien cobra eso). por tanto mi recomendación es finizens, que además bajas comisiones cada año
Buenos días, si alguien se va fuera de España a vivir, que Robo advisor aconsejas? y a tráves de que bancos custodio?
Gracias.
Hola Jorge,
Depende de a qué país te vayas a vivir.
Puedes abrirte cuenta en cualquier roboadvisor si vives en un país de la unión Europea (con excepciones como Chipre, Gibraltar y malta para Indexa por ejemplo), con Indexa también puedes en Suiza y Reino Unido… Finizens te pide una dirección española para el registro aunque vivas fuera.
Si vas a vivir más lejos, la mejor opción para mí es una cartera de ETFs de Inbestme.
Si te animas cuéntanos donde vives y por qué opción te decides.
Saludos!