La mejor cuenta online sin comisiones depende de para qué la quieras. Separa el dinero para tus gastos del ahorro que no necesitas cada mes, y compara las condiciones que puedes cumplir de verdad.
Elige por tu uso, no solo por la promoción
- Cuenta de diario: revisa mantenimiento, tarjeta, cajeros, recibos y transferencias. Una cuenta sin comisión puede exigir nómina o una operativa concreta.
- Ahorro disponible: compara el saldo que remunera, cuánto dura el tipo y qué ocurre después. No pagues un plan solo por el interés sin descontar su cuota.
- Bonificación por nómina: cuenta la permanencia y los requisitos del incentivo. Un regalo inicial no compensa si no puedes mantener las condiciones.
- Ahorro que puedes inmovilizar: compara también los depósitos a plazo y sus condiciones de cancelación.
Compara el rendimiento en euros
Ejemplo simplificado: 10.000 € al 2 % durante un año son 200 € brutos; al 1,5 %, 150 €. La diferencia son 50 € antes de impuestos. Si conseguir el primer tipo te cuesta 60 € de cuota al año, ya no mejora la alternativa gratuita. Es un ejemplo de cálculo, no una oferta de un banco.
Para ampliar: condiciones de la Cuenta Más DB. Si tu prioridad es un IBAN de otro país, consulta las cuentas online en el extranjero.
Cuenta Más DB de Deutsche Bank: ahorro y bonificación por nómina
Lee el análisis completo de la Cuenta Más DB.
La Cuenta Más DB de Deutsche Bank abre automáticamente dos cuentas en una sola alta: Cuenta Nómina para el día a día y Cuenta Ahorro para remunerar el dinero. Es exclusiva para nuevos clientes que no hayan sido clientes del banco anteriormente.
- Ahorro: 1,50 % TAE (1,4933 % TIN) para saldos entre 10.000 y 150.000 €, sin mantenimiento ni administración, con liquidación trimestral. El tipo puede cambiar con dos meses de preaviso.
- Bonificación: 500 € brutos (405 € netos), pagados a razón de 33,75 € netos al mes durante un máximo de 12 meses. Exige nómina o pensión ≥2.000 €/mes y saldo medio mensual mínimo de 3.000 € en la Cuenta Nómina, de forma continuada. Se paga a mes vencido en los primeros 15 días del mes siguiente y no es acumulable con otras promociones de nómina.
- Sin mantenimiento en la Cuenta Nómina: nómina o pensión ≥2.000 €/mes, o saldo ≥10.000 € en cuentas, depósitos y productos de inversión (no planes de empleo). No sirven varios ingresos sumados, efectivo ni traspasos propios como nómina. Si no cumples: 60 € al trimestre (240 €/año).
- Operativa: traspasos inmediatos y gratuitos entre las dos cuentas; transferencias SEPA sin comisión online o en la app (en oficina, desde 25.000 €). Hasta dos tarjetas de débito y dos de crédito Más DB sin emisión ni renovación; el crédito está sujeto a aprobación y primera nómina.
- Viajes: compras sin comisión de cambio de divisa con la tarjeta Débito Más DB; retiradas a débito gratis en cajeros del mundo si la comisión está desglosada y es accesible por el banco, con las tarjetas Más DB incluidas.
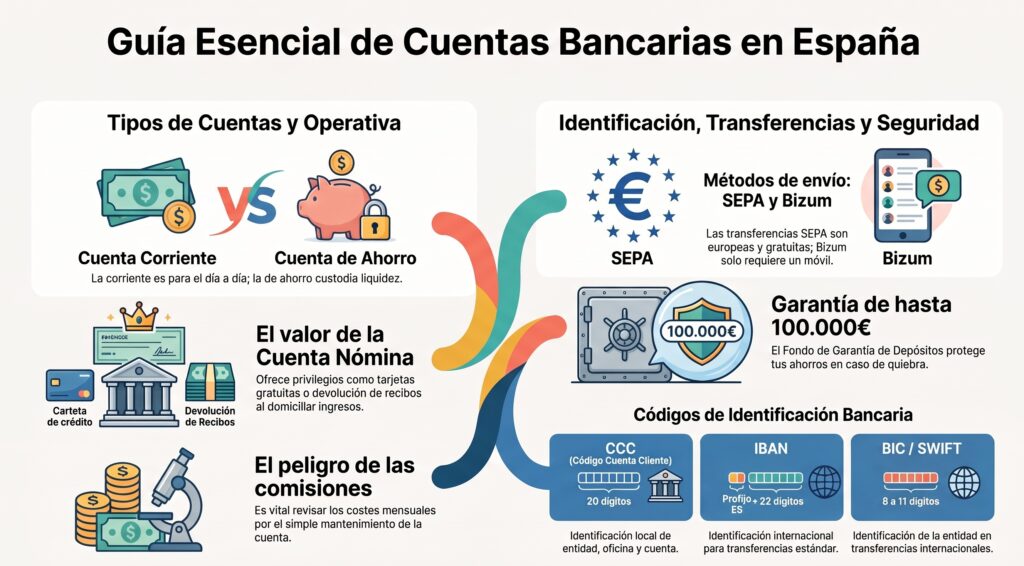
- Garantía: FGD español hasta 100.000 € por depositante en la entidad. El tope remunerado de 150.000 € no amplía esa protección.
La diferencia importante: evitar comisiones por la vía de saldo no basta para cobrar el incentivo. Además, los 3.000 € que exige la bonificación deben estar en la Cuenta Nómina, no en la Cuenta Ahorro. Si buscas la Cuenta Más DB de Deutsche Bank, comprueba que puedes cumplir ambas condiciones durante los 12 meses.
Fuente: página oficial de Cuenta Más DB de Deutsche Bank, consultada el 3 de octubre de 2026.

Cuenta Online Sabadell: remuneración e incentivo por nómina
La promoción de Cuenta Online Sabadell distingue dos ventajas: remunerar el saldo y cobrar un incentivo por nómina y Bizum.
- Remuneración promocional: 2,75 % TAE durante los primeros 12 meses, hasta 100.000 € de saldo medio conjunto de la Cuenta Online y sus cuentas de ahorro vinculadas. Para nuevas altas del 8 de octubre al 12 de noviembre de 2026, ambos incluidos.
- Después del primer año: se aplicarán las condiciones vigentes entonces. Las bases indican actualmente un tipo contractual del 1,005 % TAE hasta 20.000 €; no lo garantizan para el futuro.
- Incentivo: 33,34 € brutos al mes durante 12 meses (400,08 € en total) si domicilias una nómina de al menos 1.000 € y asocias Bizum dentro de los dos meses siguientes al alta. Debes mantener ambos requisitos hasta el último abono.
La remuneración del saldo no exige la nómina del incentivo. Las bases excluyen como nómina la pensión, el desempleo y las transferencias ordinarias, y contienen exclusiones por incentivos previos.
Si dejas de cumplir nómina o Bizum, las bases dicen que se interrumpen los siguientes abonos del incentivo. No es correcto presentar esa condición como una devolución automática de la parte proporcional de lo ya cobrado.
Ejemplo oficial para 100.000 € de saldo medio conjunto: 2.720,09 € de intereses brutos en un año, con liquidación mensual. No confundas TAE con TIN ni el importe bruto con el dinero después de impuestos.
Fuente: bases oficiales de Banco Sabadell para nuevas altas del 08/10 al 12/11/2026, consultadas el 14 de octubre. Revisa las condiciones finales antes de abrir la Cuenta Online Sabadell.
2. Cuenta Remunerada MyInvestor: El comodín para patrimonios que también invierten
MyInvestor opera con ficha bancaria española, bajo supervisión del Banco de España y cubierto por el Fondo de Garantía de Depósitos español (hasta 100.000 € por titular).
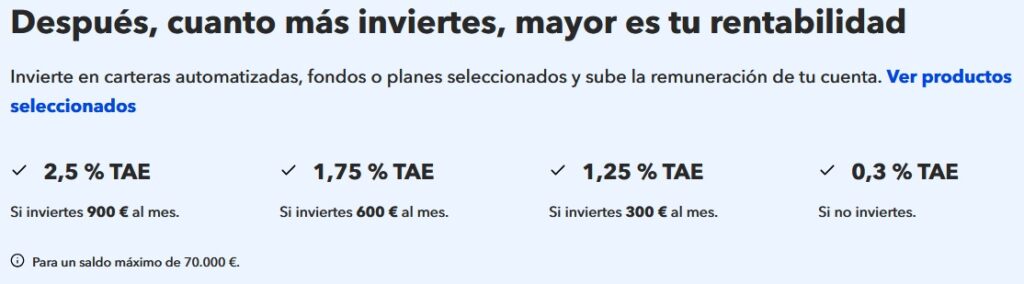
- Remuneración inicial: 2,5% TAE durante los 6 primeros meses, sin condiciones (altas desde el 1 de septiembre de 2026).
- Saldo máximo remunerado: 70.000 €.
- Requisitos de apertura: Cero. Sin nómina, sin recibos y sin contratar productos raros.
- Operativa: Tarjetas de débito y crédito gratuitas, transferencias SEPA en euros sin coste.
- Inversión integrada: Acceso a fondos indexados (Vanguard, iShares, Fidelity) con las comisiones más bajas de España.
El cálculo neto real:
Con 10.000 € al 2,5% TAE los 6 primeros meses obtienes unos 124 € brutos: unos 100 € netos.
Con el tope de 70.000 €, son unos 870 € brutos: unos 704 € netos en esos 6 meses.
La trampa del segundo semestre y coste de oportunidad:
Los 6 primeros meses no tienen fricción alguna. El problema llega en el mes 7: la cuenta baja al 0,30% TAE. Si inviertes al menos 300 € al mes en los productos de su promoción (carteras indexadas, fondos, planes de pensiones) mantienes el 1,25%; con 600 €/mes sube al 1,75% y con 900 €/mes se mantiene el 2,5% TAE.
Si ya eres inversor pasivo, mantener la remuneración encaja en tu estrategia sin esfuerzo. Si solo buscas cuenta remunerada pura, tras los 6 primeros meses deberás mover el capital.
👉 Puedes abrir la Cuenta Remunerada de MyInvestor aquí.
3. Cuentas Bankinter: El anzuelo del 5% TAE pero con tope
Contenido patrocinado. Esta web puede recibir una comisión si contratas a través de sus enlaces de afiliación de Bankinter.
Indicador de riesgo de las cuentas Bankinter: 1/6.
Este número es indicativo del riesgo del producto, siendo 1/6 indicativo de menor riesgo y 6/6 de mayor riesgo.
Bankinter está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito de España con garantía de 100.000 € por depositante y entidad.
Cuenta Nómina de Bankinter
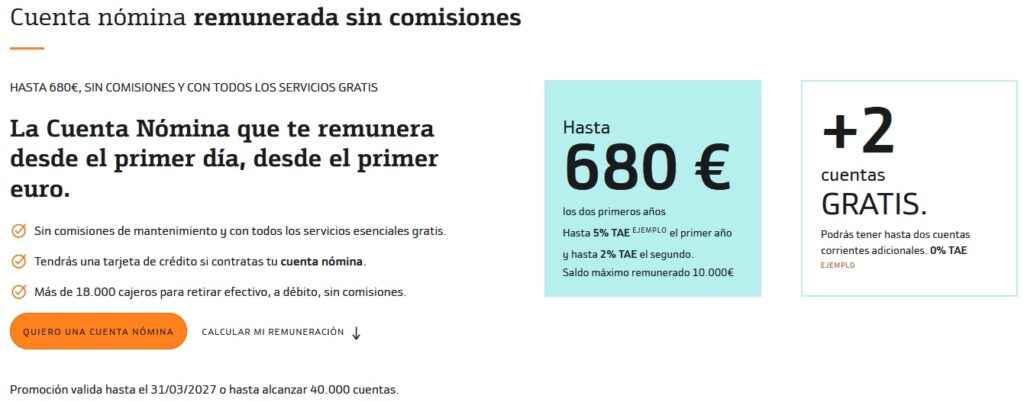
- Remuneración: 5% TAE el primer año y 2% TAE el segundo.
- Tope de saldo remunerado: 10.000 € como máximo.
- Requisitos de acceso: Domiciliar nómina de al menos 800 €/mes, 3 cargos de recibos domiciliados al trimestre y 3 pagos con tarjeta por trimestre.
- Tarjetas y cajeros: Tarjeta de crédito gratis y retiradas sin comisión en más de 17.000 cajeros.
El cálculo neto real:
Año 1: 10.000 € al 4,94% TIN generan 487,24 € brutos = 394,66 € netos.
Año 2: 10.000 € al 1,99% TIN generan 196,28 € brutos = 158,99 € netos.
En total te embolsas 553,65 € netos en dos años.
Fricción operativa:
La fricción es alta. Bankinter exige disciplina: si un trimestre te quedas en 2 compras con tarjeta o un recibo falla, pierdes la liquidación de intereses.
Además, el coste de oportunidad es notable: si tienes 30.000 € ahorrados, 20.000 € se quedan al 0%. La rentabilidad real ponderada de toda tu cartera cae en picado.
Cuenta Digital de Bankinter
Para quienes no quieren vincular su sueldo, la Cuenta Digital de Bankinter remunera al 3% TAE hasta 100.000 € (2,96% TIN garantizado hasta el 30/04/2027), sin comisiones y con operativa 100% online. Revisa en su web los requisitos para acceder a ese tipo.
👉 Puedes consultar las cuentas de Bankinter aquí.
Bankinter comercializa dos opciones con enfoques muy distintos: la Cuenta Nómina tradicional y la Cuenta Digital. La Cuenta Inteligente Digital es otro producto, con dos compartimentos y condiciones distintas.
4. N26: Excelente herramienta de viaje, regular vehículo de ahorro
N26 es un neobanco con licencia alemana, IBAN español y Bizum integrado. Sin embargo, hay que destripar sus planes premium.
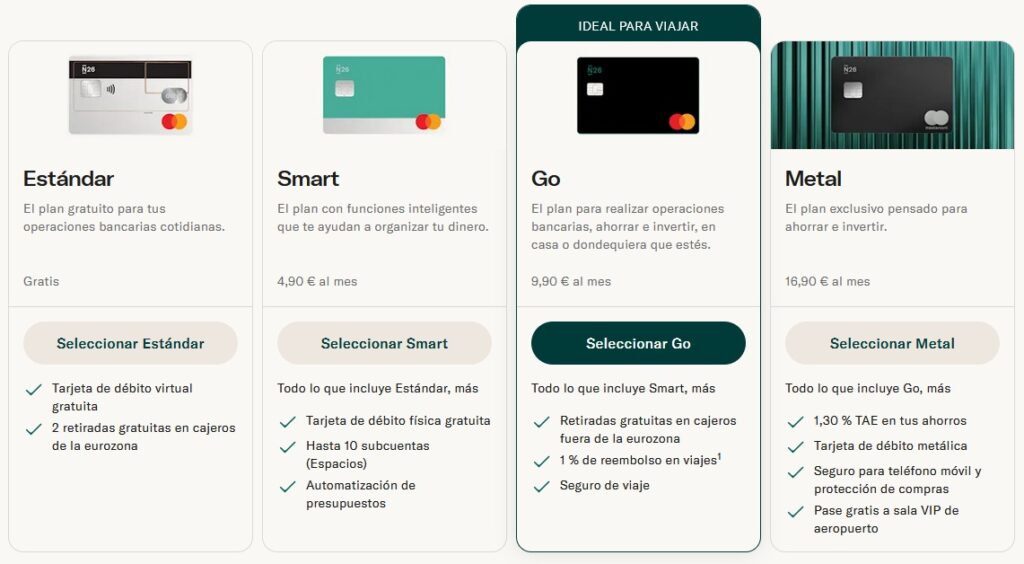
- N26 Estándar (Gratis): Sin comisiones de mantenimiento, tarjeta virtual gratuita (la física cuesta 10 € de envío), pagos en divisa sin comisión por tipo de cambio y 3 retiradas gratis al mes en la eurozona. Su cuenta de ahorro remunera al 0,50% TAE.
- N26 Smart (4,90 €/mes): Tarjeta física y subcuentas, ahorro al 0,50% TAE.
- N26 Go (9,90 €/mes): Seguro de viaje Allianz y retiradas gratis en el extranjero.
- N26 Metal (16,90 €/mes): ahorro al 1,30% TAE y atención prioritaria.
Destripando la trampa matemática de N26 Metal:
Pagar 16,90 € al mes supone un coste anual fijo de 202,80 €.
Si depositas 10.000 € en la cuenta Metal al 1,30% TAE, ganas 130 € brutos (105,30 € netos). Restando la cuota, pierdes casi 100 € al año.
Necesitarías mantener más de 19.500 € inmovilizados solo para no perder dinero frente a la cuota mensual. Pagar una suscripción para que un banco te remunere a tipos inferiores a la competencia no tiene sentido financiero para un ahorrador normal.
👉 Puedes abrir la cuenta N26 Estándar sin comisiones aquí.

ABANCA apuesta fuerte por la captación con talonario en mano para nuevos clientes con nómina.
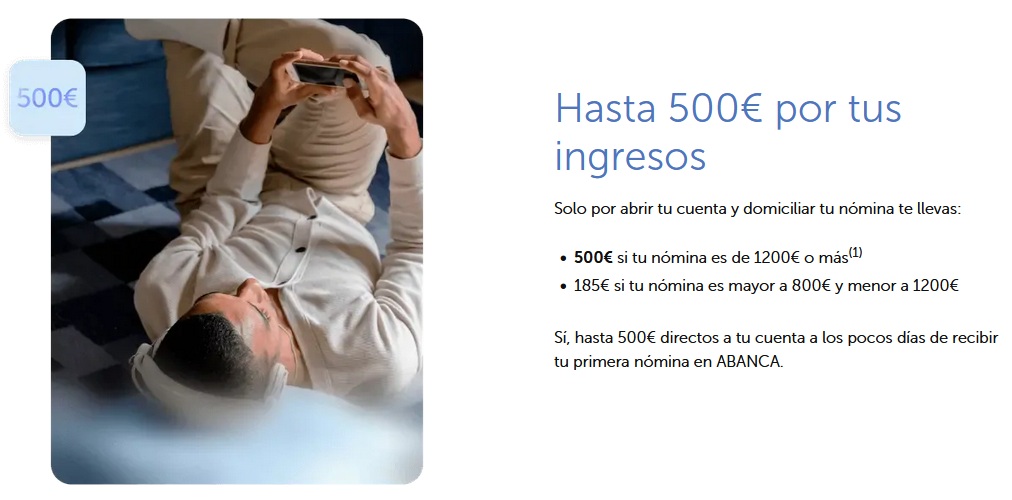
- Regalo por nómina: 500 € brutos (405 € netos tras retención de IRPF) para nóminas a partir de 1.200 €/mes. Si tu nómina está entre 800 € y 1.200 €, el abono es de 185 € brutos (149,85 € netos).
- Remuneración: la cuenta en sí no está remunerada (0% TAE). El atractivo es el incentivo por nómina, vigente hasta el 31/12/2026.
- Comisiones: 0 € si toda la operativa se realiza de forma 100% digital.
- Tarjetas: Tarjeta de débito/crédito sin coste de emisión ni renovación.
Fricción y letra pequeña que debes vigilar:
La permanencia es de 24 meses obligatorios. Si en dos años decides cambiar de banco, tienes una disputa con la entidad o pierdes tus ingresos, ABANCA te exigirá el reintegro proporcional del incentivo.
Cuidado con la operativa: la gratuidad exige operar exclusivamente por internet o app. Si acudes a ventanilla en una sucursal para realizar transferencias o trámites ordinarios, te cobrarán comisiones de mantenimiento como si fuera una cuenta clásica.
 6. Cuentas ING: Comodidad operativa con rentabilidad real negativa
ING mantiene su clásico tándem entre la Cuenta Nómina para el día a día y la Cuenta Naranja para el ahorro.
Cuenta Nómina de ING
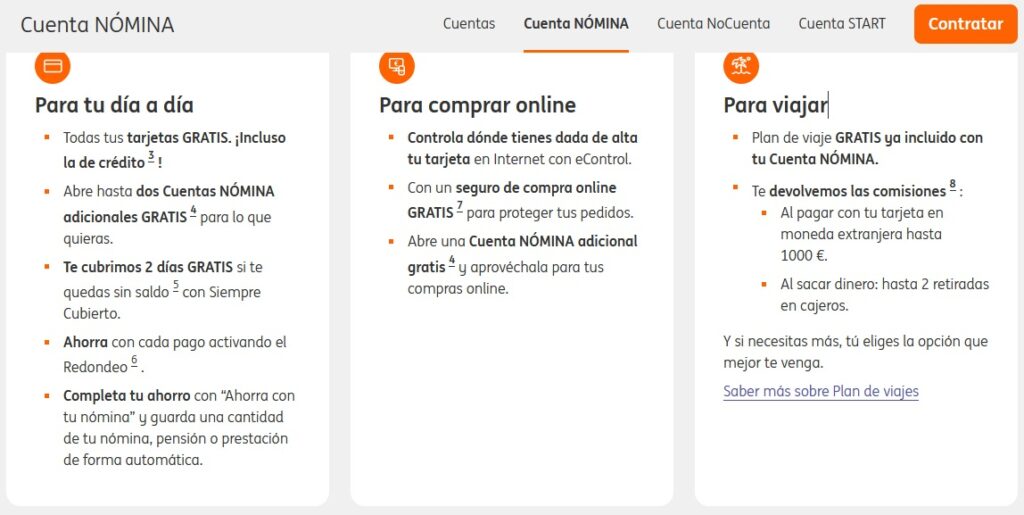
- Sin comisiones si domicilias nómina, pensión o ingresos regulares desde otro banco de al menos 700 €/mes (si no cumples, cuesta 3 €/mes).
- Tarjetas de débito y crédito gratuitas.
- 2 días de descubierto gratuito con el servicio «Siempre Cubierto».
- Transferencias gratuitas en el día dentro de la zona SEPA y Bizum integrado.
Si quieres puedes leer un ánálisis más exhaustivo sobre la Cuenta Nómina de ING.
Cuenta Naranja de ING
- Remunera al 1% TAE si tienes la nómina domiciliada; si no cumples condiciones, la rentabilidad cae al 0,30% TAE.
- Liquidación de intereses el día 1 de cada mes sobre el saldo diario medio.
- Dinero 100% disponible sin penalización de ningún tipo.
El cálculo neto real y la pérdida frente a la inflación:
Con 10.000 € al 1% TAE obtienes 100 € brutos al año: 81 € netos (apenas 6,75 € al mes).
Con una inflación media en torno al 2% – 2,5%, mantener tus ahorros en la Cuenta Naranja supone perder entre un 1% y un 1,5% de poder adquisitivo real cada año.
ING es un banco excelente por estabilidad y operativa diaria sin sorpresas, pero utilizar su Cuenta Naranja como vehículo de rentabilidad es un error de cálculo.
👉 Puedes abrir la Cuenta Naranja de ING aquí.
En la vida hay que compartirlo todo, y eso incluye nuestros gastos y pagos y por tanto nuestras finanzas personales en general. Es más que probable que si estás en una relación seria, vivas con tu pareja o te cases lleguéis a ese punto de «¿nos abrimos una cuenta a medias?».
Si estás en este punto, debes saber que con las cuentas pasa como con las relaciones: pues que en el banco te tratarán mejor o por según la vinculación que tengas con ellos.
A continuación las cuentas bancarias que permiten tener dos titulares y que te dan dos tarjetas de esa misma cuenta. Por supuesto en todos los casos hablamos de cuentas sin comisiones.
Las dos siguientes son las mejores cuentas corrientes para parejas sin nómina domiciliada en el banco.
Espacios compartidos: la cuenta conjunta de N26
Cuenta Self de Self Bank
Cuenta Corriente Openbank
Cuenta Tú y Yo de Bankinter
Contenido patrocinado. Esta web puede recibir una comisión si contratas a través de sus enlaces de afiliación de Bankinter.
Indicador de riesgo de las cuentas Bankinter: 1/6.
Este número es indicativo del riesgo del producto, siendo 1/6 indicativo de menor riesgo y 6/6 de mayor riesgo.
Bankinter está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito de España con garantía de 100.000 € por depositante y entidad.
2ª Cuenta Nómina de ING
Las cuentas, al igual que los depósitos, están teóricamente cubiertos por el Fondo de Garantía de Depósitos (FGD) español por una cuantía de hasta 100.000 euros por persona y banco. Esto quiere decir que si el banco en el que tienes tu dinero quebrara, este organismo se haría cargo de darte tu pérdida hasta 100.000 euros. Por eso se recomienda que no se tenga más de 100.000 euros en liquidez en el mismo banco: es decir, en dinero puro y duro, en cuentas y en depósitos, sin contar fondos o acciones porque estos activos no están cubiertos. Si quieres, puedes asegurarte aquí si tu banco está adherido al FGD.