
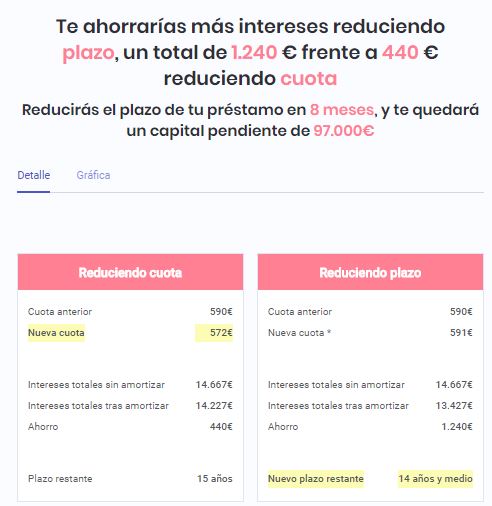
Es la pregunta del millón en cualquier sobremesa española cuando sale el tema del dinero. Tienes unos ahorros extra, quizás un bonus anual o una herencia inesperada, y decides atacar la deuda más grande de tu vida: la hipoteca. Te sientas frente a la aplicación del banco, seleccionas «Amortización Anticipada» y te encuentras ante la bifurcación binaria que atormenta a los inversores minoristas: ¿Qué es mejor para pagar menos intereses de la hipoteca, reducir la cuota o reducir años?
La sabiduría popular y tu cuñado probablemente te griten al unísono: «¡Quítate años! ¡Pagarás menos intereses!». Y, aunque matemáticamente tienen razón, en finanzas personales la matemática pura a veces cuenta una historia incompleta. La decisión no es solo sobre una hoja de cálculo de Excel; es sobre gestión de riesgos, psicología del comportamiento y coste de oportunidad.
A continuación, desglosamos este dilema eterno en 5 puntos clave que diseccionan la realidad financiera detrás de la amortización hipotecaria, revelando por qué la respuesta obvia no siempre es la estrategia ganadora para tu patrimonio.
1. El Veredicto Matemático: Por qué el Tiempo es el Enemigo (y el Aliado)
Si tu único objetivo es minimizar la cantidad absoluta de euros que le regalas al banco en forma de intereses, la respuesta es rotunda e indiscutible: reduce el plazo (años).
Para entender esto, debemos mirar bajo el capó del Sistema de Amortización Francés, el mecanismo que rige la inmensa mayoría de las hipotecas en España. Este sistema es diabólicamente brillante para los bancos: pagas la mayor parte de los intereses al principio de la vida del préstamo. Cada cuota mensual se compone de una parte de capital y una parte de intereses. Al inicio, la proporción de intereses es gigante; al final, es minúscula.
«El interés compuesto es la octava maravilla del mundo. Aquel que lo entiende, lo gana; aquel que no, lo paga». — A menudo atribuido a Albert Einstein.
Cuando reduces el plazo, estás eliminando las cuotas finales del calendario. Pero el efecto mágico es que, al acortar el tiempo en que el dinero del banco está en tu poder, el interés total devengado colapsa. Al reducir cuota, simplemente haces el camino más cómodo, pero sigues alquilando el dinero del banco por el mismo tiempo. Y el tiempo cuesta dinero.
El Caso de «Marta la Matemática»
Imagina a Marta. Tiene una hipoteca pendiente de 150.000 € al 3% con 20 años por delante. Decide amortizar 20.000 € de golpe.
- Opción A (Reducir Cuota): Su mensualidad baja drásticamente, dándole un respiro cada mes, pero seguirá pagando durante 20 años. El ahorro de intereses es modesto.
- Opción B (Reducir Plazo): Su mensualidad se mantiene idéntica (y dolorosa), pero termina de pagar la hipoteca en 16 años en lugar de 20. Esos 4 años de «no pagos» representan un ahorro de intereses brutal, a menudo superior al 50-60% en comparación con la opción de reducir cuota.
2. El Factor de Seguridad: La Opción de la Liquidez (Cash Flow)
Aquí es donde la narrativa cambia y nos alejamos de la calculadora fría para entrar en la gestión de riesgos. Reducir años es matemáticamente óptimo, pero aumenta tu rigidez financiera. Te obliga a mantener un nivel de pago alto cada mes, independientemente de lo que ocurra en tu vida.
Reducir la cuota, por el contrario, compra algo intangible pero valioso: oxígeno financiero. Al bajar tu obligación mensual obligatoria, reduces tu «tasa de quema» (burn rate) personal. Si mañana pierdes tu empleo, sube la inflación drásticamente o tienes una emergencia médica, una cuota hipotecaria de 800 € es mucho más manejable que una de 1.200 €.
Hay una historia famosa en los círculos de inversión sobre un ejecutivo que obsesivamente redujo el plazo de su hipoteca. Tenía un patrimonio neto alto sobre el papel (mucha casa pagada), pero cuando llegó la crisis de 2008 y perdió sus ingresos, el banco no aceptó «ladrillos» como pago. No tenía liquidez para pagar la cuota mensual (que seguía siendo alta porque solo había reducido años), y entró en mora. La ironía es cruel: puedes ser rico en activos y quebrar por falta de flujo de caja.
Takeaway clave: Reducir cuota es una compra de seguridad. Estás pagando una «prima» (en forma de más intereses a largo plazo) a cambio de reducir tu riesgo de insolvencia mensual hoy.
3. La Tercera Vía: La Estrategia del «Falso Hipotecado»
¿Y si te dijera que puedes tener lo mejor de los dos mundos? Existe una estrategia avanzada que utilizan los inversores sofisticados, que combina la seguridad de la cuota baja con el ahorro del plazo corto. La llamaremos la Amortización Táctica Manual.
Funciona así:
- Haces una amortización parcial eligiendo reducir cuota. Tu pago mensual obligatorio baja, dándote seguridad ante imprevistos.
- Sin embargo, tú sigues pagando voluntariamente la misma cantidad que pagabas antes. La diferencia entre tu cuota nueva (baja) y tu cuota antigua (alta) la ahorras o la inviertes mensualmente.
- Una vez al año, coges ese excedente acumulado y vuelves a amortizar capital.
Esta técnica convierte tu hipoteca en un acordeón flexible. En los meses buenos, actúas como si hubieras reducido plazo (pagando mucho). En los meses malos (paro, gastos extra), te beneficias de tener una cuota obligatoria minúscula. Es una victoria psicológica y financiera que requiere disciplina, pero ofrece una flexibilidad inigualable.
4. El Coste de Oportunidad: ¿Es tu Hipoteca «Dinero Barato»?
Antes de obsesionarte con eliminar la deuda, debes mirar el entorno macroeconómico. Si tienes la suerte de haber firmado una hipoteca a tipo fijo hace unos años al 1% o 1,5%, amortizar anticipadamente puede ser un error financiero garrafal.
Este es el concepto de arbitraje de tasas. Si tu hipoteca te cuesta un 1,5% y las Letras del Tesoro, bonos o incluso cuentas remuneradas te dan un 3% o 4% (neto de impuestos), cada euro que usas para amortizar hipoteca te está haciendo perder dinero.
«No tengas prisa por devolver un dinero que te han prestado casi gratis mientras la inflación se come el valor de esa deuda».
En un entorno de inflación alta, el valor real de tu deuda disminuye. Los 1.000 € que debes pagar al banco dentro de 10 años valdrán mucho menos en términos de poder adquisitivo que los 1.000 € de hoy. Si tu tipo de interés es bajo, la estrategia ganadora suele ser no amortizar nada, mantener la liquidez e invertir ese capital para que supere el coste de la deuda.
Sin embargo, si tu hipoteca es variable y el Euríbor te está asfixiando con intereses del 4% o 5%, la rentabilidad «garantizada» de amortizar (dejar de pagar ese 5%) se vuelve extremadamente atractiva y difícil de batir en los mercados financieros sin asumir riesgos excesivos.
5. El Factor Psicológico: El Precio de la Libertad Mental
Finalmente, no podemos ignorar que somos seres humanos, no algoritmos. Morgan Housel, autor de The Psychology of Money, argumenta que la mejor decisión financiera es la que te permite dormir bien por la noche, incluso si no es la matemáticamente óptima.
Para muchas personas, tener una hipoteca es una losa mental. La sensación de «deber» genera ansiedad. En estos casos, la optimización matemática es irrelevante. Si ver que tu hipoteca terminará en 10 años en lugar de 25 te da una paz mental inmensa, hazlo. Reduce plazo.
Hay inversores con carteras millonarias que deciden liquidar sus hipotecas baratas simplemente porque quieren la sensación de «tocar tierra firme». La libertad de saber que tu techo es tuyo y de nadie más tiene un valor que no aparece en la TAE ni en el cuadro de amortización, pero que es muy real en tu calidad de vida.
Resumen Comparativo Rápido
| Variable | Reducir Plazo (Años) | Reducir Cuota (Mensualidad) |
|---|---|---|
| Ahorro total de intereses | ⭐⭐⭐⭐⭐ (Máximo) | ⭐⭐ (Bajo/Medio) |
| Seguridad mensual (Cash Flow) | ⭐ (Riesgo igual) | ⭐⭐⭐⭐⭐ (Mejora inmediata) |
| Flexibilidad ante crisis | Baja | Alta |
| Perfil de Inversor | Conservador / Matemático | Precavido / Estratega |
Conclusión: ¿Cuál es tu «Número de Sueño»?
No existe una respuesta única, pero sí existe una respuesta correcta para ti en este momento exacto. Si tu tipo de interés es alto y tus ingresos son muy estables, ataca el plazo sin piedad y ahorra miles de euros. Si valoras la tranquilidad ante la incertidumbre laboral o la vida es volátil, reduce la cuota para comprar seguridad.
La próxima vez que entres en la app de tu banco, no te preguntes solo qué ahorra más dinero. Pregúntate: ¿Qué decisión me da más control sobre mi tiempo y mi libertad mañana?