
Durante décadas, el «capital riesgo» (o *private equity*) ha sido el coto privado de los multimillonarios, los fondos de pensiones y los *endowments* universitarios. Un club exclusivo donde la entrada mínima se medía en millones y el compromiso de inversión se extendía por más de una década. Para el pequeño inversor, era un activo inaccesible.
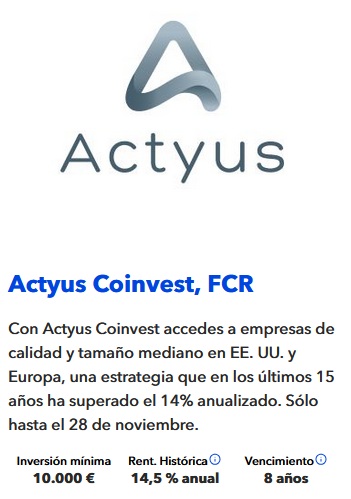
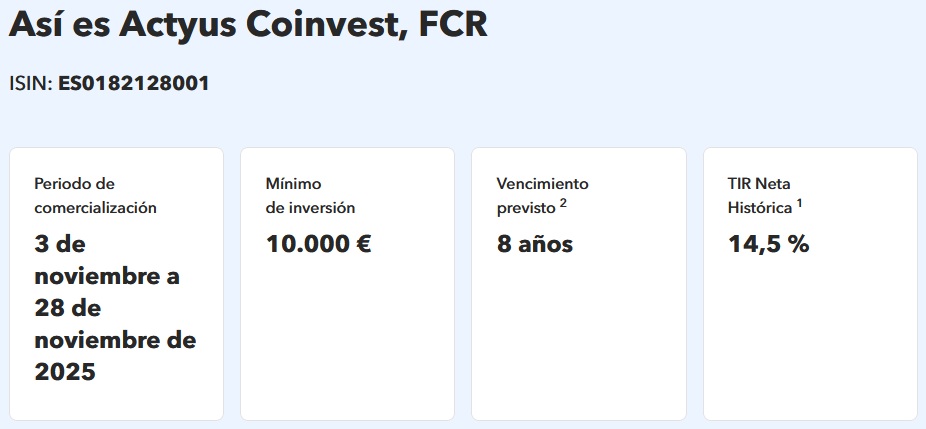
Esa barrera se está agrietando. MyInvestor vuelve a la carga con una ventana de comercialización muy corta (hasta el 28 de noviembre) para el Actyus Coinvest, FCR. ¿La promesa? Acceder al mercado privado de empresas medianas en EE.UU. y Europa con una inversión mínima de 10.000 € y una TIR histórica de la estrategia superior al 14%.
Pero, ¿qué hay exactamente detrás de esta oportunidad? ¿Es oro todo lo que reluce? Como Sintetizador de Inversiones, he destilado la información clave en 7 puntos que debes entender antes de considerar dar el salto.
1. Un Vistazo al Capital Riesgo: ¿Qué es esto?
Antes de analizar el fondo, un repaso rápido. El capital riesgo no es comprar acciones en bolsa. Es comprar empresas (o partes de ellas) que no cotizan. La tesis es simple: un inversor (como este fondo) entra en una empresa, ayuda a gestionarla y mejorarla durante unos años (creciendo, expandiéndose, reestructurándose) y luego la vende con un beneficio.
El atractivo es que, históricamente, esta clase de activo ha ofrecido rentabilidades superiores a la bolsa. ¿La trampa? El precio de esa rentabilidad es la iliquidez. No puedes vender tus participaciones al día siguiente. Estás «atrapado» durante años. Por eso se le llama el «premio a la iliquidez».
2. La Tesis: El «Low Mid-Market» (El punto dulce de la inversión)
Actyus Coinvest no invierte en startups que queman dinero ni en gigantes como Coca-Cola. Su objetivo es el «low mid-market»: empresas pequeñas y medianas en EE.UU. y Europa.
¿Por qué esto es inteligente? Piénsalo como una anécdota de pesca. Los grandes bancos de inversión (los «barcos factoría») luchan con una competencia feroz por los peces enormes (empresas multimillonarias). Los fondos de *venture capital* se pelean por los alevines (startups). El «mid-market» es un lago gigantesco, con millones de peces de gran tamaño, pero con muchos menos «pescadores» profesionales.
Según la propia gestora, solo en EE.UU. hay más de 32 millones de empresas en este segmento, pero muy pocas reciben inversión profesional. Esto significa menos competencia, mejores precios de entrada y un potencial de crecimiento y mejora operativa enorme.
3. La Estrategia Doble: Coinversiones y Secundarios
Aquí es donde se pone técnico, pero es la clave de la rentabilidad y la liquidez. El fondo no opera solo; utiliza dos estrategias diseñadas para maximizar el retorno y acortar los plazos.
Estrategia 1: Coinversiones
En lugar de dar el dinero a un gran fondo (como KKR o Blackstone) para que lo inviertan por nosotros (pagando comisiones altísimas), Actyus Coinvest «coinvierte». Esto significa que invierte directamente *junto* a esos gestores líderes en operaciones concretas. Se sientan en la misma mesa que los grandes, pero en proyectos ya seleccionados y analizados por ellos. Esto permite entrar en buenas oportunidades con rapidez y, a menudo, con mejores condiciones.
Estrategia 2: Inversiones Secundarias
Esta es la parte más astuta. El fondo también comprará participaciones *ya existentes* a otros inversores que necesiten vender. Imagina que un fondo de pensiones invirtió en 2020 y ahora, en 2025, necesita liquidez. Actyus puede comprarle esa participación con un descuento. La ventaja es doble: entras a un precio más atractivo y en una inversión que ya está madura, acortando el riesgo y el plazo.
4. El «Hook» de la Liquidez: Cómo te pagan (y cuándo)
Este es, quizás, el punto más contraintuitivo y atractivo para el inversor minorista. No es un fondo tradicional.
No pagas los 10.000€ de golpe
Tú *comprometes* 10.000€ (o más), pero no los desembolsas el primer día. El fondo te irá pidiendo el dinero poco a poco a medida que encuentre inversiones. Es lo que se conoce como «llamadas de capital» (*capital calls*). Te avisarán con 15 días de antelación para que tengas el dinero listo en la cuenta de MyInvestor.
¡Atención! Este es el mayor riesgo operativo para ti. Como advierte la documentación: «Puedes perder el capital invertido y sufrir otras penalizaciones si no tienes el dinero en tu cuenta de MyInvestor en la fecha indicada». Esto no es negociable; el compromiso es firme.
El objetivo: Cobrar desde el año 3
Aunque el vencimiento previsto es de 8 años (2033), prorrogable hasta 2035, el fondo NO espera que tengas el dinero bloqueado todo ese tiempo. Gracias a la estrategia de secundarios y la madurez de las coinversiones, el objetivo es:
- Empezar a recibir distribuciones (beneficios y capital) a partir del tercer año.
- Haber recuperado tu inversión inicial y beneficios en unos 5 años.
Esto es un cambio radical frente al capital riesgo tradicional, que te obliga a esperar 8 o 10 años solo para ver tu dinero de vuelta.
5. Desmontando las Comisiones (La letra pequeña)
El capital riesgo no es barato. La transparencia de MyInvestor ayuda, pero hay que entender la estructura. Es «justa» para el sector, pero alta en comparación con un ETF.
- Comisión de Comercialización (Inicial): 2,00% sobre el capital comprometido. Se cobra una vez al suscribir.
- Comisión de Gestión (Anual): 2,00%. Los primeros dos años se calcula sobre el capital *comprometido*. A partir del tercer año, sobre una base más compleja (capital desembolsado menos desinvertido, más el no desembolsado).
La Comisión de Éxito: El «Catch-Up»
Aquí está el verdadero alineamiento de intereses. La gestora solo cobra éxito si tú ganas dinero. Funciona así:
- Si el fondo gana menos de un 8% anual (TIR): La gestora no cobra comisión de éxito.
- Si el fondo gana entre un 8% y un 9,15%: Todo lo que exceda ese 8% (hasta el 9,15%) se lo queda íntegro la gestora. Esto se llama «catch-up».
- Si el fondo gana más de un 9,15%: La gestora se lleva un 12,50% sobre *todo* el exceso de rentabilidad (contando desde el 8% inicial).
Es una estructura compleja, pero diseñada para que la gestora solo gane de verdad si tú obtienes una rentabilidad excepcional.
6. ¿Quién está detrás? Actyus y Grupo Andbank
Tu dinero no va a un «chiringuito». El fondo está gestionado por Actyus Private Capital SGIIC, una firma supervisada por la CNMV. Esta firma pertenece al Grupo Andbank, un gigante especialista en banca privada y gestión de activos con 30 mil millones de euros de patrimonio bajo gestión.
Esto aporta una capa de seguridad institucional, supervisión regulatoria (CNMV, Deloitte como auditor, Inversis como depositario) y experiencia que es fundamental en el mercado privado.
7. El Veredicto: Riesgos Reales y una Ventana que se Cierra
Este fondo no es para todos. Es una inversión de alto riesgo y debes estar dispuesto a perder tu capital. Los riesgos clave son claros:
- Riesgo de Liquidez: Es la madre de todos los riesgos aquí. Te comprometes a 8-10 años. Aunque esperen devolver el dinero en 5, *no está garantizado*. No podrás vender tus participaciones.
- Riesgo de Valoración: Las empresas no cotizadas no tienen un precio diario. Su valoración es teórica hasta que se venden.
- Riesgo de Mercado y Crédito: Las empresas en las que invierte pueden quebrar o sufrir una recesión.
La referencia de rentabilidad del 14,5% anualizado se basa en un índice (Bloomberg Coinvestment Private Equity Index) de junio de 2010 a junio de 2025. Es una referencia histórica, no una garantía futura.
La oportunidad de Actyus Coinvest es clara: democratizar el acceso a una estrategia de inversión (coinversiones y secundarios en el *mid-market*) que históricamente ha batido al mercado. El precio de entrada de 10.000€ es una anomalía en un sector de millones, y la estructura de liquidez temprana es muy atractiva.
La ventana se cierra el 28 de noviembre de 2025. La pregunta que debes hacerte no es si el 14,5% es una rentabilidad atractiva. La pregunta es si tu cartera, tu patrimonio y tu temperamento están preparados para un compromiso de 8 años. ¿Estás dispuesto a pagar el peaje de la iliquidez para acceder a la rentabilidad del mercado privado?