
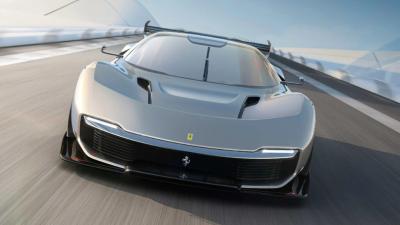
Para la mayoría de la gente, Ferrari fabrica coches deportivos rojos. Para los inversores, Ferrari (NYSE: RACE) es una de las tesis de inversión más extrañas y fascinantes del mercado: una compañía que cotiza con múltiplos de empresa tecnológica, tiene los márgenes de una casa de moda de lujo, y opera con la mentalidad de un club exclusivo.
Ferrari no es una empresa de automoción. Es un fabricante de trofeos. No vende transporte; vende estatus. Y esta distinción es la clave para entender todo sobre ella, desde su cuenta de resultados hasta el reciente ‘shock’ de octubre de 2025.
Tras un ascenso meteórico que llevó a la acción a superar los 500 dólares, los inversores han pisado el freno. La cotización se desplomó casi un 20% en octubre, cayendo al entorno de los 400 dólares. ¿Se ha gripado el motor? ¿O es simplemente una parada en boxes antes de la siguiente vuelta rápida? Para entender su futuro, primero debemos desmontar el motor de su presente.
1. El ‘Shock’ de Octubre de 2025: ¿Qué Pasó con la Acción Perfecta?
Ver a Ferrari caer un 20% en un mes (desde sus máximos cercanos a $500 a unos $400) es el equivalente bursátil a ver a su coche de F1 trompeando en la primera curva. ¿El motivo? La perfección tenía un precio demasiado alto.
La caída no fue por un desastre operativo. Fue una colisión de tres factores:
- Una Valoración Exigente: A $500 por acción, Ferrari cotizaba a un PER (Price-to-Earnings) de más de 55 veces beneficios. Esto es más alto que Microsoft y a la par con Hermès. A ese precio, la empresa no puede tener un trimestre «bueno»; tiene que tener un trimestre «milagroso».
- Ligeras Dudas en la Guía: Los mercados se fijaron en los crecientes costes de I+D para la electrificación. La transición al vehículo eléctrico (EV) es cara, incluso para Ferrari. Cualquier indicio de que estos costes podrían mermar los márgenes temporalmente asusta a los inversores que habían pagado por márgenes perfectos.
- Realización de Beneficios: Sencillamente, la acción había subido mucho y muy rápido. Muchos inversores que compraron a $200 o $300 vieron la oportunidad de asegurar sus ganancias ante la primera señal de incertidumbre macroeconómica.
Lo que esta caída nos enseña no es que Ferrari esté rota, sino que incluso una empresa de lujo no es inmune a la gravedad (y a las matemáticas) de la valoración.
2. El Secreto de Ferrari: No es una Automotriz, es Hermès con Ruedas
Si compara a Ferrari con General Motors, no entenderá nada. Si la compara con Hermès, LVMH o una marca de relojes de lujo suizos, todo encaja.
La estrategia de Ferrari se basa en un principio que su fundador, Enzo Ferrari, perfeccionó: la escasez controlada. Ferrari podría vender 30.000 coches al año mañana mismo si quisiera. Pero elige deliberadamente vender solo unos 13.000-14.000. ¿Por qué?
Porque Ferrari no ‘vende’ coches; te ‘permite’ comprarlos. El producto más importante de Ferrari no es el coche, es la lista de espera. Al mantener la demanda (clientes esperando) muy por encima de la oferta (coches producidos), consigue dos cosas milagrosas:
- Poder de Fijación de Precios Absoluto: Ferrari no negocia descuentos. De hecho, cobra primas por todo.
- Inmunidad a la Depreciación: Un Ferrari usado (especialmente un modelo especial) a menudo vale más que uno nuevo. El cliente no gasta dinero, lo «aparca» en un activo que puede disfrutar.
El resultado se ve en los márgenes. El margen EBITDA (beneficios antes de intereses, impuestos, depreciación y amortización) de Ferrari roza el 38%. El de Mercedes-Benz ronda el 13-15%. El de Toyota apenas supera el 10%. Ferrari no está en el negocio de los coches; está en el negocio del beneficio.
3. Anatomía de un Mito: ¿Qué Vende y Dónde Gana Más Dinero?
La cuenta de resultados de Ferrari es una obra de arte financiero. Se divide en varias categorías, pero la magia ocurre al combinarlas.
Los «Best Sellers» vs. las «Joyas de la Corona»
No todos los Ferrari son iguales para el balance final.
- Los Motores de Volumen (y Cash Flow): Aquí entran los modelos de «acceso» V8 y V6 híbridos, como el 296 GTB/GTS y el Roma. Son los que más unidades venden y mantienen las fábricas en funcionamiento. Y, por supuesto, el Ferrari Purosangue. Este «SUV» (aunque odien que lo llamen así) ha sido una revolución. Es el «Cayenne» de Ferrari, pero a un precio de 400.000 dólares. La lista de espera es de años y su margen de beneficio es gigantesco. Es la máquina de hacer dinero que financiará la próxima década de la compañía.
- Los Reyes del Beneficio (Márgenes Puros): Aquí es donde Ferrari se convierte en una imprenta de dinero. Hablamos de las Series Especiales (como el 812 Competizione) y, sobre todo, la Serie «Icona» (como el Daytona SP3) y los One-Offs. Estos son coches de 2 a 5 millones de dólares que se venden a una lista ultra-exclusiva de clientes ‘antes’ de que el público sepa que existen. El coste de fabricación es una fracción del precio. El margen aquí puede superar el 60%.
El Secreto Oculto: «Ad Personam» y el Merchandising
El precio base de un Ferrari es solo el principio. El verdadero beneficio está en la personalización. El programa «Ad Personam» permite al cliente elegir colores, materiales y acabados únicos. ¿Esa pintura especial de 20.000 dólares? A Ferrari le cuesta 2.000. ¿Esas llantas de fibra de carbono de 30.000? Pura ganancia. Es aquí donde el margen de un coche individual se dispara.
¿Y el merchandising (gorras, camisetas, relojes)? Es importante, pero no tanto por el beneficio directo, sino como marketing. El verdadero «merchandising» de Ferrari es la Fórmula 1. La Scuderia Ferrari es, en esencia, el departamento de marketing más caro y más eficaz del mundo. No es un centro de beneficio; es un centro de creación de mitos. Refuerza el valor de la marca que permite vender un Purosangue por 400.000 dólares.
4. Valoración Actual: ¿Es $400 un Regalo o Sigue Siendo Cara?
Tras la caída a 400 dólares (a fecha de noviembre de 2025), la capitalización bursátil de Ferrari sigue rondando los 75.000 millones de dólares. Si estimamos que Ferrari generará unos beneficios por acción (EPS) de unos 8,50 dólares este año, su ratio PER es de aproximadamente 47 veces.
¿Es esto caro o barato?
- Para una empresa de coches (PER medio de 8-10), es una locura.
- Para una empresa del S&P 500 (PER medio de 20-22), es muy cara.
- Para una empresa de ultra-lujo (Hermès cotiza a 45-50 veces), está exactamente en su sitio.
Conclusión: $400 por acción no es una «ganga». Es un precio que sigue exigiendo que Ferrari ejecute su plan de electrificación y exclusividad a la perfección. La caída simplemente ha purgado la exuberancia irracional que la llevó a $500.
5. Escenarios 2030: El V12 contra el Voltio
El mayor riesgo y la mayor oportunidad para Ferrari es la electrificación. ¿Cómo se vende un sueño eléctrico que, por definición, es silencioso? ¿Cómo se justifica un precio de 500.000 dólares cuando un Tesla Plaid acelera igual de rápido?
Aquí es donde se juega el futuro de la valoración.
Escenario 1: El Toro Eléctrico (Caso Alcista – $750/acción)
Ferrari lanza su primer EV en 2026-2027 y es un éxito rotundo. Se centra en la ligereza, la exclusividad y una experiencia de conducción que el dinero no puede comprar en otro sitio. El mercado lo acepta como el nuevo icono. Mientras tanto, usa combustibles sintéticos (e-fuels) para mantener vivos sus V12 en los modelos «Icona», creando aún más exclusividad. Los márgenes se expanden al 42% y el mercado le otorga un múltiplo PER de 50x sobre beneficios crecientes.
Escenario 2: El Alma Perdida (Caso Bajista – $250/acción)
El EV de Ferrari es… aburrido. No tiene el «sonido», no tiene el «alma». Las regulaciones prohíben el V12 por completo. La marca pierde su diferenciación mágica. Los nuevos clientes ricos prefieren otras cosas y Ferrari se ve obligada a competir en «rendimiento», un juego que no puede ganar contra startups tecnológicas. Los márgenes se comprimen y el mercado la re-valora como una simple empresa de coches… cara. El PER cae a 20x.
Escenario 3: La Transición Híbrida (Caso Base – $500/acción)
Este es el escenario más probable. El Purosangue y los híbridos V6/V8 (como el 296) siguen siendo los motores de caja. El EV se vende bien a los clientes leales, pero no es una revolución. Ferrari gestiona la transición de forma rentable, usando su marca para mantener los precios altos. El crecimiento es modesto pero los beneficios son sólidos. El PER se mantiene estable en el rango 40-45x.
Invertir en Ferrari nunca ha sido una apuesta por el volumen de ventas o la tecnología de baterías. Es una apuesta por la psicología humana. Es una apuesta por el deseo, la escasez y el poder de un logo.
La caída a 400 dólares ha sido un recordatorio saludable de que ninguna acción sube para siempre. Pero la pregunta fundamental para 2030 sigue siendo la misma que en 1950: ¿Cuántas personas en el mundo seguirán dispuestas a pagar una fortuna por un sueño rojo?
La verdadera pregunta es: ¿puede ese sueño seguir siendo igual de poderoso… si funciona con enchufe?