Invertir tras el «Telón de Acero» Financiero: 7 Verdades Contraintuitivas sobre la Bolsa de Teherán
Imagine un mercado de valores donde las sanciones internacionales son el pan de cada día, el acceso al sistema SWIFT es un recuerdo lejano y la moneda local se deprecia a un ritmo que haría palidecer a un corredor de maratón. Bajo cualquier lógica económica convencional, la Bolsa de Teherán (TSE) debería ser un desierto financiero. Sin embargo, para el inversor sofisticado que sabe mirar más allá de los titulares geopolíticos, Irán representa uno de los «mercados frontera» más fascinantes y resilientes del planeta.
1. El Paradigma de la Inflación: Cuando la Crisis se Convierte en Motor
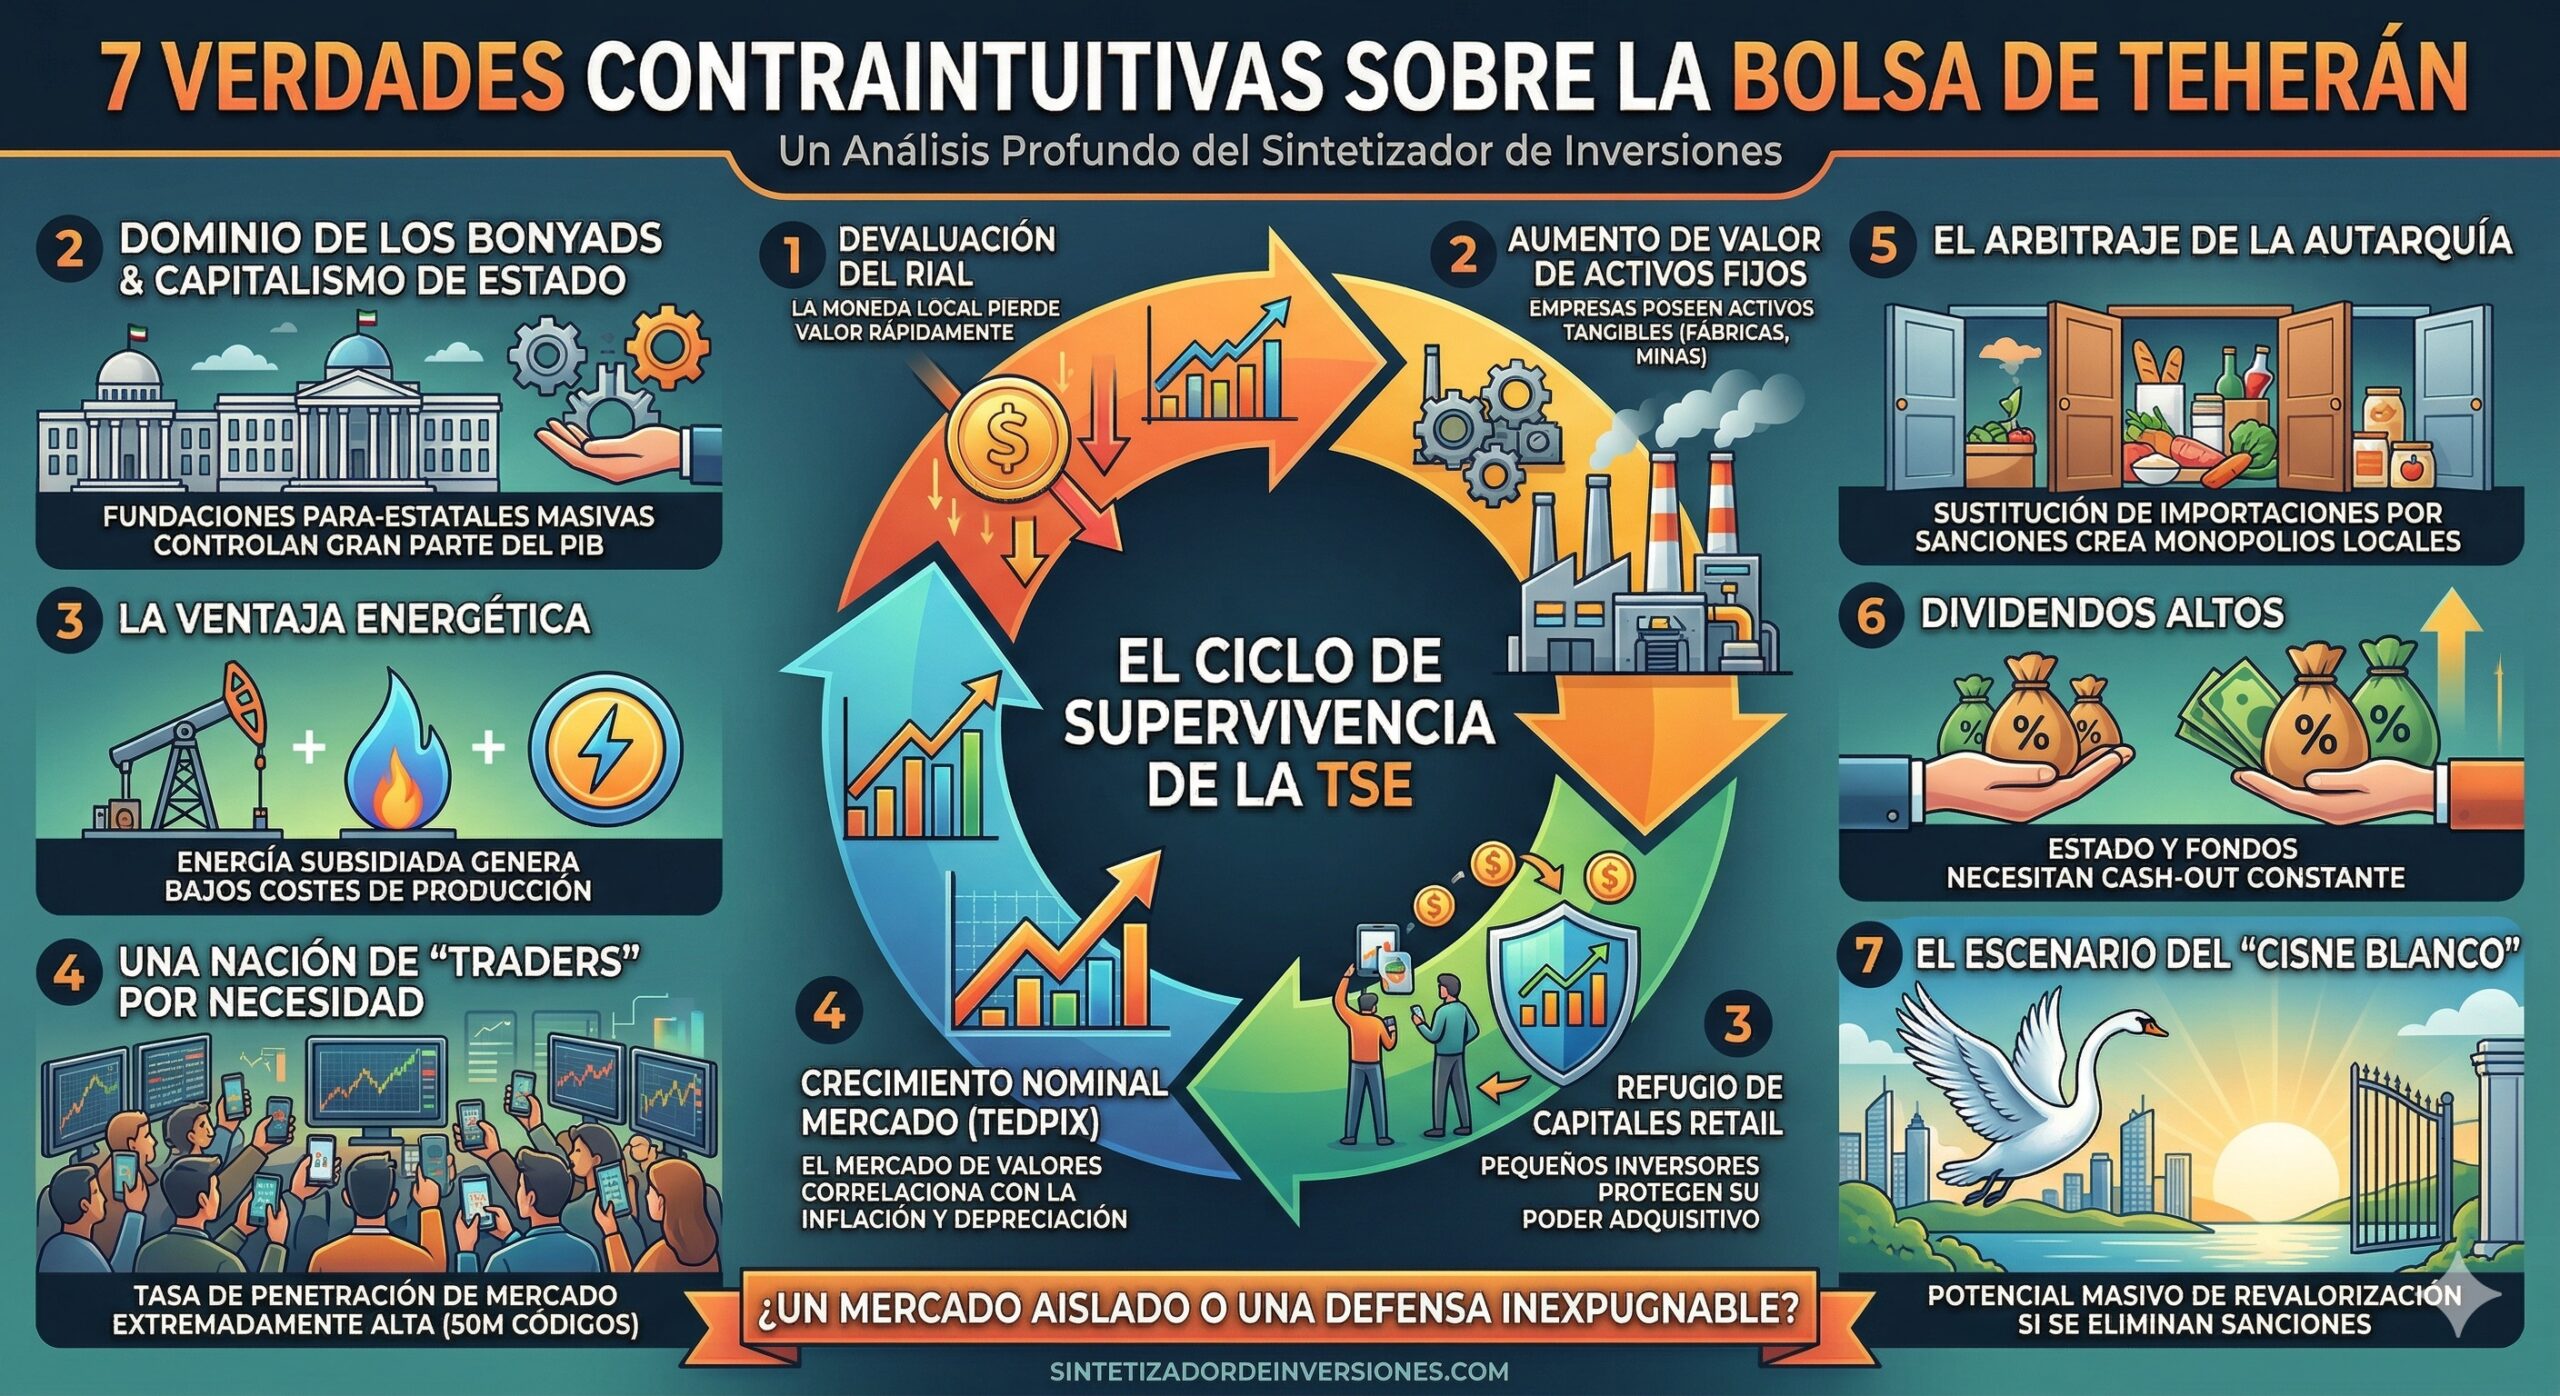
En la mayoría de las economías, una inflación galopante es el beso de la muerte para la renta variable. En Irán, ocurre exactamente lo contrario. El índice TEDPIX ha mostrado históricamente una correlación casi perfecta con la devaluación del Rial frente al dólar.
¿Por qué? Porque las empresas que cotizan en la TSE son poseedoras de activos tangibles: fábricas, reservas minerales y maquinaria. Cuando el Rial pierde valor, el precio nominal de estos activos se dispara para reflejar su valor real en moneda dura. Para el inversor local, la bolsa no es una apuesta de crecimiento, sino el refugio definitivo para proteger su poder adquisitivo.
«En Teherán, no compras acciones porque creas en el crecimiento del PIB; las compras porque el dinero en tu bolsillo se está evaporando y la fábrica de acero de Isfahán sigue allí, valiendo lo mismo en dólares hoy que ayer.»
2. El Dominio de los «Bonyads» y el Capitalismo de Estado
Para entender la bolsa iraní, hay que entender qué es un Bonyad. Estas son fundaciones caritativas (o para-estatales) masivas que controlan hasta el 20% del PIB del país. Surgidas tras la Revolución de 1979, estas entidades operan como conglomerados industriales que no responden del todo ni al mercado ni al gobierno.
El Peso de la Guardia Revolucionaria
Gran parte de las empresas líderes en capitalización tienen vínculos con estas estructuras de poder. El éxito aquí no depende solo de la eficiencia operativa, sino de la «conectividad» estructural. Invertir en Irán es, en gran medida, invertir en la infraestructura misma del Estado.
3. La Ventaja Energética: Márgenes que Desafían la Lógica
Irán posee algunas de las reservas de gas y petróleo más grandes del mundo. Lo que muchos olvidan es que las empresas locales (petroquímicas, cementeras, acereras) acceden a esta energía a precios fuertemente subsidiados por el Estado.
Esto genera una anomalía competitiva: mientras una acería en Europa lucha con los costes eléctricos, una planta iraní produce con costes de energía que son una fracción del estándar global. Aunque las sanciones dificulten la exportación, cuando el producto logra salir al mercado internacional, los márgenes de beneficio pueden ser astronómicos.
4. Una Nación de «Traders» por Necesidad
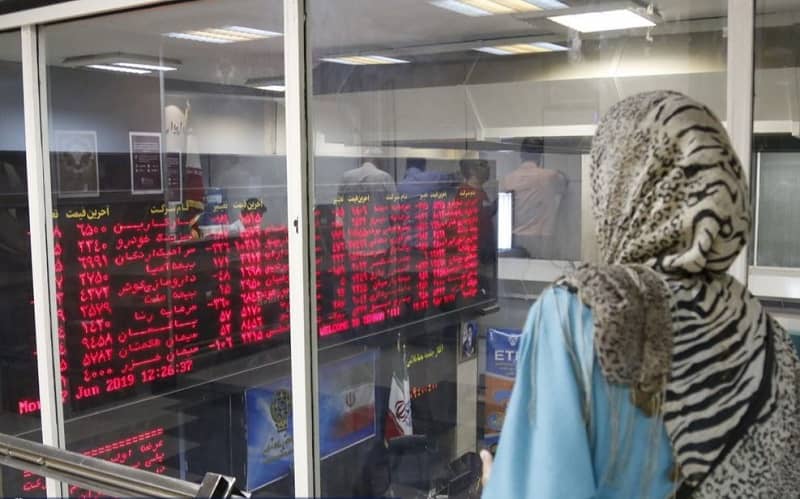
Irán tiene una de las tasas de penetración de mercado de valores más altas del mundo. Con más de 50 millones de códigos de trading emitidos, la bolsa es un fenómeno de masas.
Al no tener acceso fácil a cuentas en el extranjero o divisas estables, la población ha volcado sus ahorros en la bolsa. Esto crea una volatilidad extrema impulsada por el sentimiento minorista, similar a lo que vimos con GameStop en EE.UU., pero a escala nacional y permanente.
5. El Arbitraje de la Autarquía: La Sustitución de Importaciones
Las sanciones han obligado a Irán a desarrollar una «economía de resistencia». Sectores como la alimentación y los productos farmacéuticos han florecido simplemente porque la competencia extranjera ha sido eliminada por decreto o sanción.
Empresas locales que antes eran mediocres ahora operan como monopolios de facto. Es un caso de «proteccionismo involuntario» que crea flujos de caja predecibles para quienes logran dominar la cadena de suministro interna.
6. Los Dividendos: El Efecto «Cash-Out»
Muchos inversores se sorprenden al ver rentabilidades por dividendo (Dividend Yield) tan altas. Debido a que los grandes accionistas (Estado o fondos de pensiones) necesitan efectivo constante para cubrir sus propios déficits, obligan a las empresas a repartir gran parte de sus beneficios.
En un entorno de alta inflación, recibir flujos de caja constantes para reinvertir es la única forma de que el interés compuesto trabaje más rápido que la depreciación monetaria.
7. El Escenario del «Cisne Blanco»: La Reapertura
La mayor tesis de inversión en Irán no es lo que es hoy, sino lo que podría ser si se eliminaran las sanciones. Irán es, posiblemente, el último gran mercado desatendido del mundo, con una población joven y educada.
El riesgo es extremo, pero la valoración de las empresas suele estar en niveles deprimidos que solo se ven en países en conflicto activo, a pesar de que Irán mantiene una estructura industrial operativa y funcional.
Conclusión: El Juego de la Perspectiva
La Bolsa de Irán no es para los pusilánimes. Es un laboratorio económico donde las reglas tradicionales se han doblado bajo la presión de la geopolítica. Para el inversor global, representa un recordatorio poderoso: los mercados pueden prosperar incluso en las condiciones más hostiles si existen activos reales detrás de los números.
Ante este panorama, cabe preguntarse: ¿Es el aislamiento de un mercado su mayor debilidad, o su defensa más inexpugnable contra los ciclos de pánico financiero global?