
Si leíste mi análisis anterior sobre las pensiones públicas, la conclusión fue sobria: el Estado te mantendrá vivo, pero no mantendrá tu estilo de vida. Con una inflación pegajosa y una fiscalidad voraz, depender solo de la Seguridad Social es, irónicamente, la opción más arriesgada.
La solución no es «ahorrar más» para tener una pila de dinero estática que se va consumiendo (y que te da pánico gastar por si vives demasiado). La solución es la Ingeniería de Flujo de Caja.
Necesitas construir una cartera diseñada para generar rentas recurrentes (dividendos, cupones, alquileres) que crezcan por encima de la inflación y que, idealmente, sean invisibles para Hacienda hasta el último momento posible.
Aquí tienes los 5 pilares para construir esa «nómina privada» blindada.
1. El Cambio de Chip: De «Acumular» a «Generar Rentas»
La industria financiera tradicional te vende la idea del «Número Mágico» (ej: «necesitas 1 millón de euros para jubilarte»). Esto es un error psicológico.
¿Por qué? Porque cuando te jubilas y llega una crisis de mercado (como en 2008 o 2022) y tu cartera baja un 20%, tener que vender participaciones para pagar la luz es doloroso. Se llama Riesgo de Secuencia de Retornos. Vender barato destruye tu capital irremediablemente.
La alternativa superior: Una cartera de rentas.
Si tu enfoque es el Cash Flow, no te importa tanto si el precio de tus acciones sube o baja un 10% este año, siempre y cuando los dividendos que te pagan sigan llegando.
La anécdota: Se dice que John D. Rockefeller, el hombre más rico de la historia moderna, dijo una vez: «Lo único que me da placer es ver llegar mis dividendos». No le daba placer ver el precio de la acción en el periódico; le daba placer el cheque en el correo. Esa es la paz mental que buscamos.
2. Acciones de Crecimiento de Dividendos (El verdadero escudo anti-inflación)
Muchos inversores novatos caen en la «Trampa del Alto Rendimiento» (High Yield Trap). Compran acciones de empresas mediocres (como viejas telecos o bancos estancados) porque pagan un dividendo del 8% hoy. El problema es que ese dividendo rara vez crece, y a menudo se recorta.
Para batir la inflación real, no necesitas un rendimiento alto hoy; necesitas un crecimiento del dividendo.
Busca empresas categorizadas como «Aristócratas» o «Reyes» del Dividendo. Son compañías que han aumentado su pago ininterrumpidamente durante 25 o 50 años.
-
Si la inflación es del 3% y tus acciones suben el dividendo un 7% anual, tu poder adquisitivo aumenta cada año sin que tengas que hacer nada.
-
Empresas con «moat» (foso defensivo) y capacidad de fijación de precios (pricing power) son las únicas que pueden trasladar la inflación al cliente y devolverte ese beneficio a ti.
3. Infraestructuras y REITs: El «Casero» sin dolores de cabeza
El ladrillo es la obsesión española, pero comprar un piso para alquilar es ineficiente: iliquidez, riesgo de ocupación, derramas e impuestos altos (el IRPF sobre el alquiler es doloroso si no es vivienda habitual).
La alternativa inteligente para tu cartera de rentas son los REITs (o SOCIMIs) y los fondos de infraestructuras.
-
¿Qué son? Empresas que poseen miles de inmuebles (centros logísticos, data centers, torres de telecomunicaciones, hospitales).
-
La ventaja: Sus contratos de alquiler suelen estar indexados a la inflación. Si el IPC sube, ellos cobran más alquiler, y tú cobras más dividendo.
-
Sectores Clave: Olvida las oficinas viejas. Mira hacia el futuro: centros de datos (para la IA) y logística (para el comercio electrónico).
4. La Renta Fija ya no está «Muerta» (Pero cuidado con los Cupones)
Durante años, los bonos no daban nada. Hoy, con tipos de interés normalizados, los bonos vuelven a jugar un papel vital para aportar estabilidad y flujo de caja predecible.
Sin embargo, aquí entra el mordisco fiscal.
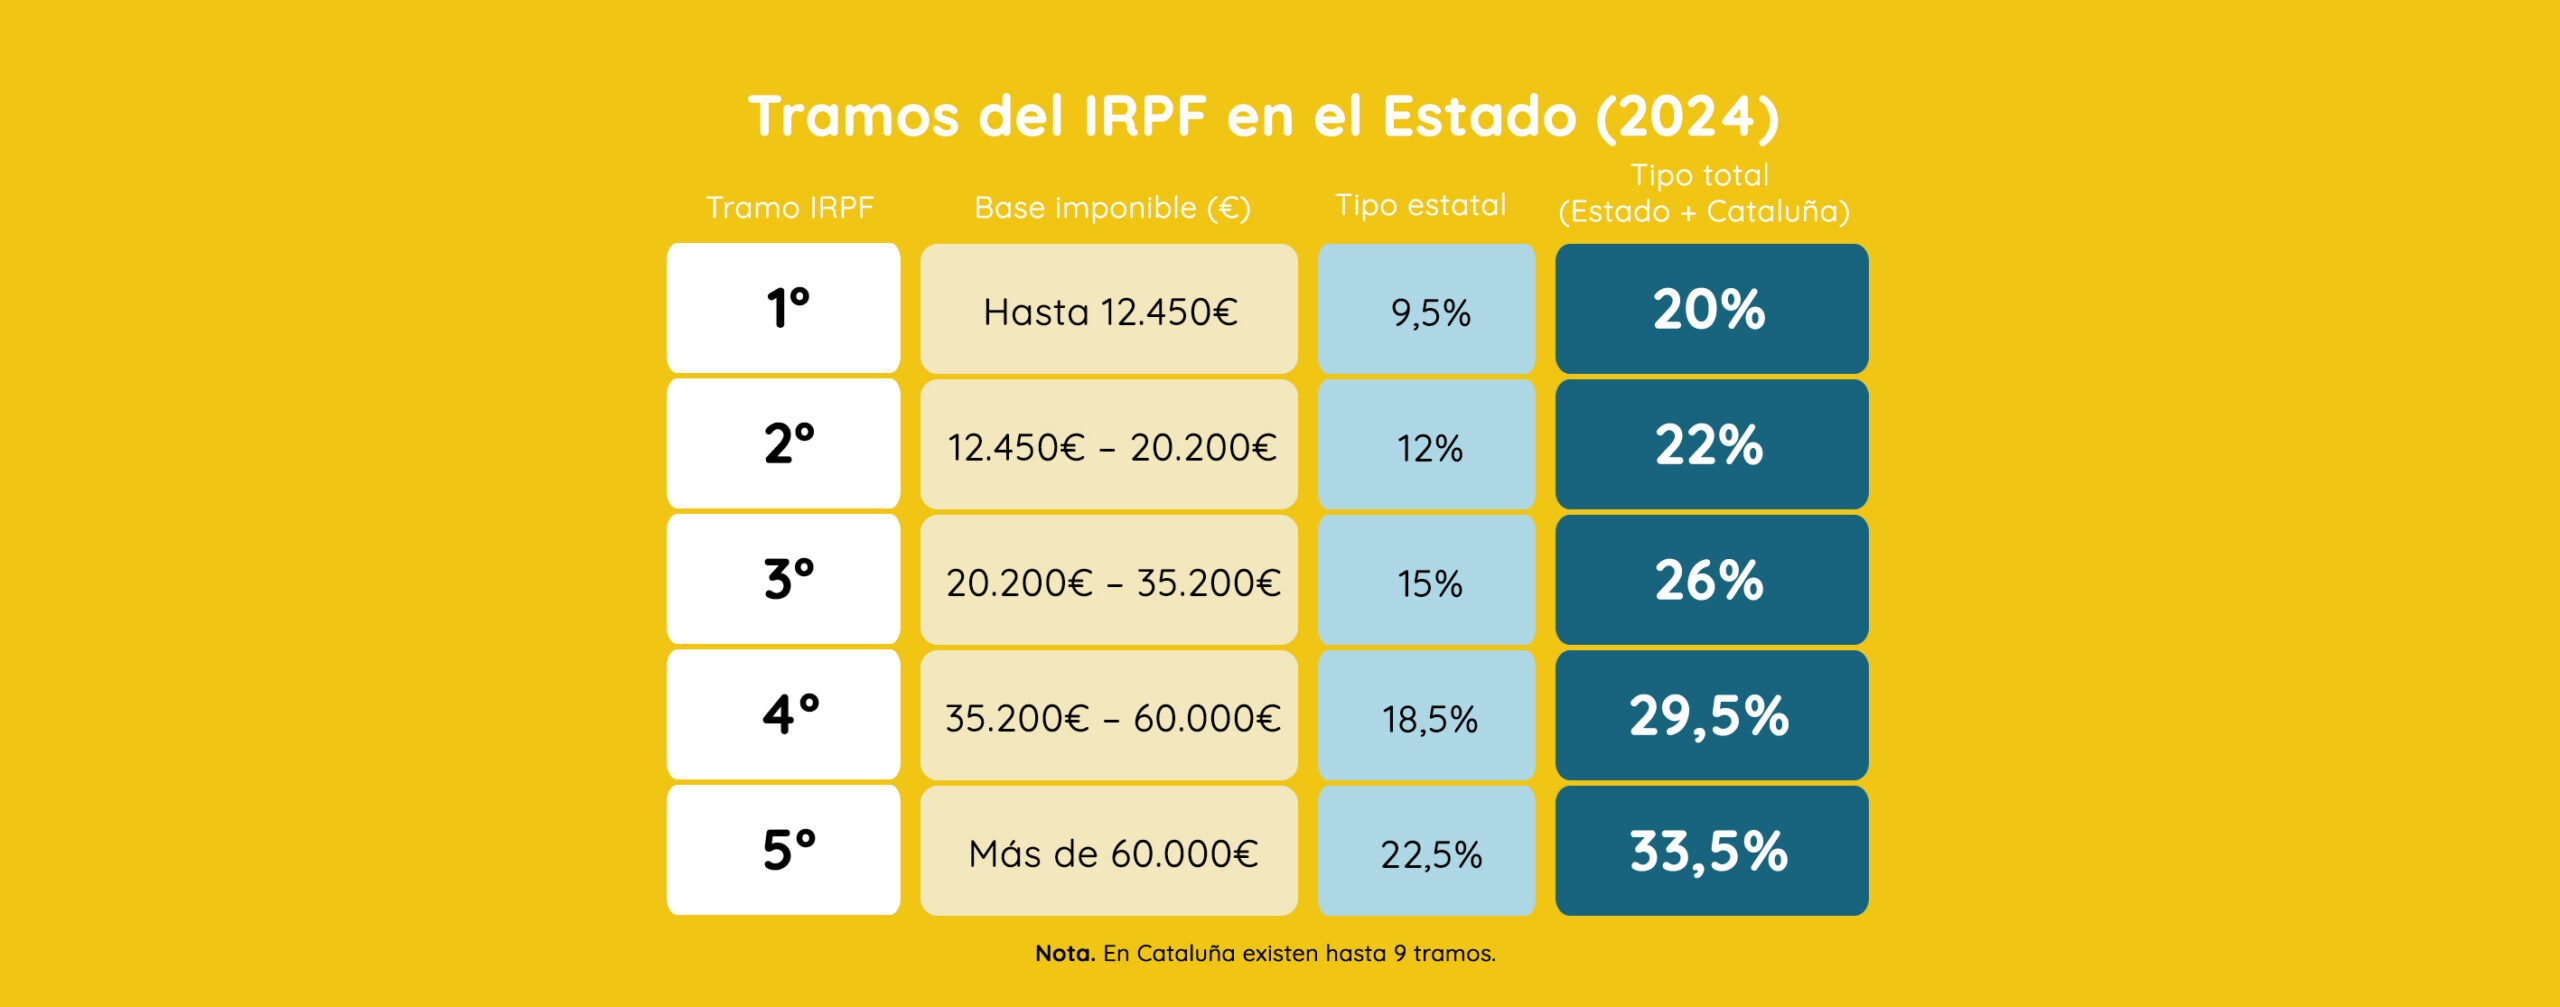
En España, si compras un bono del Estado o un bono corporativo directamente, cada vez que cobras el cupón (los intereses), Hacienda se lleva entre el 19% y el 28% inmediatamente. Eso frena el interés compuesto.
La estrategia fiscal: Utiliza Fondos de Inversión de Renta Fija de Acumulación.
En lugar de cobrar el cupón en tu cuenta, el fondo lo cobra y lo reinvierte automáticamente sin pagar impuestos. Solo tributas cuando decides vender una parte. Esto te permite diferir el pago de impuestos durante décadas, haciendo que tu dinero trabaje sobre el bruto, no sobre el neto.
5. El «Do-It-Yourself» del Dividendo Sintético (La joya fiscal)
Esta es la técnica más avanzada y la más eficiente para un inversor español que quiere complementar su pensión.
Si cobras dividendos de acciones (punto 2), pagas impuestos cada vez (doble imposición en origen + destino, aunque recuperes algo). Es una sangría.
La solución: El Dividendo Sintético.
-
Inviertes en Fondos Indexados o ETFs de Acumulación (que reinvierten todo internamente).
-
Cuando necesitas dinero, tú mismo vendes el porcentaje exacto que necesitas (ej. un 4% anual).
¿Por qué es mágico fiscalmente?
Cuando vendes participaciones de un fondo, solo tributas por la plusvalía (la ganancia), no por el capital principal recuperado.
-
Ejemplo: Si cobras 1.000€ en dividendos reales, tributas por los 1.000€.
-
Ejemplo: Si vendes 1.000€ de tu fondo (donde una parte es tu capital original y otra es ganancia), quizás solo tributes por 300€ de ganancia. Tu factura fiscal baja drásticamente y tu neto en el bolsillo aumenta.
Bonus Práctico: 3 «Motores» para activar tu Dividendo Sintético
Para aplicar la estrategia del punto 5 con éxito en España, necesitas fondos o ETFs de acumulación (que reinviertan los dividendos automáticamente para no pasar por Hacienda hoy).
Aquí tienes 3 de los vehículos más utilizados por la comunidad inversora europea (normativa UCITS) para construir esta «nómina privada»:
1. El «Barco Insignia» Global (Riesgo Medio-Bajo)
-
Nombre: Vanguard FTSE All-World UCITS ETF (Acc)
-
Ticker: VWCE
-
ISIN: IE00BK5BQT80
-
Coste (TER): 0,22% anual.
-
La Tesis: Compras el mundo entero de una sola vez (más de 3.600 empresas de países desarrollados y emergentes). Es la opción «configurar y olvidar». Si Apple cae pero sube Toyota, tú sigues ganando. Ideal para la base de tu cartera.
2. La «Locomotora» Americana (Crecimiento)
-
Nombre: iShares Core S&P 500 UCITS ETF (Acc)
-
Ticker: SXR8 (o CSSPX)
-
ISIN: IE00B5BMR087
-
Coste (TER): 0,07% anual.
-
La Tesis: Eficiencia pura. Inviertes en las 500 mayores empresas de EE.UU. por un coste ridículo. Históricamente ha sido imbatible en rentabilidad, pero concentra todo tu riesgo en un solo país y en el dólar. Perfecto si confías en que la tecnología americana seguirá dominando el mundo en 2030.
3. El Factor «Calidad» (Para dormir tranquilo)
-
Nombre: iShares Edge MSCI World Quality Factor (Acc)
-
Ticker: IWQU
-
ISIN: IE00BP3QZ601
-
Coste (TER): 0,30% anual.
-
La Tesis: No compra todo el mercado, sino que lo filtra. Selecciona solo empresas con balances «a prueba de balas» (baja deuda, beneficios estables y alto retorno sobre capital). Suele resistir mejor las crisis que el índice normal. Es la opción favorita para quienes buscan crecimiento pero quieren reducir los sustos.
Advertencia Importante: Fíjate siempre en que el apellido del fondo sea «(Acc)» o «Accumulating». Si compras la versión «(Dist)» o «Distributing», te ingresarán los dividendos reales y romperás la magia fiscal de esta estrategia.
Resumen Final: Tu Hoja de Ruta
La pensión pública de 2026 y más allá será un «sueldo base» de subsistencia. Tu calidad de vida dependerá de esta capa extra que construyas:
-
Prioriza activos que suban sus pagos (Crecimiento de Dividendos) sobre los que pagan mucho hoy pero no crecen.
-
Usa el ladrillo «líquido» (REITs) para indexarte a la inflación.
-
Vital: Aprovecha la ventaja fiscal de los fondos de acumulación para crear tus propias rentas (dividendos sintéticos) y pagar a Hacienda solo lo justo y necesario.
Construir esto lleva tiempo, pero la alternativa es esperar a ver qué decide el gobierno de turno con tu futuro.