
IVA e IRPF para Autónomos: Desentrañando los Impuestos Clave
Adentrarse en el mundo del autoempleo en España implica familiarizarse con un entramado fiscal complejo, pero fundamental. Dos de los impuestos más importantes que cualquier autónomo debe comprender son el Impuesto sobre el Valor Añadido (IVA) y el Impuesto sobre la Renta de las Personas Físicas (IRPF). Lejos de ser meras cargas, entender su funcionamiento es clave para una gestión financiera eficiente y para evitar sorpresas desagradables con la Agencia Tributaria.
Imaginemos por un momento a Amalia, una diseñadora gráfica freelance que acaba de iniciar su actividad. Al principio, cada vez que escuchaba las siglas «IVA» o «IRPF», sentía un nudo en el estómago. Le recordaba a esos acertijos imposibles que veía en programas de televisión. Sin embargo, con el tiempo y una buena dosis de paciencia, Amalia descubrió que, si bien requieren atención, estos impuestos operan bajo una lógica interna que, una vez comprendida, facilita mucho su día a día. Ella aprendió que no se trata de memorizar números, sino de entender los principios que rigen el flujo del dinero a través de su actividad.
El IVA: El Impuesto que Recaudas para Hacienda
El Impuesto sobre el Valor Añadido, o IVA, es un impuesto indirecto que recae sobre el consumo. Esto significa que no lo pagas directamente tú como autónomo sobre tus ingresos, sino que lo recaudas de tus clientes y, posteriormente, lo ingresas a la Agencia Tributaria. Actúas, en esencia, como un intermediario entre el consumidor final y el Estado. Es como si el Estado te delegara la función de recaudador en cada una de tus transacciones.
IVA Repercutido vs. IVA Soportado: La Danza de la Recaudación
Para entender el IVA en la práctica, es crucial diferenciar entre dos conceptos clave:
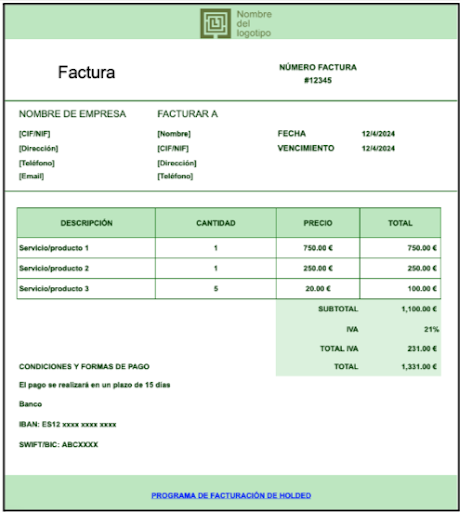
- IVA Repercutido: Es el IVA que tú, como autónomo, añades a tus facturas cuando vendes un producto o prestas un servicio. Este IVA lo paga tu cliente y tú lo «guardas» para Hacienda. Es decir, si emites una factura de 100€ por un servicio y aplicas el 21% de IVA, el cliente te pagará 121€. Esos 21€ son el IVA repercutido.
- IVA Soportado: Es el IVA que tú pagas a tus proveedores o a otros autónomos cuando adquieres bienes o servicios necesarios para tu actividad económica. Por ejemplo, si Amalia compra un nuevo ordenador para su trabajo por 800€ más el 21% de IVA, pagará 168€ de IVA soportado.
La clave de la liquidación del IVA trimestral (o mensual, para grandes empresas) reside en la diferencia entre el IVA repercutido y el IVA soportado. Si el IVA repercutido es mayor que el IVA soportado, deberás ingresar la diferencia a Hacienda. Si, por el contrario, el IVA soportado es superior al repercutido (lo cual suele ocurrir al inicio de la actividad o en periodos de mucha inversión), Hacienda te devolverá la diferencia o podrás compensarla en trimestres futuros. Este mecanismo de «compensación» es lo que permite que el IVA sea un impuesto sobre el «valor añadido» en cada etapa de la cadena productiva.
Tipos de IVA en España: Conoce dónde encaja tu actividad
En España, existen diferentes tipos de IVA, que varían en función del bien o servicio:
- IVA General (21%): Es el tipo más común y se aplica a la mayoría de bienes y servicios, como ropa, calzado, electrodomésticos, servicios profesionales (salvo exenciones), etc.
- IVA Reducido (10%): Se aplica a bienes y servicios considerados de primera necesidad o de interés social, como la mayoría de los alimentos (excepto bebidas alcohólicas), transporte de viajeros, servicios de hostelería, viviendas, etc.
- IVA Superreducido (4%): Destinado a productos y servicios básicos e indispensables, como alimentos de primera necesidad (pan, leche, huevos, frutas, verduras), libros, periódicos, medicamentos, etc.
Actividades Exentas de IVA: Casos Particulares a Conocer
Si bien la mayoría de las actividades económicas están sujetas a IVA, existen algunas excepciones importantes que debes conocer. Una actividad exenta de IVA significa que no tienes que repercutirlo en tus facturas, pero tampoco puedes deducir el IVA soportado en los gastos relacionados con esa actividad. Es un régimen particular que, a veces, puede parecer una ventaja, pero que tiene sus propias implicaciones. Es crucial distinguirlas de las actividades «no sujetas», que simplemente no entran en el ámbito del impuesto.
Algunas de las actividades más comunes exentas de IVA incluyen:
- Servicios sanitarios y hospitalarios: La mayoría de los servicios prestados por médicos, dentistas, fisioterapeutas y otros profesionales de la salud. Sin embargo, los servicios de cirugía estética o tratamientos no curativos sí suelen llevar IVA.
- Educación y enseñanza: Clases impartidas por profesores y centros educativos reconocidos oficialmente, como colegios, universidades o academias regladas. La formación no reglada (por ejemplo, cursos de idiomas no oficiales o talleres de hobbies) sí suele estar sujeta a IVA.
- Servicios financieros y de seguros: Operaciones relacionadas con la banca, los seguros y los fondos de inversión están exentas.
- Alquiler de viviendas: El alquiler de una vivienda para uso residencial está exento de IVA, a diferencia del alquiler de locales comerciales u oficinas.
- Servicios artísticos y culturales: Algunas representaciones teatrales, conciertos o exposiciones pueden estar exentas, dependiendo de la naturaleza y el carácter público de la actividad.
- Servicios deportivos: Ciertas actividades deportivas y sus instalaciones, cuando son ofrecidas por entidades sin ánimo de lucro a sus socios o al público en general.
- Loterías y apuestas: Los ingresos derivados de la venta de lotería y juegos de azar gestionados por el Estado.
Es fundamental que como autónomo sepas qué tipo de IVA aplicar a tus servicios o productos, ya que un error en este cálculo puede acarrear problemas con Hacienda. Si tu actividad se enmarca en alguna de estas exenciones, deberás indicarlo en tus facturas y tener en cuenta que no podrás desgravar el IVA de tus compras relacionadas.
Obligaciones con el IVA: Cuándo y Cómo Declarar
La mayoría de los autónomos están obligados a presentar el IVA de forma trimestral, a través del Modelo 303. Los plazos son:
- Primer Trimestre (enero-marzo): del 1 al 20 de abril.
- Segundo Trimestre (abril-junio): del 1 al 20 de julio.
- Tercer Trimestre (julio-septiembre): del 1 al 20 de octubre.
- Cuarto Trimestre (octubre-diciembre): del 1 al 30 de enero del año siguiente.
Además, en enero de cada año, se debe presentar el Modelo 390, que es una declaración informativa anual que resume todas las operaciones con IVA del año anterior. Este modelo no implica pago, sino que sirve para que Hacienda tenga una visión global de tu actividad con respecto a este impuesto.
El IRPF: Tu Impuesto sobre los Beneficios Personales
El Impuesto sobre la Renta de las Personas Físicas (IRPF) es un impuesto directo y progresivo que grava las rentas que obtienen las personas físicas, incluidos los autónomos. A diferencia del IVA, que «recaudas» de otros, el IRPF lo pagas tú sobre tus propios beneficios. Es decir, lo que ganas después de deducir los gastos necesarios para tu actividad.
Estimación Directa vs. Estimación Objetiva (Módulos)
Como autónomo, puedes determinar tus rendimientos (beneficios) para el IRPF de dos formas principales:
- Estimación Directa:Es el régimen más común y se divide en dos modalidades:
- Estimación Directa Simplificada: Aplica a autónomos cuyos ingresos anuales no superen los 600.000 euros. Es la modalidad más habitual y permite deducir todos los gastos relacionados con la actividad, siempre que estén justificados y registrados. Para Amalia, esta es la modalidad que aplica por defecto. Cada vez que compraba software de diseño, contrataba un hosting o pagaba su asesoría, sabía que ese gasto reduciría la base sobre la que se calcularía su IRPF.
- Estimación Directa Normal: Para aquellos autónomos que superen los 600.000 euros de ingresos anuales. Requiere una contabilidad más detallada.
- Estimación Objetiva (Módulos):Este régimen es aplicable a ciertas actividades y se calcula el rendimiento en base a unos «módulos» preestablecidos (como metros cuadrados del local, consumo de energía, personal empleado, etc.), en lugar de por los ingresos y gastos reales. Es un sistema simplificado, pero con menos flexibilidad para deducir gastos. Es importante destacar que no todas las actividades pueden acogerse a módulos, y su uso está cada vez más limitado.
Retenciones de IRPF: El Adelanto a Hacienda
Si facturas a otras empresas o a profesionales, es probable que tengas que aplicar una retención de IRPF en tus facturas. Esta retención es un adelanto que tus clientes ingresan directamente a Hacienda en tu nombre. Es decir, tú no cobras el total de la factura, sino el importe una vez aplicada la retención. Es como si Hacienda ya se llevara una parte de tus ganancias antes de que lleguen a tu cuenta.
- Tipo General de Retención: El tipo estándar es del 15%.
- Tipo Reducido para Nuevos Autónomos: Si eres un autónomo de nueva alta, puedes aplicar una retención reducida del 7% durante los dos primeros años de actividad. Es un pequeño respiro que Hacienda ofrece para facilitar los inicios.
No todos los autónomos deben aplicar retención en sus facturas. Por ejemplo, si facturas principalmente a particulares o si tu actividad está sujeta a ciertos regímenes especiales, es posible que no tengas esta obligación.
Pagos Fraccionados de IRPF: El Modelo 130 o 131
Además de las retenciones (si aplicables), los autónomos deben realizar pagos fraccionados a cuenta del IRPF de forma trimestral. Esto se hace a través del Modelo 130 (para quienes tributan en estimación directa) o el Modelo 131 (para quienes lo hacen por módulos). Estos pagos son «adelantos» del impuesto que tendrás que pagar en tu declaración de la renta anual.
La base para calcular estos pagos es tu rendimiento neto acumulado en el trimestre (ingresos menos gastos deducibles). Sobre este rendimiento, se aplica un porcentaje (generalmente el 20% para estimación directa) y se restan las retenciones que te hayan aplicado tus clientes. Es como una pequeña «declaración» cada trimestre para que Hacienda no tenga que esperar a final de año para cobrar.
La Declaración Anual de la Renta: El Ajuste Final
Aunque realices pagos trimestrales o tus clientes te retengan IRPF, el cálculo definitivo del impuesto se realiza en la declaración anual de la renta (Modelo 100), que se presenta entre abril y junio del año siguiente al ejercicio fiscal. En esta declaración, se suman todos tus ingresos y se restan todos los gastos deducibles, aplicando los tramos de IRPF correspondientes. Los tramos del IRPF son progresivos, lo que significa que cuanto más ganas, mayor es el porcentaje que se aplica a cada tramo de renta.
Los tramos de IRPF en España varían cada año y por comunidad autónoma, pero a modo de ejemplo, para la renta estatal, los tipos actuales suelen oscilar entre el 19% para las rentas más bajas y el 47% para las más altas. Es importante entender que esto no significa que pagues un porcentaje fijo sobre el total de tus ingresos, sino que cada parte de tu renta tributa a un tipo diferente. Por ejemplo, los primeros 12.450€ tributan al 19%, la siguiente parte al 24%, y así sucesivamente.
Gastos Deducibles en IRPF: El Arte de Ahorrar
Una de las grandes ventajas de ser autónomo es la posibilidad de deducir gastos. Esto significa que puedes restar de tus ingresos aquellos gastos que sean necesarios para el desarrollo de tu actividad económica, reduciendo así tu base imponible y, por tanto, la cantidad de IRPF a pagar. Es vital que estos gastos estén relacionados con tu actividad, estén justificados con factura y estén debidamente registrados.
Algunos ejemplos comunes de gastos deducibles:
- Suministros y alquiler: Si trabajas desde casa, puedes deducir una parte proporcional de los gastos de suministros (luz, agua, gas, internet) y, si eres propietario, el IBI de la parte afecta a tu actividad. Si tienes una oficina o local, el alquiler y los suministros son deducibles en su totalidad.
- Cuota de autónomos: La cuota mensual que pagas a la Seguridad Social es completamente deducible.
- Material de oficina y consumibles: Ordenadores, software, impresoras, papel, etc.
- Servicios profesionales externos: Asesoría fiscal, gestoría, abogados, consultores.
- Gastos de formación: Cursos, seminarios, másteres relacionados con tu actividad.
- Seguros: Seguros de responsabilidad civil, seguros de salud (con límites).
- Gastos de viaje y manutención: Dietas, transporte y alojamiento relacionados con la actividad, con límites y requisitos específicos.
- Amortizaciones: De bienes de inversión duraderos (como equipos informáticos de alto valor, mobiliario) a lo largo de su vida útil.
La correcta gestión de los gastos deducibles es un pilar fundamental de la planificación fiscal de cualquier autónomo. No se trata de inventar gastos, sino de registrar y justificar meticulosamente cada euro que se invierte en el negocio.
Diferencias Fundamentales y Complementariedades
Aunque el IVA y el IRPF son ambos impuestos que afectan a los autónomos, sus naturalezas son muy distintas:
- El IVA es un impuesto indirecto sobre el consumo, que el autónomo recauda de sus clientes y entrega a Hacienda. Es un «traslado» de dinero.
- El IRPF es un impuesto directo sobre la renta o beneficio personal del autónomo, que se paga sobre lo que realmente gana después de deducir gastos. Es un «coste» directo para el autónomo.
Ambos impuestos requieren declaraciones periódicas y una gestión cuidadosa de la facturación y los gastos. La interconexión reside en que, para calcular el IRPF, necesitas conocer tus ingresos y gastos reales, y muchos de esos gastos llevan IVA. Sin embargo, el IVA soportado es un concepto que se deduce del IVA repercutido, mientras que el IRPF se calcula sobre tu beneficio neto.
En definitiva, para cualquier autónomo, entender el IVA y el IRPF no es solo una obligación legal, sino una habilidad esencial para la supervivencia y el crecimiento de su actividad. Como Amalia descubrió, el secreto no está en temer a las siglas, sino en dominar los principios que hay detrás, convirtiendo la complejidad inicial en una herramienta de gestión.