Cuando hablamos de inversión, solemos fijarnos en el número que más brilla: “mi cartera subió un +20 % este año”. Pero la verdad es que ese dato aislado puede ser engañoso. Lo que realmente importa no es solo cuánto se gana, sino cómo se gana y con qué grado de consistencia.
En este artículo vamos a ver por qué un portfolio bien diseñado puede marcar la diferencia y cómo el modelo del portafolio permanente ofrece una base sólida para quienes buscan estabilidad a largo plazo.
1. El mito del rendimiento bruto
Un retorno anual elevado —+20 %, por ejemplo— puede sonar impresionante. Sin embargo, lo fundamental es analizar:
-
Cómo se generó ese resultado.
-
Con qué riesgos y en qué condiciones de mercado.
-
Qué probabilidad hay de que se repita.
Un solo dato no garantiza sostenibilidad. Una cartera puede brillar un año y hundirse al siguiente si su estructura no está preparada para distintos escenarios.
2. La consistencia como verdadero objetivo
Un portfolio que en todo un mes apenas registra un día negativo transmite robustez psicológica y matemática: baja volatilidad, menor riesgo de caídas profundas (drawdowns) y mayor resistencia ante choques externos.
Esta consistencia es característica de carteras que se construyen con activos poco correlacionados, capaces de compensarse mutuamente.
3. La filosofía del “portafolio permanente”
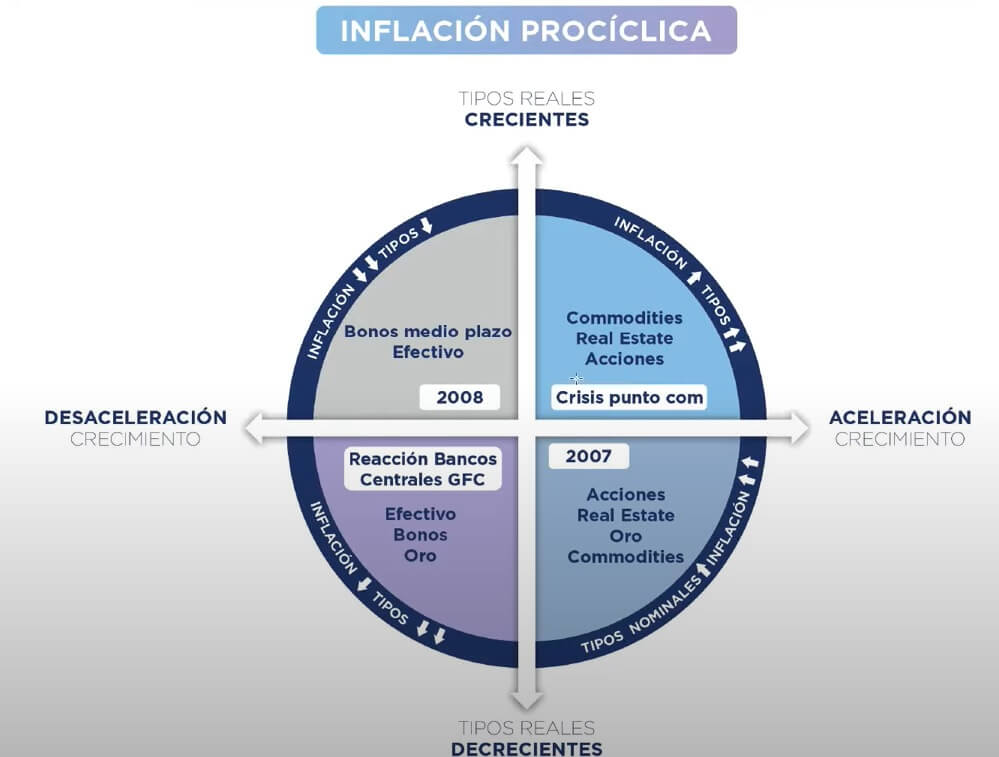
El economista Harry Browne popularizó una estrategia sencilla y poderosa: dividir la cartera en cuatro bloques, cada uno diseñado para prosperar en un tipo distinto de entorno económico.
-
Acciones → Crecimiento en fases de expansión.
-
Bonos largos → Refugio en recesiones o periodos de desinflación.
-
Oro → Protección en inflación o incertidumbre.
-
Liquidez (cash) → Defensa en deflación o crisis de liquidez.
La clave está en la no correlación: lo que cae en un entorno suele ser compensado por otro activo en alza.
4. Ejemplo clásico de asignación
Un esquema básico del portafolio permanente reparte el riesgo así:
-
25 % Acciones
-
25 % Bonos del Tesoro a largo plazo
-
25 % Oro
-
25 % Liquidez
Variantes más modernas incorporan activos adicionales (bonos cortos, bienes reales o TIPS), pero la idea central siempre es la misma: cubrir distintos regímenes macroeconómicos.
5. El reequilibrio: disciplina automática
El portafolio permanente no solo diversifica, también obliga a reequilibrar periódicamente.
-
Si las acciones suben demasiado, se vende una parte.
-
Con ese dinero, se compran activos rezagados como oro o bonos.
Este mecanismo convierte la teoría de “comprar barato y vender caro” en una práctica sistemática.
6. ¿Para quién es adecuado?
Este enfoque resulta ideal para quienes buscan:
-
Estabilidad emocional en mercados volátiles.
-
Retornos consistentes, aunque no espectaculares.
-
Protección relativa ante inflación, deflación o recesión.
No es el camino de quien busca máximos rendimientos agresivos. Pero sí una base sólida para crecer con serenidad.
7. Portfolio permanente vs. enfoque tradicional
| Aspecto | Portfolio Permanente | Estrategia 60/40 |
|---|---|---|
| Volatilidad | Baja | Moderada |
| Drawdowns | Menores | Más profundos |
| Protección ante inflación/deflación | Alta | Limitada |
| Complejidad | Baja | Baja |
8. Cómo construir tu versión avanzada
- Define tu tolerancia a volatilidad y drawdown.
- Selecciona activos líquidos y de bajo coste (ETFs, fondos indexados).
- Define reglas de reequilibrio: anual o por desvíos ±5 %.
- Monitorea regularmente la correlación y rendimiento.
La estrategia puede adaptarse añadiendo bonos cortos, mercados globales o inflación protegida (TIPS), siempre respetando la idea de no correlación.
9. Reflexión final
Un +20 % anual es impresionante, pero sin evaluar su origen corre el riesgo de ser un espejismo. Lo relevante es combinar rendimiento, consistencia y resistencia.
El portfolio permanente es una fórmula sencilla y estructurada que puede ofrecer esa combinación, especialmente para inversores que valoran la estabilidad tanto como la rentabilidad.
¿Es la más agresiva o la que más beneficios promete? No.
¿Puede funcionar como columna vertebral de una estrategia diversificada y disciplinada? Muy probablemente sí.