
Manejar dinero en efectivo en 2025 puede ser un dolor de cabeza. No es raro encontrarse con una suma considerable que viene de un regalo, una herencia familiar o incluso ahorros en metálico que nunca llegaron al banco. Sin embargo, cuando uno quiere digitalizar esos billetes y transformarlos en un ahorro organizado, la gran preocupación siempre aparece: ¿cómo ingreso este dinero sin que Hacienda me busque problemas?
En este artículo te cuento lo que aprendí al enfrentarme a la misma situación: tenía 5.000 € en efectivo guardados y necesitaba meterlos en el sistema financiero de manera responsable, sin arriesgarme a sanciones ni a perder dinero en soluciones poco seguras.
El problema de tener efectivo en casa
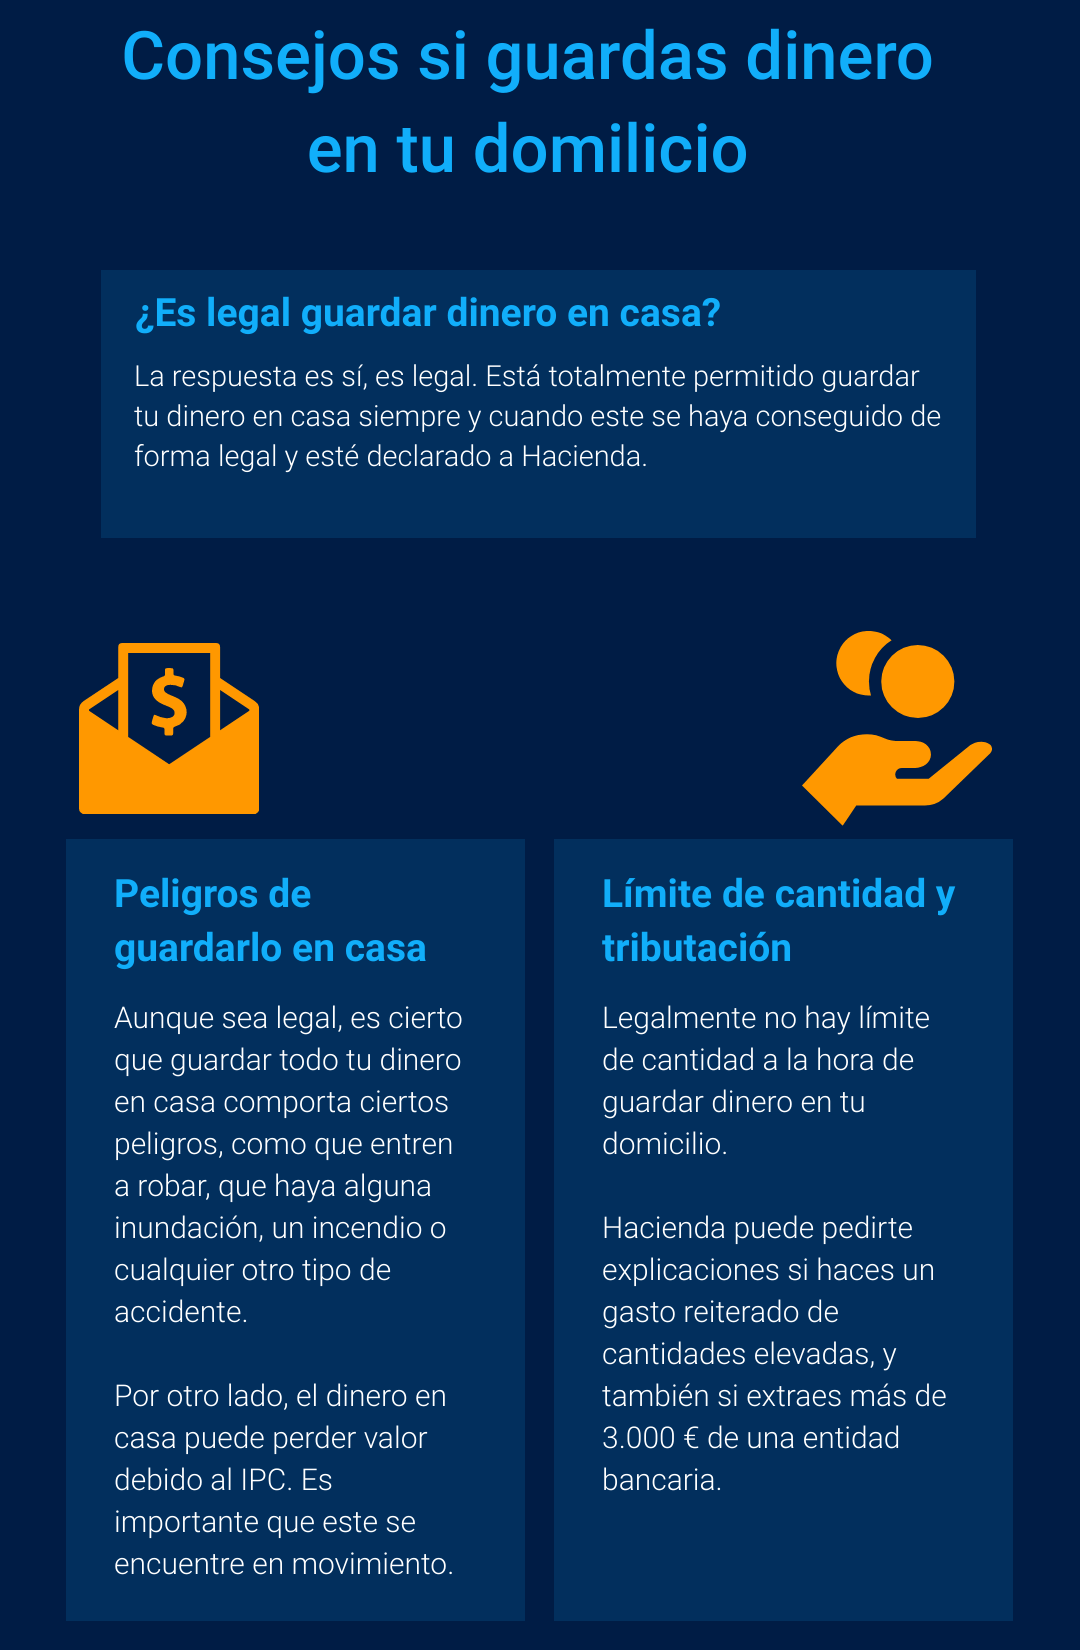
Tener dinero en metálico guardado en un cajón o en una caja fuerte puede parecer una forma de seguridad, pero en realidad tiene muchos inconvenientes:
-
Riesgo de robo o pérdida: un descuido puede acabar con tus ahorros.
-
Pérdida de valor: la inflación hace que cada año esos billetes valgan menos.
-
Dificultad para invertir: sin digitalizar el dinero no puedes acceder a productos financieros.
-
Sospechas fiscales: los bancos están obligados a reportar ciertos movimientos.
En mi caso, después de recibir ese dinero de un familiar, me rayaba con la idea de tenerlo escondido y decidí buscar la mejor manera de ingresarlo poco a poco.
¿Qué pasa si ingreso dinero en efectivo en el banco?
Lo primero que hay que entender es que ingresar efectivo en el banco no es ilegal. Lo que preocupa a Hacienda son los movimientos sospechosos, el blanqueo de capitales o el fraude fiscal.
Algunas claves importantes:
-
Ingresos de más de 3.000 € en metálico suelen ser notificados automáticamente a Hacienda.
-
Movimientos repetitivos sin justificación también pueden levantar alertas.
-
Si tienes trabajos declarados o ahorros familiares justificables, no debería haber problema siempre que puedas explicarlo.
Por eso, la estrategia más recomendable no es “colar” el dinero de golpe, sino organizar un plan de ingresos graduales.
Estrategias seguras para digitalizar efectivo
Después de darle muchas vueltas, comparando opciones y leyendo experiencias de otros, encontré varias formas seguras y legales de transformar mi dinero físico en ahorro digital.
1. Ingresos pequeños y regulares en tu banco
-
Puedes ingresar cantidades inferiores a 1.000 € de forma periódica (ejemplo: 500 € al mes).
-
Si tienes varias cuentas, distribuye los ingresos.
-
Asegúrate de que los movimientos coincidan con tu perfil: estudiante, trabajador parcial, regalos familiares, etc.
Es la opción más sencilla y transparente.
2. Usar cuentas de ahorro o bancos digitales
Abrir cuentas en neobancos o bancos online (N26, Revolut, ING, etc.) te permite diversificar ingresos y mantener una organización clara.
La ventaja es que estos bancos suelen poner menos trabas para depósitos pequeños.
3. Explicar el origen del dinero
Aunque suene pesado, lo más importante es que si un día Hacienda pregunta, tengas un argumento claro y coherente.
En mi caso, podía demostrar que el dinero venía de regalos familiares, ahorros de verano y una pequeña herencia en metálico. Esto tranquiliza mucho y evita sustos.
4. Evitar soluciones arriesgadas
En mi búsqueda pensé en varias alternativas poco seguras:
-
Criptomonedas en cajeros USDT → demasiadas estafas y comisiones.
-
Tarjetas regalo (Paysafecard, Apple, etc.) → pérdida de valor y nula rentabilidad.
-
Oro o metales preciosos → ilíquidos y con costes adicionales.
La conclusión fue clara: mejor hacerlo poco a poco en el banco que buscar atajos que podrían meterme en líos.
Qué hacer después de ingresar el dinero
Una vez que logres digitalizarlo, llega lo más importante: qué hacer con tus ahorros. Tenerlos en una cuenta corriente sin más no te protegerá contra la inflación.
Algunas ideas seguras:
-
Cuenta remunerada: ideal para estudiantes que quieren liquidez.
-
Fondos de inversión de bajo riesgo: a través de tu banco o roboadvisors.
-
Plan de ahorro mensual: destinar siempre una parte fija a inversión.
En mi caso, como gasto poco (unos 120 € al mes), decidí destinar la mayoría del dinero a crear un colchón de emergencia y después invertir poco a poco en productos indexados.
Conclusión
Digitalizar dinero en efectivo no tiene por qué ser un problema si se hace con cabeza. La clave está en:
-
No ingresar todo de golpe.
-
Usar bancos diferentes si es necesario.
-
Tener claro el origen del dinero.
-
Evitar atajos peligrosos como criptos o tarjetas regalo.
Al final, lo que parecía un lío enorme se convirtió en un proceso sencillo que me dio tranquilidad. Ahora duermo mejor sabiendo que mis ahorros están seguros, organizados y creciendo poco a poco.