
¿Qué eran los Consols?
Los Consols (Consolidated Annuities) fueron un tipo de bono emitido por el Gobierno británico desde el siglo XVIII. Su característica más llamativa era que no tenían fecha de vencimiento: el inversor recibía intereses de forma indefinida, pero nunca recuperaba el capital salvo que el propio Gobierno decidiera recomprarlos.
Fueron creados en 1751 por el ministro Henry Pelham para consolidar distintas deudas previas, y durante más de 250 años fueron considerados una de las inversiones más seguras del mundo.
- Pagaban un interés fijo anual (inicialmente en torno al 3-4 %).
- No tenían vencimiento → eran bonos perpetuos.
- Se utilizaron para financiar guerras, infraestructuras y el gasto público británico durante siglos.
El Reino Unido fue amortizando poco a poco estos títulos y los últimos Consols se extinguieron definitivamente en 2015.
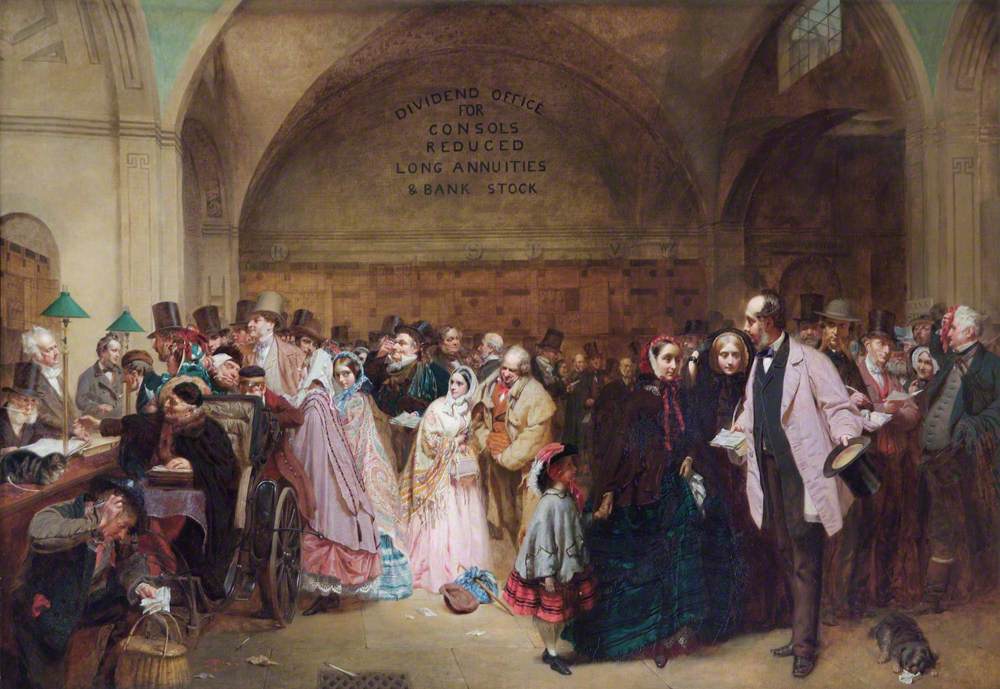
(La imagen de este artículo es el cuadro Dividend Day at the Bank of England de George Elgar Hicks, del año 1859.)
¿Por qué eran interesantes?
- Seguridad → estaban respaldados por el Gobierno británico.
- Ingresos estables → pagaban cupones fijos de por vida.
- Liquidez → podían comprarse y venderse en mercados secundarios.
El inconveniente principal era que el capital invertido nunca se recuperaba salvo recompra voluntaria, y con el tiempo, los cupones fueron quedando muy bajos frente a la inflación.
¿Existe algo parecido hoy en día?
En la actualidad, los gobiernos ya no emiten bonos perpetuos clásicos como los Consols. Sin embargo, para un pequeño inversor en España hay alternativas con características similares:
1. Bonos y obligaciones del Estado a largo plazo
El Tesoro español emite deuda pública con plazos de hasta 50 años. Aunque no son perpetuos, ofrecen:
- Seguridad alta (respaldados por el Estado).
- Ingresos periódicos (cupón fijo).
- Posibilidad de venderlos antes en mercado secundario.
Por ejemplo: las Obligaciones del Estado a 30 o 50 años son lo más parecido a un “Consol” moderno, aunque con vencimiento definido.
2. Bonos perpetuos corporativos (banca)
Algunas entidades financieras emiten deuda perpetua (también llamada AT1 o CoCos).
- Pagan cupones mientras la entidad pueda hacerlo.
- No tienen vencimiento, salvo que el banco decida recomprarlos.
- Su riesgo es más alto que la deuda pública.
Estos instrumentos cotizan en mercados secundarios y son accesibles a inversores, aunque conviene ser muy prudente: son complejos y pueden suspender el pago de intereses.
3. Fondos y ETFs de renta fija a largo plazo
Otra forma sencilla de acercarse a este concepto es mediante fondos que invierten en bonos de larga duración o en deuda perpetua bancaria.
- Permiten diversificación automática.
- Requieren menor capital inicial.
- Reducen el riesgo de depender de un solo emisor.
¿Qué opción puede interesar a un pequeño inversor español?
- Si se busca máxima seguridad, lo más parecido a los Consols serían las Obligaciones del Estado a 30-50 años.
- Si se busca rentabilidad más alta (y se acepta más riesgo), la opción serían los bonos perpetuos bancarios (AT1/CoCos), aunque solo para perfiles con experiencia.
- Para un enfoque equilibrado, un fondo de renta fija diversificada puede ser la opción más práctica.
Reflexión final
Los Consols fueron un símbolo de estabilidad financiera durante siglos en el Reino Unido. Hoy, aunque no exista un equivalente exacto para el inversor español, sí hay instrumentos con un perfil parecido: desde la deuda pública a muy largo plazo hasta bonos perpetuos bancarios o fondos especializados.
La clave es tener claro el equilibrio entre seguridad y rentabilidad que se busca, y recordar que incluso las inversiones más “perpetuas” deben revisarse periódicamente en función del mercado.
| Característica | Consols británicos (históricos) | Deuda pública española a 30-50 años | Bonos perpetuos bancarios (AT1/CoCos) |
|---|---|---|---|
| Emisor | Gobierno del Reino Unido | Gobierno de España | Bancos (Santander, BBVA, etc.) |
| Vencimiento | Perpetuo (sin fecha) | Muy largo plazo (30-50 años) | Perpetuo (sin fecha fija) |
| Riesgo | Muy bajo (respaldado por el Estado británico) | Bajo (respaldado por el Estado español) | Alto (riesgo de entidad financiera) |
| Interés / Cupón | Fijo, bajo (2-4 %) | Fijo (según emisión, suele rondar 2-4 %) | Más alto (6-9 % en algunos casos) |
| Liquidez | Alta en su época (cotizaban en bolsa) | Alta (mercado secundario de deuda pública) | Media (cotizan, pero menos líquidos) |
| Ventajas | Seguridad y pago estable de intereses de por vida | Seguridad, ingresos predecibles, opción de vender antes | Alta rentabilidad potencial, ingresos regulares |
| Inconvenientes | No devolvían capital salvo recompra | Expuestos a inflación y riesgo de tipos | Riesgo elevado: pueden suspender pago o perder valor en crisis |