Growth III es la tercera edición del fondo más popular de Crescenta. Las dos anteriores se llenaron en pocos meses: Growth I reunió a 336 inversores en 5 meses de comercialización y Growth II a 1.403 en 4 meses, según la propia web. Que se llene rápido dice que se vende bien. No dice que el producto te convenga. Esto es lo que hay que mirar antes de comprometer 10.000 euros o más.
De un vistazo
- Qué es: Crescenta Private Equity Growth Top Performers III, FCR (fondo de capital riesgo, fondo de fondos).
- Mínimo: 10.000 €, a desembolsar poco a poco (llamadas de capital).
- Tamaño objetivo: 50 millones de euros.
- Objetivo: TIR neta del 18% y múltiplo de 2,5x. Son cifras simuladas con datos históricos, no garantizadas.
- Duración: 10 años, con dos posibles prórrogas de un año. Sin salida anticipada.
- Quién puede: un inversor minorista solo puede destinar un 10% de su patrimonio financiero (si no llega a 500.000 €) y con asesoramiento, según Crescenta.
En qué invierte
El fondo compromete capital en otros fondos de capital riesgo con foco tecnológico. La estrategia principal es growth: empresas ya con ingresos recurrentes y modelos escalables, rentables o cerca de serlo. También puede incluir buyouts tecnológicos y secundarios de venture capital. El ámbito es global, con más peso de Europa y Estados Unidos. Según el folleto, no puede invertir más del 25% del activo en una misma entidad participada, aunque durante los tres primeros años desde su inscripción en la CNMV no se aplican los límites de diversificación de la ley.
Las ediciones anteriores dan una idea del estilo: en el análisis de Growth II ya cerrado verás gestoras como Summit Partners o Thoma Bravo. Y si quieres ver cómo encaja en el conjunto de la oferta de la casa, tienes el resumen de fondos de Crescenta en 2026.
Cuánto cuesta
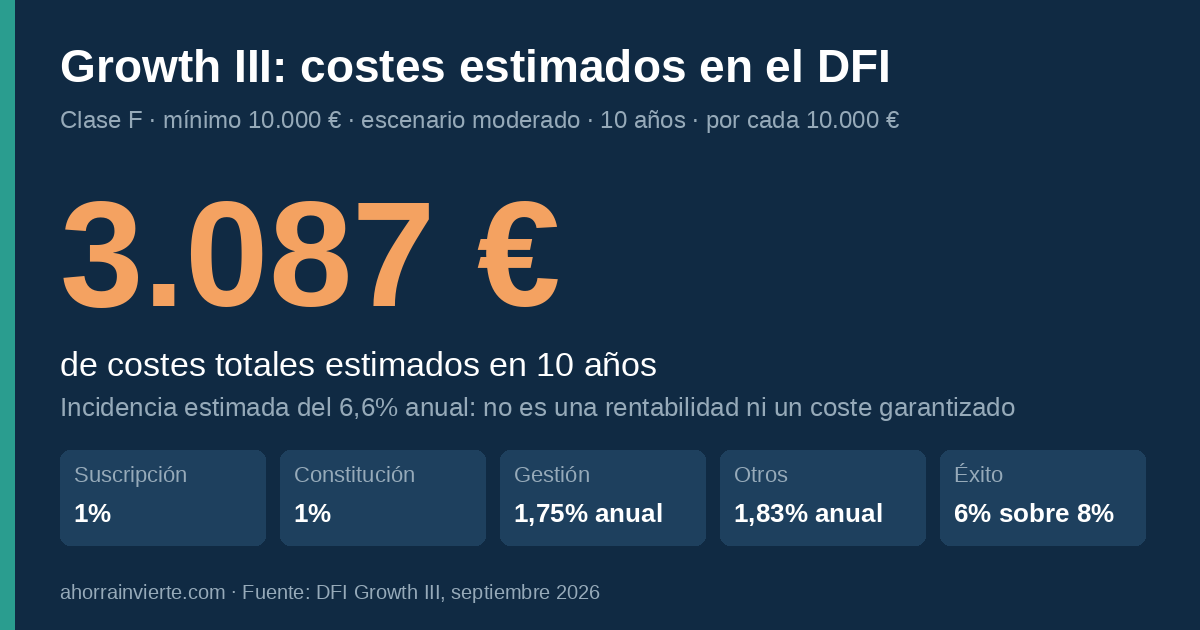
El coste depende de la clase de participación, que a su vez depende del importe que comprometas. Para quien entra con 10.000 € (clase F), el folleto y el DFI del fondo recogen:
| Concepto | Clase F |
|---|---|
| Comisión de suscripción | 1% del compromiso (aparte del capital invertido) |
| Gastos de constitución | 1% |
| Comisión de gestión | 1,75% anual. Los 3 primeros años sobre el compromiso, después sobre el coste de la cartera viva |
| Otros costes recurrentes | 1,83% anual estimado (incluye comisiones de fondos subyacentes) |
| Comisión de éxito | 6%, solo si la rentabilidad supera el 8% (hurdle) |
| Comisión de salida | Ninguna |
El DFI resume el efecto: en el ejemplo de 10.000 € (clase F, escenario moderado), los costes totales acumulados a 10 años son 3.087 €. No son 309 € al año: la incidencia anual del 6,6% es lo que esos costes restan cada año a la rentabilidad media, que el DFI sitúa en un 18,38% antes de costes y un 11,78% después. Es mucho más que un fondo indexado, y conviene tenerlo presente al mirar el objetivo del 18%, que sigue siendo una simulación. Además, quien entre después del primer cierre puede tener que pagar una prima de ecualización del 5% anual sobre el importe que le toca aportar desde esa fecha, según el folleto.
A mayor compromiso, menores comisiones: las clases para tickets de millones de euros pagan bastante menos (la clase A, de 2,5 millones, tiene una gestión del 0,5%). No es tu caso si empiezas con 10.000 €.
Cómo funciona el dinero
Te comprometes a un importe y el fondo lo pide en tramos a lo largo de los primeros años. Según Crescenta, la primera llamada suele rondar el 20-25%. Las distribuciones (lo que recuperas) llegan sobre todo cuando se venden las compañías, en los últimos años del fondo (Crescenta plantea unos 5-6 años dedicados a distribuciones). Mientras tanto no puedes vender: el fondo es cerrado y no atiende reembolsos ni transmisiones a terceros, salvo lo previsto en el reglamento. El NAV se informa trimestralmente.
Los riesgos importantes
- Iliquidez. Son 10 años, y hasta 12 con prórrogas.
- Curva J. En los primeros años lo normal es ver valoraciones por debajo de lo aportado.
- Concentración tecnológica. Todo el fondo depende del ciclo de las empresas tecnológicas privadas.
- Resultados simulados. El 18% y el 2,5x vienen de datos históricos de fondos anteriores de las mismas gestoras, no de este fondo. El DFI incluye escenarios negativos y un escenario mínimo con pérdida de capital.
- Costes altos frente a productos líquidos, como se ve arriba.
A quién le puede encajar
A un inversor que ya tiene su cartera líquida montada, reserva de emergencia, y quiere una parte pequeña de su patrimonio (la ley limita al 10% si tienes menos de 500.000 € financieros) en tecnología privada con un horizonte de una década. Si te interesa esta categoría, compara también la comparativa de capital riesgo desde 10.000 €.
A quién no
- A quien vaya a necesitar el dinero antes de unos 10 años.
- A quien ya tenga mucha tecnología en cartera (S&P 500, Nasdaq, acciones tecnológicas): aquí repites la misma apuesta, pero sin poder vender.
- A quien no pueda atender las llamadas de capital cuando lleguen.
- A quien quiera algo más diversificado por estrategia: mira el fondo Multistrategy I, que reparte entre growth, buyouts y activos reales, o el ELTIF Private Equity Access I, que baja el mínimo a 5.000 €.
Cómo empezar y qué recibes con este enlace
El registro en Crescenta es gratuito y no te compromete a nada. Para invertir tendrás que pasar el test de idoneidad y firmar el contrato marco. Este enlace es de recomendación entre inversores: según las condiciones del Loyalty Program de Crescenta, el invitado recibe 200 Centas (1 Centa = 1 €) cuando formaliza su compromiso. Los Centas no se cobran en efectivo, se descuentan de llamadas de capital, no caducan y no aplican en cuentas gestionadas por EAFI. Usar este enlace no te cuesta nada, pero las condiciones válidas son siempre las de Crescenta.
Datos de la web oficial de Crescenta, del folleto y del DFI de Growth III, revisados el 27 de octubre de 2026. Esto no es asesoramiento financiero: el capital privado conlleva riesgos significativos, incluida la pérdida del capital.