El PSOE ha vuelto a activar sus microcréditos para financiar la campaña del 29-N: préstamos de particulares al partido, de 200 a 10.000 euros, remunerados al 3,75% anual. La pregunta que nos han pasado es directa: ¿tiene sentido como inversión? Para responder con números hay que separar tres cosas: lo que está confirmado de la edición actual, lo que solo consta en documentación de ediciones anteriores y lo que hoy no se puede verificar. Este análisis lo deja explícito en cada punto.
Qué es exactamente un microcrédito del PSOE
No es un depósito, ni un fondo, ni un valor negociable. Es un préstamo civil de un ciudadano a un partido político para cubrir gastos de campaña, una fórmula que la Ley Orgánica 8/2007, de financiación de los partidos políticos, encaja entre sus fuentes de financiación: el artículo 2.Uno.d recoge como recurso lícito «los fondos procedentes de los préstamos o créditos que concierten».
Dos consecuencias prácticas de esa naturaleza:
- No es un producto financiero supervisado como tal. No pasa por la CNMV ni por el Banco de España, y no está cubierto por el Fondo de Garantía de Depósitos, que protege depósitos bancarios, no préstamos a un partido.
- Eso no significa ausencia total de control: las cuentas de los partidos están fiscalizadas por el Tribunal de Cuentas, como recoge la propia LO 8/2007. Pero la fiscalización contable no es una garantía de cobro para el prestamista.
Lo que se sabe de la edición actual y lo que no
Confirmado para la campaña del 29-N, según la cobertura de El Mundo (27 de octubre) y El Debate (28 de octubre) y el mensaje del propio partido:
- Tipo de interés: 3,75% anual.
- Importe: de 200 a 10.000 euros por persona y proceso.
- Devolución: cuando el partido cobre la subvención pública electoral que corresponde a sus resultados en votos y escaños.
Lo que no hemos podido verificar es el contrato vigente. La web oficial, microcreditos.psoe.es, muestra en este momento una página de verificación de navegador que impide leer el documento de condiciones de la edición actual, y las copias archivadas disponibles tampoco lo recogen. Por tanto, las cláusulas que siguen proceden del documento de condiciones de la edición de 2023, el último accesible, y pueden haber cambiado:
- Devolución del principal y los intereses en el plazo de doce meses desde la celebración de las elecciones, con posibilidad de amortización anticipada por el partido.
- Si finalmente no hubiera elecciones, devolución en sesenta días sin intereses.
- El derecho de cobro se califica como derecho de crédito ordinario, es decir, sin garantía real ni personal específica.
- Los intereses se devengan desde la entrega hasta la devolución y están sujetos a retención a cuenta del IRPF.
- Si el prestamista no pudiera ser localizado, el dinero pasaría al Tesoro Público. Juzgados de Madrid para controversias.
Antes de firmar nada, lo prudente es exigir y leer el documento de condiciones de la edición en curso. Hasta que sea accesible, cualquier análisis del riesgo contractual descansa sobre el texto de 2023.
Las cuentas, en bruto y prorrateadas
El 3,75% es un tipo anual. Como el plazo exacto de la edición actual no es verificable hoy (la documentación de 2023 fijaba la devolución en un máximo de doce meses desde las elecciones), calculamos dos escenarios de inmovilización del dinero: seis y doce meses:
- 1.000 euros durante seis meses: 18,75 euros brutos. Si el dinero quedara inmovilizado doce meses: 37,50 euros.
- 10.000 euros durante seis meses: 187,50 euros brutos. A doce meses: 375 euros.
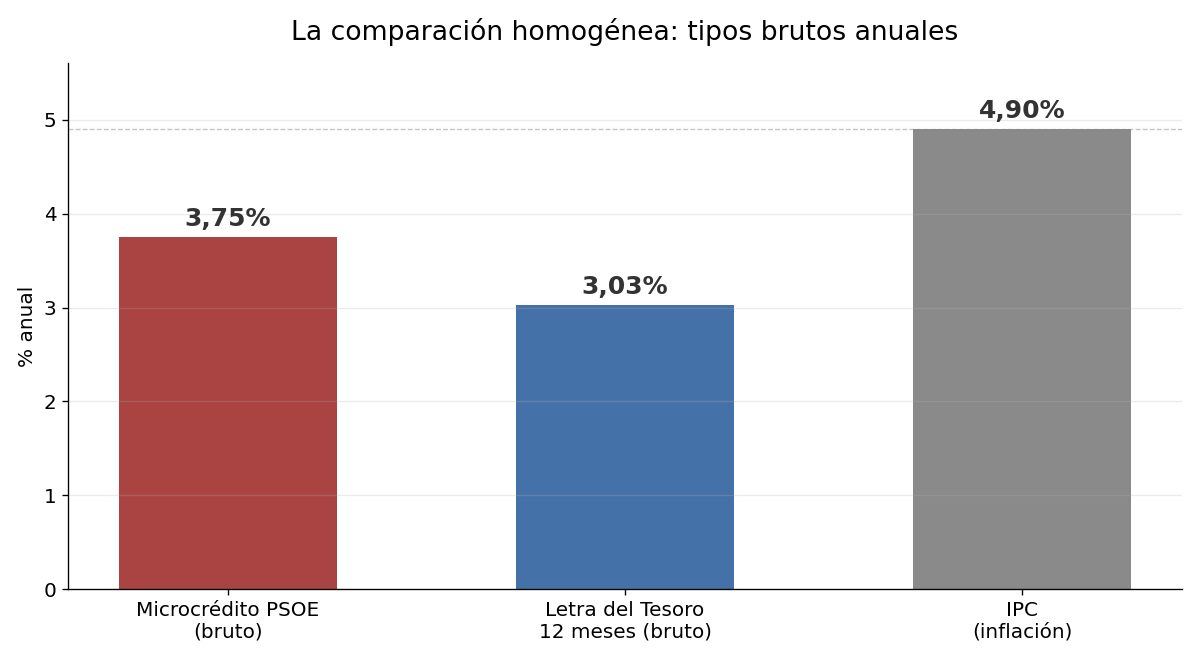
La referencia más cercana es la deuda del Estado: la Letra del Tesoro a doce meses se adjudicó en la subasta del 6 de octubre de 2026 a un tipo marginal del 3,026% (medio 2,999%), con vencimiento el 8 de octubre de 2027. Ojo con la calificación: la Letra no está libre de riesgo, lleva riesgo soberano del Estado español y, si se vende antes del vencimiento, riesgo de precio; pero es un riesgo de naturaleza distinta a la de un crédito privado contra un partido. El microcrédito ofrece unas siete décimas más en bruto por asumir esa diferencia. Sobre la inflación, una precisión necesaria: el IPC del 4,9% de septiembre de 2026 (INE, la tasa más alta desde febrero de 2023, con la subyacente en el 3,1%) es un dato histórico, no una previsión. Sirve de contexto -si la inflación futura se mantuviera en ese nivel, ambos rendimientos quedarían por debajo en términos reales-, pero no prueba una pérdida real futura.
La fiscalidad, bien contada
Los intereses tributan como rendimiento del capital mobiliario dentro de la base del ahorro, la misma cesta fiscal que los rendimientos de las Letras del Tesoro. La cesta es la misma, pero no el camino: el partido practica una retención del 19% a cuenta, según las condiciones accesibles de 2023, mientras que los rendimientos de las Letras no llevan retención alguna, como indica el Tesoro Público, y se tributa por ellos directamente en la declaración. El impuesto final se calcula en ambos casos con la misma escala del ahorro, así que la fiscalidad no inclina la comparación; solo cambia cuándo se adelanta el dinero.
Lo que conviene no confundir es la retención con el impuesto final:
- La retención del 19% es un pago a cuenta, no el tipo definitivo. Lo que pagues al final depende de tu escala.
- El tipo real depende de la escala del ahorro que publica la Agencia Tributaria: 19% hasta 6.000 euros; 21% entre 6.000 y 50.000; 23% entre 50.000 y 200.000; 27% entre 200.000 y 300.000; y 30% a partir de 300.000 euros de base del ahorro.
En el ejemplo de 1.000 euros a seis meses, los 18,75 euros brutos soportan una retención de 3,56 euros. Si tu tipo marginal del ahorro es el 21%, el impuesto final es 3,94 euros y la diferencia se ajusta en la declaración de la renta. El neto final por cada 1.000 euros prestados durante seis meses queda en 15,19 euros al 19% o en 14,81 euros al 21%. Cantidades modestas, como corresponde a un préstamo corto.
Los riesgos, sin edulcorar
- Riesgo de contraparte. Prestas a un partido político, no al Estado ni a un banco. Según el documento de 2023, el derecho de cobro es un crédito ordinario, sin garantías específicas. No existe Fondo de Garantía ni fondo similar para este préstamo; la vía sería la reclamación civil ordinaria. El partido afirma haber devuelto antes de plazo en las ediciones de abril de 2019 (2,45 millones captados), noviembre de 2019 (4,77 millones) y 2023 (5,92 millones), pero el historial pasado no es una garantía contractual, y de la edición actual no consta texto verificable.
- La devolución depende de la subvención electoral. El plan se apoya en que el Estado ingrese al partido la subvención por resultados. Es una fuente previsible en la práctica, pero encadena tu cobro al resultado electoral y a la tesorería del partido.
- Liquidez. El documento de 2023 contempla la amortización anticipada como facultad del partido, no como un derecho del prestamista a recuperar el dinero cuando lo necesite. En la documentación accesible no consta ningún mecanismo de reembolso anticipado a petición del prestamista. Hasta que el partido decida pagar, el dinero queda inmovilizado.
- Escrutinio institucional. El Tribunal de Cuentas, en su informe de fiscalización de las contabilidades de las elecciones generales de 2023 publicado en el BOE en febrero de 2026, recomienda «regular en mayor medida las nuevas fórmulas de financiación a través de operaciones de endeudamiento por concesión de microcréditos», con una cuantía máxima por prestamista equiparada al límite de las aportaciones privadas, ingreso en las cuentas bancarias electorales, devolución en el plazo de un año natural y consideración de la renuncia a la devolución como donación a todos los efectos. El supervisor ve en la fórmula un riesgo de donación encubierta que la ley aún no ha acotado.
La rentabilidad para el prestamista no debe ocultar el papel del dinero público. Según lo anunciado, el partido devolverá estos préstamos cuando cobre la subvención electoral, financiada con recursos públicos. No es una ayuda creada para estos microcréditos, pero sí una fórmula para anticipar fondos cuyo cobro permite al partido devolver el dinero prestado. Por eso conviene mirar la operación desde ambos lados: quien presta busca una rentabilidad; los contribuyentes sostienen la financiación electoral que facilita su devolución, hayan prestado o no y voten a quien voten. Eso no permite afirmar, sin más, que el Estado garantice el préstamo o pague directamente ese 3,75 %.
¿Tiene sentido como inversión?
No cerramos recomendación, porque falta una pieza esencial: el contrato vigente. Lo que el análisis sí permite afirmar hoy:
- En bruto, el 3,75% supera en unas siete décimas a la Letra a doce meses y queda por debajo del IPC registrado en septiembre de 2026 (4,9%), un dato histórico que no predice la inflación futura. En euros, el rendimiento es pequeño por la corta duración: del orden de quince euros netos por cada mil euros a seis meses, según el tipo marginal.
- El sobretipo respecto a la deuda del Estado compensa, solo en parte, un riesgo de contraparte privada y, según la documentación accesible, la imposibilidad de salir antes de que el partido pague.
- Falta por verificar el documento contractual de la edición actual: garantías, plazo exacto, fuero y condiciones de salida. Con el contrato en la mano, este análisis habría que contrastarlo cláusula a cláusula.
- Para quien busque solo rentabilidad, existen alternativas con garantía del Estado o cubiertas por el Fondo de Garantía de Depósitos. Para quien además quiera financiar al partido, el componente político forma parte del motivo, y es legítimo, siempre que se conozca el precio: unas décimas de sobretipo por un riesgo y una liquidez peores.
Nota de transparencia: no mantenemos ninguna relación comercial con el PSOE ni con ningún partido, no hemos aportado dinero a esta fórmula y este artículo no constituye una recomendación de inversión en ningún sentido.
Fuentes
- El Mundo, 27 de octubre de 2026: cobertura de la campaña de microcréditos del 29-N.
- El Debate, 28 de octubre de 2026: condiciones anunciadas y cifras de ediciones anteriores.
- INE, nota de prensa del IPC de septiembre de 2026: ine.es.
- Tesoro Público, resultado de las últimas subastas de Letras (12 meses, 6 de octubre de 2026): tesoro.es.
- Agencia Tributaria, gravamen de la base liquidable del ahorro (escala estatal más autonómica): sede.agenciatributaria.gob.es.
- Tesoro Público, tributación de las Letras del Tesoro (sin retención a cuenta): tesoro.es.
- Ley Orgánica 8/2007, de financiación de los partidos políticos (texto consolidado): boe.es.
- Tribunal de Cuentas, informe de fiscalización de las contabilidades electorales de 2023 (BOE, 24 de febrero de 2026): boe.es.
- Condiciones de la edición de 2023 de los microcréditos del PSOE, último documento contractual accesible.
Información contrastada el 28 de octubre de 2026.