Cuando una cartera empieza a acumular decenas de miles de euros, tarde o temprano aparece la pregunta: si mi bróker quiebra mañana, ¿qué pasa con mi dinero? La respuesta corta sorprende: en una quiebra comercial normal, tus acciones y ETFs no desaparecen, porque no son del bróker. El peligro real está en otro sitio, y casi nadie lo explica bien. Vamos por partes: cómo se guardan tus valores, qué cubre cada fondo de garantía y cómo comprobar en diez minutos dónde estás parado.
Tus acciones no son del bróker (aunque no lo parezca)
Al comprar acciones o ETFs firmas, aunque no lo leas, un contrato de custodia y administración de valores. La normativa europea (MiFID) obliga a la entidad a mantener tus valores identificados y separados de su propio patrimonio: según la CNMV, los valores de los clientes deben estar en cuentas individualizadas a su nombre y separados de los de la entidad, y la entidad no puede utilizarlos por cuenta propia salvo que pida tu autorización expresa y te informe de los riesgos.
La consecuencia práctica es importante: si el bróker entra en concurso de acreedores, tus valores no forman parte de la masa concursal. No eres un acreedor más del bróker por tus acciones; eres el dueño de unos títulos que la entidad solo guarda. El procedimiento habitual es que el administrador concursal o el supervisor traspasen la custodia a otra entidad solvente, y tú sigues siendo propietario de lo mismo.
Eso sí, hay dos matices que casi nadie menciona:
- La inmovilización temporal. Aunque los valores sean tuyos, el traspaso de custodia puede tardar semanas o meses. Durante ese tiempo no puedes vender. Si el mercado cae un 20% mientras tanto, la pérdida es tuya. Es el coste real de una quiebra ordenada.
- Las cuentas globales u ómnibus. Muchos neobrókers agrupan los valores de todos sus clientes en una única cuenta a nombre de la entidad en el depositario (Clearstream, un banco custodio, etc.). Es legal y está permitido por MiFID, pero la entidad está obligada a informarte. Tu titularidad queda registrada en los libros del bróker, no en el depositario final, así que todo depende de que su contabilidad sea correcta.
Y aquí llega la clave: el riesgo de verdad no es la quiebra comercial, sino el fraude o el desajuste contable: que a la hora de devolver, los títulos que deberían estar no estén. Para eso existen los fondos de compensación de inversores.
El efectivo no se protege igual que los valores
El dinero que tienes sin invertir en el bróker no es «custodia»: es un saldo que la entidad te debe, y se protege por otra vía, los fondos de garantía de depósitos:
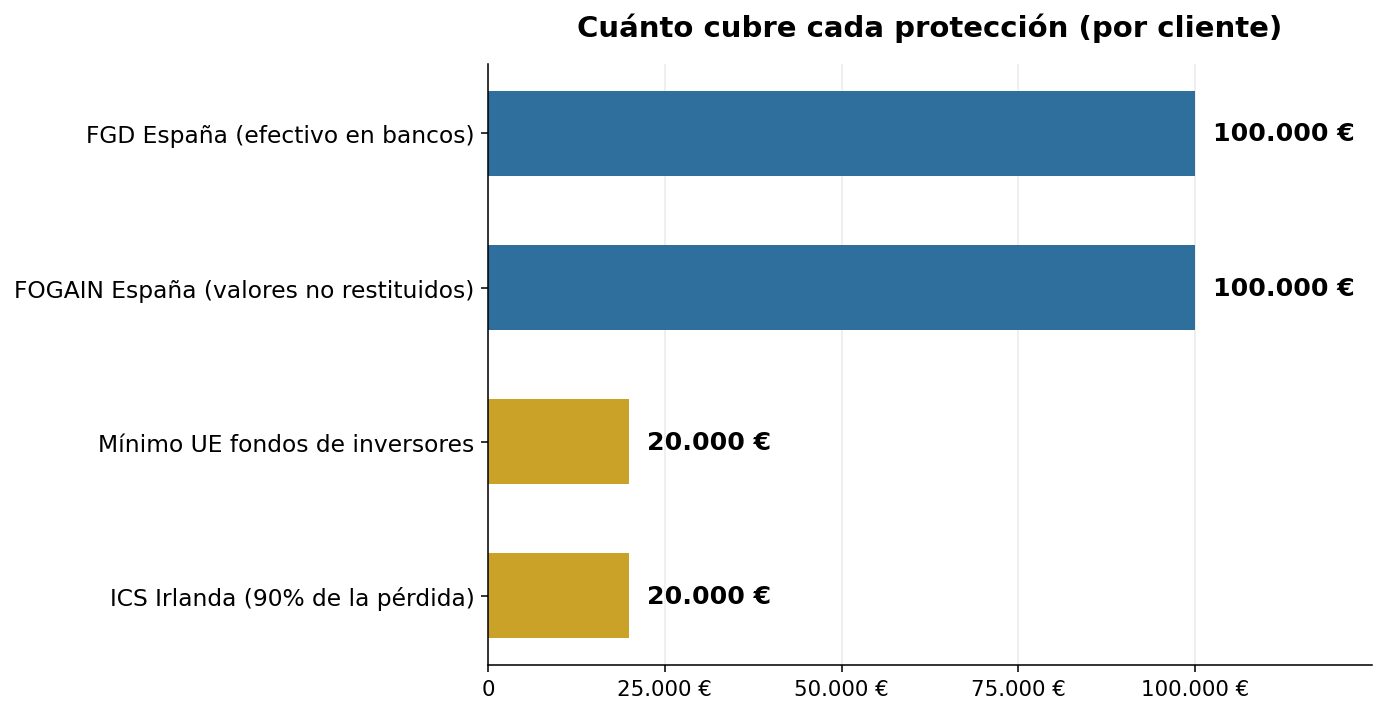
- España: el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad (Real Decreto 16/2011).
- Resto de la UE: el mismo límite de 100.000 euros, a través del fondo del país donde la entidad tiene licencia bancaria.
Un ejemplo práctico: en Trade Republic, el efectivo no invertido se guarda en cuentas colectivas en bancos asociados (según su web oficial, Deutsche Bank, J.P. Morgan SE, Crédit Agricole, HSBC Continental Europe, SEB AB o Citibank Europe, entre otros), y cada saldo está protegido hasta 100.000 euros por cliente y banco dentro de los sistemas de garantía de depósitos alemán, francés o irlandés. Mientras tanto, las acciones y ETFs comprados en la app son legalmente tuyos desde que se liquida la operación, como confirma la propia entidad.
Regla útil: revisa dónde duerme tu efectivo. Tener 150.000 euros sin invertir en un solo bróker deja 50.000 euros fuera de la garantía de depósitos, aunque las acciones de esa misma cuenta estén a salvo.
Si los títulos no aparecen: los fondos de compensación de inversores
Cuando la entidad quiebra y además no puede devolverte lo que es tuyo (fraude, mala contabilidad, apropiación), entra en juego el fondo de compensación de inversores del país donde la entidad presta el servicio:
- FOGAIN (España): cubre hasta 100.000 euros por inversor cuando la entidad, en concurso de acreedores o declarada insolvente por la CNMV, no restituye valores ni efectivo. Están adheridos los brókers, sociedades y agencias de valores, gestoras y entidades de crédito españolas por sus servicios de inversión; la lista oficial de entidades cubiertas se puede consultar en fogain.com.
- Resto de la UE: la Directiva 97/9/CE fija un mínimo de 20.000 euros por inversor. Irlanda, por ejemplo, cubre el 90% de la pérdida hasta 20.000 euros a través del Investor Compensation Scheme (ICCL).
- Estados Unidos: si tu cuenta está contratada con la entidad americana (el caso de algunos clientes de Interactive Brokers con IB LLC), aplica el SIPC: hasta 500.000 dólares, con un máximo de 250.000 en efectivo. La mayoría de clientes europeos de Interactive Brokers contratan con IBKR Ireland, y entonces la referencia es el ICS irlandés.
Esencial entender qué NO cubre ninguno de estos fondos: las caídas del mercado, las malas inversiones ni los consejos desastrosos. Cubren que la entidad no te devuelva lo tuyo, no que lo tuyo valga menos.
Tres modelos reales, comparados
Un banco español con bróker integrado. MyInvestor, por ejemplo, es un banco español (MyInvestor Banco, S.A.) supervisado por el Banco de España y la CNMV. Según su información legal, los ahorros están garantizados por el Fondo de Garantía de Depósitos hasta 100.000 euros por cuenta y titular, y los servicios de inversión operan bajo el régimen español, con el FOGAIN detrás. Es el modelo más sencillo de auditar para un residente en España.
Un neobróker alemán. Trade Republic custodia tus valores como propiedad tuya y el efectivo en los bancos asociados citados. La supervisión corresponde a BaFin y la protección de depósitos a los fondos alemán, francés o irlandés según el banco que guarde el saldo. Para valores, la referencia sería el fondo de compensación alemán, dentro del mínimo europeo de 20.000 euros.
Un bróker global. Interactive Brokers opera en Europa con entidades como IBKR Ireland, bajo el ICS irlandés (90% hasta 20.000 euros), y en Estados Unidos con IB LLC, bajo el SIPC. La lección no es la cifra, sino el hábito: mira qué entidad concreta firma tu contrato, porque de ella depende el fondo que te cubre.
Cómo comprobar tu bróker en diez minutos
- Lee el contrato: qué entidad jurídica te da el servicio y en qué país tiene licencia.
- Busca la entidad en el registro de la CNMV: si es española, aparecerá como entidad autorizada; si es europea y opera en España, constará en libre prestación de servicios. Si no está en ningún registro, no es un bróker: es otra cosa.
- Comprueba la lista de entidades cubiertas del FOGAIN si la entidad es española.
- Localiza en la web legal del bróker dónde se custodia el efectivo y quién es el depositario de los valores.
- Guarda los extractos y el contrato de custodia: son tu prueba de titularidad si algún día hay que reclamar.
Cuándo preocuparte de verdad
La quiebra de un bróker registrado y supervisado es un trámite desagradable pero soportable. Los escenarios que de verdad destruyen patrimonio suelen tener otras señales, y todas se pueden comprobar antes de ingresar un euro:
- La entidad no aparece en ningún registro oficial (la CNMV mantiene una lista de advertencias sobre chiringuitos financieros).
- Prometen rentabilidades fijas o garantizadas por encima del mercado.
- Poner dinero es facilísimo y retirarlo se vuelve un laberinto.
- Presión comercial agresiva, llamadas no solicitadas, urgencia artificial.
¿Merece la pena repartir la cartera entre varios brókers «por si acaso»? Para los valores, con una custodia bien segregada en una entidad supervisada, el beneficio es limitado. Para el efectivo por encima de 100.000 euros, repartir entre entidades sí suma garantía real. Y para dormir tranquilo, el mejor filtro sigue siendo el más aburrido: entidad registrada, custodia clara y extractos guardados.
Fuentes: CNMV (custodia y administración de valores; preguntas y respuestas sobre la protección del inversor MiFID), FOGAIN (fogain.com), Real Decreto 16/2011 (Fondo de Garantía de Depósitos), Directiva 97/9/CE, Investor Compensation Company DAC de Irlanda (investorcompensation.ie), páginas legales y de ayuda de Trade Republic, Interactive Brokers Ireland y MyInvestor. Consultadas el 27 de octubre de 2026.