La teoría suena redonda en cualquier sobremesa: trabajo estable, hipoteca en marcha, gastos bajo control y, si algún día pasa algo muy gordo, siempre queda la familia para un puente. Total, ¿para qué tener miles de euros cogiendo polvo pudiendo tener la pérgola nueva, las ventanas nuevas o el jardín techado? El plan tiene partes sensatas. También tiene tres agujeros por donde se cuela la realidad.
Lo que ese plan acierta
Sería injusto descartarlo entero. Financiar algo que ibas a comprar de todos modos a un 0% real (TAE 0%, sin comisión de apertura, sin seguro obligatorio y con el mismo precio que pagando al contado), mientras tu dinero sigue remunerado en tu cuenta, no es despilfarro: es aritmética. Gastar en cosas duraderas de la casa tampoco es tirar el dinero, y desde luego es mejor que gastarlo en humo. Y sí, para el dinero que no necesitas a corto plazo suele haber mejores destinos que una cuenta al 0%; cuál, depende de para qué lo quieres y de cuándo lo vas a necesitar. El debate de verdad no es ahorrar sí o no. Es cuánto, dónde y para qué.
Primer agujero: el trabajo del que no te pueden echar
El trabajo estable lo es hasta que deja de serlo: las empresas cambian de dueño, los sectores se giran, la salud falla, los horarios se vuelven incompatibles con la vida. El fondo de emergencia no existe para los escenarios que sabes imaginar sentado en el sofá; existe para el que no ves venir. Si pudieras verlo venir, no sería una emergencia, sería un gasto planificado.
Segundo agujero: el banco de papá y mamá
Que tus padres puedan prestarte dinero no es liquidez: es un favor que depende de que ellos estén bien, sean líquidos y quieran en ese momento. Tres condiciones que no controlas, para un plan que se supone que te da control. Y hay un detalle práctico: piensa en las averías típicas, el coche la misma semana que la caldera, o en un mes de ingresos flojos. Pedir 3.000 euros prestados tres veces al año desgasta más relaciones que tenerlos guardados.
Tercer agujero: la pérgola no se vende por piezas
Las cosas físicas duran, cierto. Pero duran enteras y en tu jardín: no puedes desmontar medio cerramiento para pagar una reparación urgente, ni malvender un tabique en Wallapop con prisa. Liquidez significa poder disponer del dinero rápido y sin pérdidas significativas. Un bien duradero puede ser un buen uso del dinero; simplemente no es un fondo de emergencia, igual que un buen coche no es un plan de pensiones.
El test de estrés para tu plan
- ¿Aguanta tu plan seis meses sin ingresos?
- ¿Aguanta una avería de 4.000 euros mañana?
- ¿Y si llegan las dos cosas a la vez? Es el escenario que de verdad conviene ensayar.
Si alguna respuesta depende de otra persona o de que no pase nada raro, no tienes un plan: tienes optimismo.
El punto medio: un colchón que no coge polvo
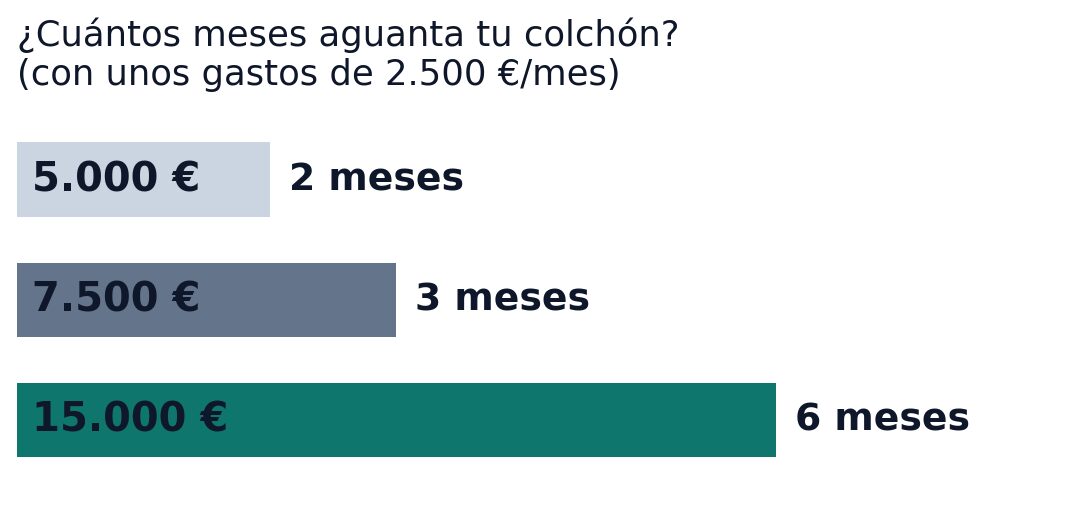
¿Cuánto colchón tiene sentido? El portal de educación financiera de Banco de España y CNMV, finanzasparatodos.es, orienta entre tres y seis meses de gastos básicos. No es una ley universal: un hogar con dos ingresos estables y sin dependientes no necesita lo mismo que una familia con un solo sueldo. Depende de tus gastos, de la estabilidad de tus ingresos, de cuánta gente depende de ti y de las coberturas que ya tengas. Y si la casa es tuya, añade sus sorpresas: calderas, humedades, derramas de la comunidad, que tienen una puntualidad admirable. Con unos gastos de 2.500 euros al mes, esa orientación da entre 7.500 y 15.000 euros.
La buena noticia es que ese colchón ya no tiene que coger polvo. Hoy hay cuentas remuneradas que pagan por el saldo disponible, con acceso inmediato y, en las entidades adheridas, la garantía del Fondo de Garantía de Depósitos: hasta 100.000 euros por titular y entidad para depósitos en dinero (fgd.es) (aquí tienes la comparativa de cuentas remuneradas que mantenemos actualizada). El colchón trabaja mientras no hace falta, que es exactamente su trabajo.
Y lo que sobre por encima del colchón, al objetivo que toque: invertirlo, amortizar hipoteca o pérgola. Una vez cubierto lo imprevisto, la pérgola se disfruta el doble.
Para quién encaja y para quién no
Si tienes deudas caras (tarjetas revolving, préstamos rápidos), conviene priorizar su cancelación sin quedarte a cero: un 20% TAE se come con creces cualquier remuneración, pero mantén un pequeño margen para imprevistos, porque si no la primera avería te devuelve a la tarjeta. Si no tienes colchón, construirlo va antes que invertir: nadie quiere verse obligado a vender en un mal momento del mercado para pagar una avería. Y si ya tienes el colchón, déjalo en una cuenta que remunere, accesible cuando haga falta, y revísalo de vez en cuando: el saldo, tus gastos y las condiciones de la cuenta cambian, y el colchón debe seguir cubriendo lo mismo.
Sobre la financiación al 0%: encaja solo si el 0% es de verdad (comprueba la TAE y que no haya comisiones, seguros añadidos ni un precio financiado mayor que el de contado), si el dinero que no pagas hoy sigue disponible o remunerado, y si la cuota cabe holgada en tu mes sin comerte el colchón. No encaja si sirve de excusa para comprar lo que no comprarías de contado, o si acumulas tantas cuotas que tu sueldo ya viene comprometido de fábrica.
Un ejemplo concreto de cuenta para ese colchón: la Cuenta de Bienvenida de Raisin, que a fecha de hoy ofrece un 3,10% TAE (3,06% TIN) durante los tres primeros meses a clientes nuevos, sin comisiones, con el dinero siempre disponible y la garantía del Fondo de Garantía de Depósitos alemán hasta 100.000 euros por titular y entidad. Pasados esos tres meses, decides el siguiente destino del dinero. Si no encaja con tu caso, en la comparativa de cuentas tienes las alternativas con sus condiciones.
Este artículo es educación financiera general, no asesoramiento personalizado. Las condiciones de los productos citados son las publicadas por las entidades a fecha de 22 de octubre de 2026 y pueden cambiar. Imagen de cabecera: Pexels.