Si llevas tiempo invirtiendo en indexados habrás oído las dos versiones: que los ETF sintéticos sobre el S&P 500 son los más eficientes que existen y que esconden un «riesgo de contraparte» que puede salir caro. Las dos afirmaciones tienen parte de verdad y las dos se explican con el mismo mecanismo. Vamos a ver cómo funciona ese mecanismo, de dónde sale la ventaja fiscal (y cómo calcularla en tu caso) y qué es exactamente ese riesgo, con una lista de comprobaciones para decidir con datos.
Qué es un ETF sintético
Un ETF de réplica física hace lo esperable: con el dinero de los partícipes compra las acciones del índice (todas o una muestra representativa) y las guarda en el depositario del fondo.
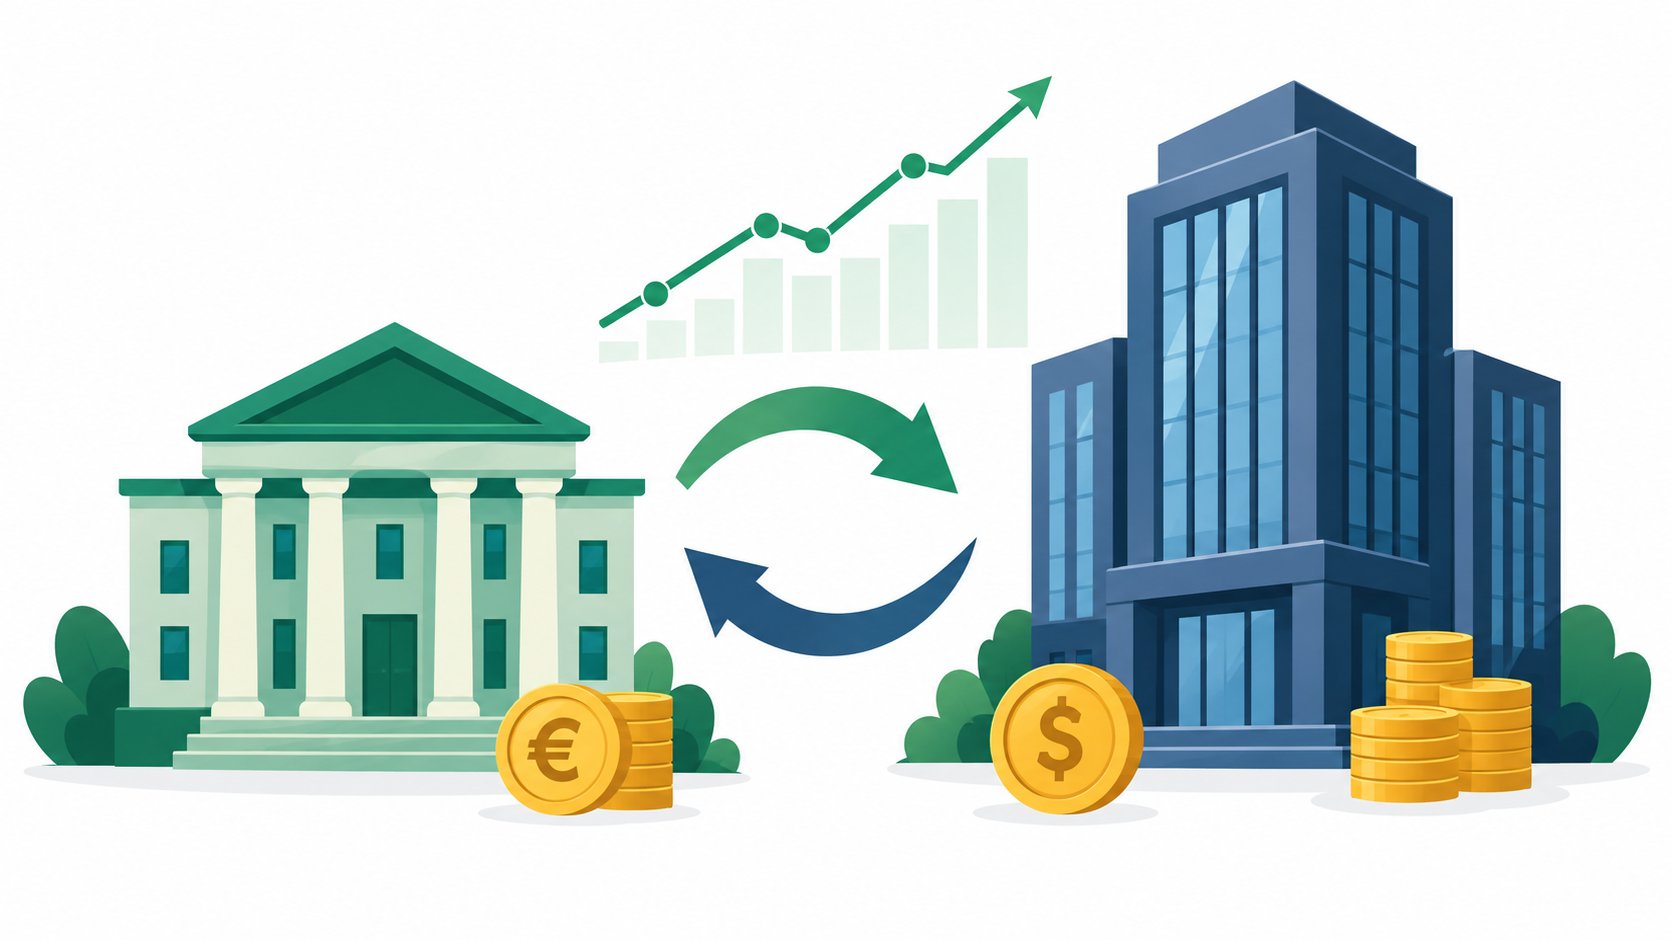
Un ETF de réplica sintética no necesita comprar esas acciones. En su lugar firma un contrato de permuta financiera (un swap) con un banco de inversión, que se compromete a entregarle la rentabilidad del índice. El partícipe obtiene el mismo resultado: subir y bajar con el índice. Lo que cambia es la fontanería.
Los ETF de este artículo son fondos UCITS, y la misma regulación europea de diversificación, custodia e información al inversor se aplica a ambos formatos. «Sintético» no es sinónimo de opaco ni de arriesgado: es otra forma de llegar al mismo índice.
Cómo funciona el swap por dentro
Hay varias formas de montar un swap. La más habitual en los grandes ETF del S&P 500 es el swap no financiado (unfunded), que es la que documenta, por ejemplo, el Invesco S&P 500 UCITS ETF en su folleto. En ese modelo, paso a paso:
- El ETF recibe el dinero de los partícipes y mantiene con él una cesta de acciones de su propiedad (la «cesta sustitutiva»: puede parecerse o no al índice; no tiene obligación de replicarlo). Esa cesta forma parte del patrimonio del fondo.
- Firma el swap con uno o varios bancos de inversión, normalmente grandes entidades sistémicas con operativa en Estados Unidos.
- El banco se compromete a pagar al ETF la rentabilidad total del índice, con los dividendos brutos (el «total return»), a cambio de la rentabilidad de la cesta sustitutiva.
- El ETF paga al banco una comisión de swap pequeña: en la ficha actual del Invesco del S&P 500 es el 0,07% anual (y puede no venir incluida en el TER, conviene mirarla aparte).
- Además de la cesta, el banco deposita una garantía (colateral) que cubre lo que pueda deberle al ETF por el swap, y esa garantía se valora y se reajusta cada día.
Existen otros diseños (por ejemplo, el swap financiado, donde la estructura de garantías funciona de otra manera), así que no des por hecho que todos los ETF sintéticos son idénticos por dentro: el folleto de cada fondo describe el suyo.
¿Por qué acepta el banco ese trato? Porque cubrirse le sale rentable: puede comprar las acciones del índice o usar futuros sobre él, cobrar los dividendos y quedarse un margen por la intermediación. Es un negocio de volumen para el banco y de precisión para el ETF.
De dónde sale la ventaja fiscal
Aquí está la parte que casi nunca se explica. Estados Unidos retiene impuestos en origen sobre los dividendos que pagan sus empresas:
- El tipo general es el 30%.
- Un ETF físico domiciliado en Irlanda (lo más habitual) soporta el 15%, gracias al convenio fiscal entre ambos países.
- Un ETF sintético puede recibir la rentabilidad del índice sin esa retención (0%). El motivo: la normativa fiscal estadounidense (sección 871(m) del código fiscal y su reglamento, 26 CFR 1.871-15) no trata como «dividendo equivalente» (es decir, no retiene) los pagos de derivados referenciados a un índice cualificado: un índice pasivo, diversificado y muy utilizado que cumple unos requisitos concretos (25 o más valores, pesos limitados por compañía, posiciones solo largas…). El S&P 500, el MSCI USA o el Nasdaq 100 los cumplen; un swap sobre una acción concreta, no.
¿Cuánto vale eso? El cálculo es sencillo: si la rentabilidad por dividendo del índice es, por ejemplo, del 1,3% (la del S&P 500 en los últimos años, según BlackRock), el ahorro potencial es 1,3% × 15% ≈ 0,20% anual en bruto, antes de costes. Ojo con tomarlo como cifra fija:
- Es un ejemplo hipotético, no una rentabilidad garantizada: la ventaja real cambia cada año con los dividendos del índice.
- Para pasar de bruto a neto hay que restar la comisión del swap (hoy ~0,07% en el Invesco del S&P 500) y los demás costes de cada producto. El atajo: el tracking difference real ya lo integra todo a la vez (retención de dividendos, TER y comisión de swap), así que es la comprobación final, no una cifra que se sume encima de la estimación anterior.
- Solo aplica a índices que cumplen los requisitos de la norma, básicamente los grandes índices de bolsa estadounidense. En un ETF sintético de otro índice, no des la exención por hecha: compruébalo en su documentación.
Con ese ejemplo, la ventaja bruta, antes de restar la comisión del swap y el resto de costes, serían unos 100 € al año por cada 50.000 € invertidos, que se acumulan dentro del fondo. No es dinero que veas llegar: es un lastre que no existe. Por eso los ETF sintéticos del S&P 500 suelen mostrar un tracking difference (desviación real frente al índice) mejor que el de los físicos, incluso con comisiones parecidas.
El riesgo de contraparte, sin mitos
El riesgo de contraparte es esto: que el banco del swap quiebre y no pague lo que debe al ETF. Es real, pero conviene entender sus tres cortafuegos (descritos para el modelo de swap no financiado):
- El grueso del patrimonio no depende del banco. La cesta de acciones es propiedad del fondo y la custodia su depositario. Lo que el banco puede llegar a deber al ETF es solo la diferencia de rentabilidad del swap, una fracción pequeña del patrimonio.
- Límite legal a la exposición. La normativa UCITS limita la exposición neta a una sola contraparte al 10% del patrimonio del fondo (5% si la contraparte no es una entidad de crédito). Es un límite a la exposición, no una garantía de pérdida máxima: acota cuánto puede quedar descubierto, pero el dato clave es cuánta exposición queda sin colateralizar.
- Garantías diarias en la práctica. Los grandes proveedores exigen colateral en torno al 100% (o más) de la exposición del swap, valorado y reajustado cada día. Eso reduce mucho el riesgo, pero no lo elimina: la garantía o la cesta pueden perder valor justo en una crisis, ejecutar el colateral puede llevar tiempo y costes, y el resultado final depende de ese proceso, no solo del límite legal.
Dos precisiones importantes. Primera: que el ETF sea sintético no significa que «no tenga acciones dentro» (en el modelo no financiado mantiene una cesta real) ni que el riesgo de contraparte sea su único riesgo: sigues expuesto al mercado, al tipo de cambio y a la calidad del seguimiento del índice. Segunda: los ETF UCITS como los de este artículo no utilizan apalancamiento (otra cosa son los ETP apalancados, un producto distinto que no tratamos aquí). Las exigencias de garantía actuales se endurecieron, precisamente, después de la crisis de 2008.
Cuándo interesa un ETF sintético y cuándo no
- Suele interesar en índices de bolsa estadounidense (S&P 500, MSCI USA, Nasdaq 100), en versión de acumulación y a largo plazo: ahí la exención de la 871(m) puede suponer una ventaja recurrente mientras la norma siga como está.
- En otros índices, valora cada caso. En índices europeos o de otras regiones no existe esa retención evitable, pero la réplica sintética puede aportar otras cosas: acceso a mercados complicados (algunos emergentes, materias primas) o un seguimiento más preciso. Compara producto a producto.
- Recuerda la fiscalidad española. Para una persona física residente fiscalmente en España, los ETF están excluidos del diferimiento fiscal de los traspasos entre fondos: cada venta tributa como ganancia o pérdida patrimonial en la base del ahorro, aunque reinviertas el dinero (lo explica la CNMV en su guía de fiscalidad de los fondos). Añade también las comisiones de compraventa de tu bróker. Si priorizas moverte entre productos sin peaje fiscal, un fondo indexado traspasable puede encajarte mejor; lo comparamos en la guía de ETFs y en cómo invertir en fondos indexados.
- ¿Y si cambia la ley? La exención de los índices cualificados sigue vigente a fecha de este artículo (octubre de 2026), pero es una norma, y las normas cambian. Si desapareciera, cada gestora tendría opciones (migrar el fondo a réplica física, mantener el swap asumiendo el coste o incluso cerrarlo) y el resultado para el inversor dependería de esa decisión y de las condiciones del momento; no hay garantía de que el cambio fuera indoloro.
Cómo comprobarlo antes de comprar
- Método de réplica. En la ficha del producto aparece como «física» o «swap/sintética». El mismo índice existe en ambos formatos.
- TER, comisión de swap y tracking difference. No compares solo el TER: la comisión del swap puede figurar aparte. El tracking difference recoge el efecto real de todo ello, retención de dividendos incluida; usa una de las dos vías (sumar costes o mirar el tracking difference), no las dos a la vez, para no contar los costes dos veces.
- Política de colateral. En el folleto o la ficha figura el porcentaje de garantía y su frecuencia de ajuste (diaria en los grandes proveedores).
- Contraparte. Comprueba qué banco o bancos firman el swap; algunos fondos reparten entre varios.
- Tu caso, con una regla rápida. Si vas a largo plazo, en acumulación y sobre un índice de EE. UU., el sintético suele ganar por la retención ahorrada. Si prevés mover el dinero entre productos cada cierto tiempo, el fondo indexado traspasable evita tributar en cada cambio. Decide según cuál de esos dos escenarios se parece al tuyo.
Ejemplos de ETF sobre el S&P 500 en ambos formatos
Para que se vea con productos reales, disponibles en los brókers habituales en España (datos de las fichas oficiales de cada gestora a fecha de este artículo):
Invesco S&P 500 UCITS ETF (Acc)
ISIN: IE00B3YCGJ38 · TER: 0,05% · Réplica: sintética
Comisión de swap: 0,07% (figura aparte del TER en su ficha)
iShares S&P 500 Swap UCITS ETF (Acc)
ISIN: IE00BMTX1Y45 · TER: 0,05% · Réplica: sintética
Xtrackers S&P 500 Swap II UCITS ETF 1C
ISIN: IE000HY30YW6 · TER: 0,05% · Réplica: sintética
Xtrackers S&P 500 UCITS ETF 4C
ISIN: IE000Z9SJA06 · TER: 0,03% · Réplica: física
iShares Core S&P 500 UCITS ETF (Acc)
ISIN: IE00B5BMR087 · TER: 0,07% · Réplica: física
Fíjate en la trampa: el físico con TER 0,03% parece el más barato, pero soporta la retención sobre dividendos (en el ejemplo anterior, ~0,20% anual en bruto). Sumando todos los costes, los sintéticos suelen salir más eficientes en este índice con los datos actuales. Las condiciones cambian: confírmalas en la ficha oficial de cada gestora antes de invertir.
En resumen
- En el modelo habitual (swap no financiado), un ETF sintético mantiene una cesta real de acciones en su patrimonio y recibe garantías del banco del swap; no es un producto vacío.
- Su ventaja en grandes índices de EE. UU. viene de recibir los dividendos sin retención gracias a la normativa estadounidense de índices cualificados (871(m)); con un dividendo del 1,3%, el ahorro bruto rondaría el 0,20% anual antes de costes.
- La normativa UCITS limita la exposición neta a la contraparte (10% del patrimonio; 5% en ciertos casos) y los proveedores la cubren con garantías ajustadas a diario; la exposición sin cubrir queda muy acotada, aunque el riesgo no desaparece del todo.
- Antes de comprar, comprueba método de réplica, TER, comisión de swap y tracking difference, y valora si te conviene más un fondo indexado traspasable.
Fuentes
- 26 CFR 1.871-15 (vigente): tratamiento de los equivalentes de dividendo y definición de «índice cualificado»
- BlackRock: «Structure matters»: estructura swap y retenciones (2025)
- Invesco: Guía práctica de ETF sintéticos (comisión de swap y sección 871(m))
- Xtrackers (DWS): Guía de réplica sintética
- Directiva UCITS, artículo 52 (ESMA): límites de exposición a contraparte
- CNMV: Fiscalidad de los fondos de inversión en el IRPF (exclusión de los ETF del diferimiento por traspasos)
- Ficha oficial Invesco S&P 500 UCITS ETF (TER y comisión de swap) · Ficha DWS Swap II · Ficha DWS 4C · KID iShares Core S&P 500 · Ficha iShares S&P 500 Swap
Este artículo es información general con fines educativos; no es asesoramiento financiero ni una recomendación personalizada de inversión.