Durante años de ahorro, el orden de las rentabilidades no importa. Si aportas cada mes y la bolsa cae al principio, compras barato y te recuperas después. Cuando empiezas a retirar dinero para vivir, la lógica se da la vuelta: las caídas de los primeros años pesan mucho más que las de los últimos. A eso se le llama riesgo de secuencia (o riesgo del momento de retirada).
¿Por qué el orden de las rentabilidades importa al retirar dinero?
Porque vendes participaciones cada año. Si el mercado cae justo al empezar, vendes más títulos para cobrar la misma cantidad, y esos títulos ya no estarán cuando llegue la recuperación. La pérdida deja de ser «en papel» y se convierte en una reducción permanente del capital que genera rentabilidad.
Un ejemplo con números (ficticio)
Imagina dos jubilados con 500.000 € que retiran 25.000 € al año (un 5% del capital inicial). Los dos viven exactamente los mismos seis años de rentabilidades, solo que en orden inverso:
- Jubilado A: -25%, -10%, +15%, +20%, +15%, +10%.
- Jubilado B: +10%, +15%, +20%, +15%, -10%, -25%.
Sin retiradas, los dos acabarían con lo mismo: 589.174 €, porque multiplicar rentabilidades da igual en cualquier orden. Con retiradas, el resultado cambia:
- Jubilado A (las caídas al principio) acaba con unos 379.700 €.
- Jubilado B (las caídas al final) acaba con unos 454.600 €.
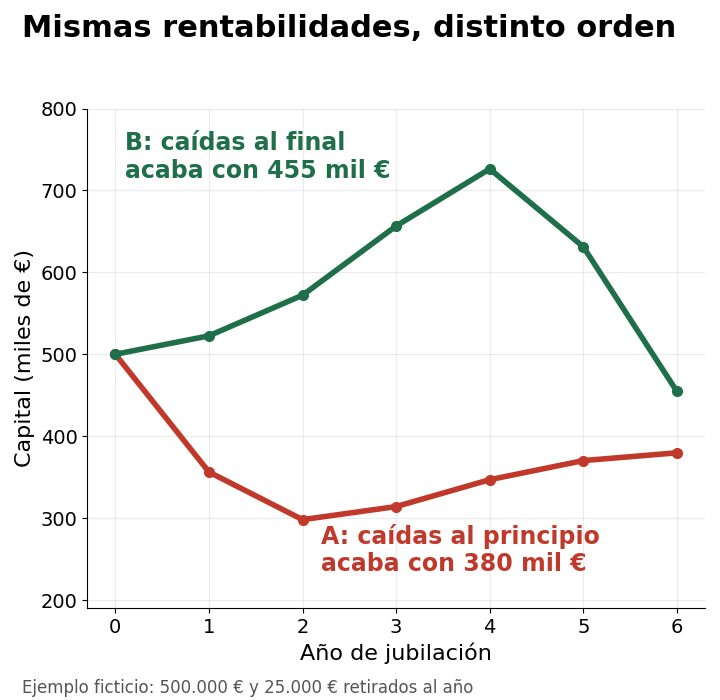
La misma rentabilidad media y el mismo gasto, pero casi 75.000 € de diferencia. Y son solo seis años. En un plan de 30 años, esa diferencia puede decidir si el dinero llega o no hasta el final. Los números son un ejemplo inventado para ilustrar el mecanismo, no una predicción.
¿Cuánto pesan de verdad los primeros años?
Morningstar lo midió con simulaciones. En un análisis de marzo de 2025 sobre su estudio de ingresos en la jubilación, vieron que cerca del 70% de los casos en que el dinero se agotaba antes de tiempo eran casos en los que la cartera había perdido valor en los primeros cinco años de retirada. Y si la cartera ganaba en esos cinco años, la probabilidad de quedarse sin dinero después era de aproximadamente 1 entre 25.
Importante: son simulaciones de Morningstar con supuestos de mercado estadounidenses y una regla de retirada fija ajustada por inflación. No son una garantía para una cartera española, pero el mecanismo es el mismo.
¿Qué porcentaje se puede retirar con seguridad?
En su estudio de diciembre de 2025, Morningstar calcula que, con retiradas fijas ajustadas por inflación durante 30 años y un 90% de probabilidad de no quedarse sin dinero, el máximo inicial era del 3,9% del capital, con carteras de un 30% a un 50% en renta variable. La famosa «regla del 4%» sale de datos históricos de Estados Unidos y no es una ley, solo un punto de partida.
Además, Morningstar probó formas flexibles de retirar el dinero y dos de ellas permitían empezar con un 5,7%. Esa cifra supone aceptar recortes de gasto cuando el mercado cae. No es dinero gratis.
¿Cómo protegerse del riesgo de secuencia?
No hay una solución que elimine el riesgo. Las herramientas habituales reducen la exposición a los primeros años:
- Un colchón de liquidez o renta fija a corto plazo. La idea es no vender renta variable mientras está en caída: durante esos años vives del colchón. Cuántos años de gasto apartar es una decisión personal; no existe una cifra mágica, y el coste es que ese dinero rinde menos. Algunas cuentas remuneradas y productos de ahorro pueden servir; en la sección de cuentas tienes las que analizamos.
- Gasto flexible. Recortar la retirada tras un mal año reduce el riesgo de forma directa. Morningstar describe un sistema de «guardrails» (barreras): si la retirada, tras un mal año, supera en un 20% el porcentaje inicial, se recorta un 10%. Por ejemplo, con 1.000.000 € y una retirada inicial del 4% (40.000 €), si la cartera cae un 30% el primer año, la retirada programada para el segundo año equivaldría a un 6,1% del capital que queda; la regla pide reducirla un 10%, de unos 40.900 € a unos 36.800 €.
- Otros ingresos que cubran el gasto básico. Una pensión pública u otras rentas hacen que la cartera tenga que cubrir menos, y se puede tolerar mejor un gasto flexible.
- Llegar con margen. Retrasar la jubilación unos años o jubilarse con más capital reduce el porcentaje que necesitas retirar.
¿Y si aún estás acumulando?
Si te quedan muchos años antes de retirar dinero, esto no cambia lo que haces hoy: aportar de forma regular y diversificar. Lo que sí conviene es pensar, unos 5 a 10 años antes de la fecha prevista, cuánto de tu cartera quieres tener en activos estables y cómo recortarías el gasto si el mercado cae justo al empezar. Si quieres calcular cuánto capital necesitas, mira cuánto dinero hay que tener para no necesitar una pensión.
Resumen
- Al aportar, el orden de las rentabilidades da igual; al retirar, los primeros años pesan mucho más.
- Con las mismas rentabilidades, cambiar el orden de las caídas puede cambiar el resultado en decenas de miles de euros.
- Morningstar (2025) estima un 3,9% inicial como máximo para retiradas fijas durante 30 años con un 90% de probabilidad de éxito; con gasto flexible puede ser mayor, a cambio de aceptar recortes.
- Se gestiona con colchón de liquidez, gasto flexible, otras rentas y más margen, no con adivinar el mercado.
Contenido informativo, no es asesoramiento financiero personalizado. Los porcentajes citados son resultados de simulaciones, no garantías.
Fuentes
- Morningstar, The State of Retirement Income: 2025 (3 de diciembre de 2025).
- Morningstar, How to Avoid Outliving Your Retirement Savings? It’s All in the Sequence (6 de marzo de 2025).