Imagina que entras en un casino donde las luces son tenues, el ambiente es sofisticado y, a diferencia de Las Vegas, todos los presentes parecen llevar trajes caros y hablar de «análisis fundamental». Te acercas a una mesa y te dicen que tienes la oportunidad de elegir a la próxima Apple, Amazon o Tesla. El premio es la libertad financiera absoluta. El riesgo, te aseguran, es manejable si «haces tu tarea».
Esta es la narrativa que ha alimentado a Wall Street durante décadas. Sin embargo, detrás del romanticismo del stock picking se esconde una realidad matemática fría y despiadada. Para el pequeño inversor, la pregunta no es si puede ganar, sino si el precio que paga por jugar —en tiempo, dinero y salud mental— compensa la baja probabilidad de éxito. A continuación, desglosamos por qué la selección de acciones individuales es, para la mayoría, un juego de perdedores diseñado para parecer un camino a la gloria.
1. La Ley de Potencia: El Mercado es una Aristocracia, no una Democracia
Muchos inversores asumen que el rendimiento del mercado es una «curva de campana» normal, donde la mayoría de las acciones rinden cerca del promedio. La realidad es mucho más perturbadora. El mercado de valores se rige por una Ley de Potencia.
Según el célebre estudio del profesor Hendrik Bessembinder, la gran mayoría de las acciones (alrededor del 96%) colectivamente no superan el rendimiento de los bonos del Tesoro a corto plazo. Todo el crecimiento neto de la riqueza en el mercado de valores estadounidense desde 1926 fue generado por apenas el 4% de las acciones de mejor rendimiento.
«Si no tienes en cartera a ese pequeño grupo de ‘superganadores’, estás matemáticamente destinado a rendir menos que el mercado.»
Intentar seleccionar acciones es, esencialmente, intentar encontrar una aguja en un pajar que se hace más grande cada año. Si fallas al elegir ese 4%, tu cartera no solo será mediocre; será destructiva para tu patrimonio a largo plazo.
2. La Tasa de «Alquiler» de tu Tiempo: El ROI Olvidado
Como inversores, nos obsesionamos con el Retorno sobre la Inversión (ROI), pero ignoramos el Retorno sobre el Tiempo (ROT). Analizar balances, escuchar llamadas de ganancias y leer informes anuales consume cientos de horas al año.
Supongamos que dedicas 10 horas a la semana a investigar acciones. Eso son 520 horas al año. Si tienes una cartera de 50.000 € y logras superar al índice (S&P 500) por un impresionante 1%, habrás ganado 500 € extra. Si divides esos 500 € por las 520 horas invertidas, tu «salario» como analista ha sido de menos de 1 € la hora.
Para la mayoría de los profesionales y pequeños inversores, sería mucho más rentable dedicar ese tiempo a mejorar sus habilidades laborales, trabajar horas extras o, simplemente, disfrutar de su familia, mientras dejan que un fondo indexado de bajo coste haga el trabajo pesado de forma automática.
3. El Sesgo de Supervivencia y la Trampa de la «Próxima Gran Cosa»
Escuchamos historias sobre el tipo que compró Netflix en 2005 y ahora vive en una isla privada. Lo que nunca escuchamos son las historias de los miles que compraron Pets.com, Blockbuster o BlackBerry convencidos de que tenían la misma visión visionaria.
Nuestra mente sufre de un sesgo de supervivencia masivo. El éxito en las acciones individuales a menudo se confunde con la habilidad, cuando en la mayoría de los casos es suerte concentrada. Malcolm Gladwell suele hablar de cómo el éxito requiere estar en el lugar adecuado en el momento adecuado; en el mercado, esto significa que comprar una acción ganadora suele ser una cuestión de serendipia más que de una hoja de Excel superior.
Infografía Conceptual: La Pirámide del Esfuerzo vs. Resultado
| Estrategia | Esfuerzo Sugerido | Probabilidad de Batir al Mercado |
|---|---|---|
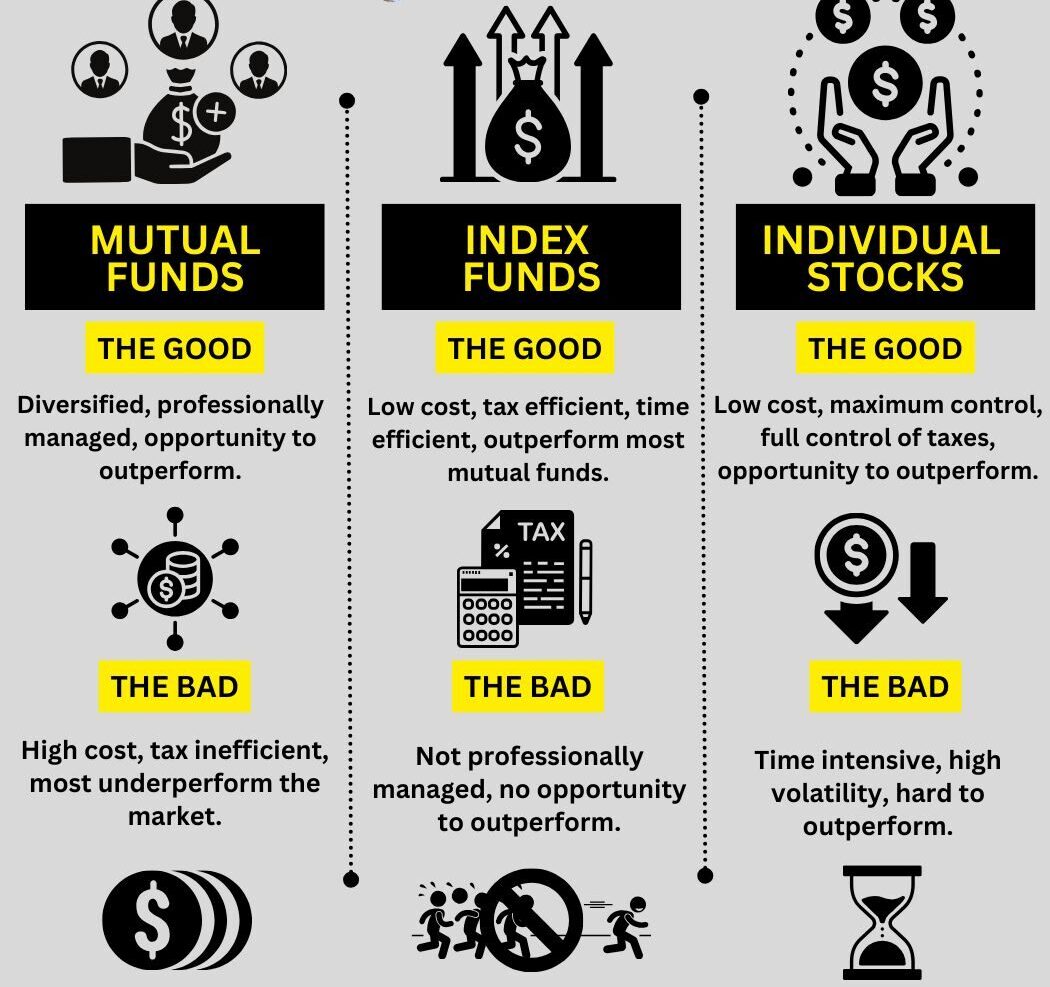
| Fondos Indexados (ETF) | Casi Cero | Media (Rendimiento del Mercado) |
| Stock Picking Amateur | Muy Alto | Muy Baja (< 10%) |
| Hedge Funds Profesionales | Extremo (Equipos de PhDs) | Baja (después de comisiones) |
4. La Psicología del «Billete de Lotería»
¿Por qué seguimos comprando acciones individuales si los datos son tan desfavorables? Porque los humanos no invertimos solo por dinero; invertimos por entretenimiento y esperanza.
Poseer una acción individual nos da algo de qué hablar en las cenas. Nos hace sentir más inteligentes que el promedio cuando sube un 5%. Nick Maggiulli argumenta que muchas personas compran acciones individuales por la misma razón que compran billetes de lotería: la asimetría del resultado. La posibilidad de una ganancia del 1,000% es tan embriagadora que ignoramos la probabilidad del 90% de un rendimiento mediocre.
Si vas a hacerlo, trátalo como un gasto de entretenimiento, no como una estrategia de jubilación. Es el «dinero para jugar», no el «dinero para comer».
5. La Paradoja de la Información: Siempre vas tarde
En el mundo moderno, la información viaja a la velocidad de la luz. Cuando lees una noticia positiva sobre una empresa en un portal financiero, esa información ya ha sido procesada por algoritmos de alta frecuencia en milisegundos.
Como inversor minorista, estás compitiendo contra instituciones que tienen acceso directo a los equipos directivos, satélites para monitorear el tráfico en los parkings de los centros comerciales y un ejército de analistas con doctorados en matemáticas. Pensar que tienes una «ventaja» porque usas el producto o porque te gusta la marca es de una ingenuidad peligrosa.
6. El Único Argumento Válido para la Concentración
¿Significa esto que nunca se deben comprar acciones? No necesariamente. La concentración es la única forma de pasar de «rico» a «muy rico» en poco tiempo. La diversificación (indexación) es para mantener y crecer la riqueza de forma segura, mientras que la concentración es para crear riqueza explosiva.
Si tienes una convicción extrema, un horizonte temporal de décadas y, lo más importante, la capacidad emocional de ver tu cartera caer un 50% sin pestañear, entonces —y solo entonces— las acciones individuales tienen un lugar. Pero debe ser una decisión consciente de riesgo, no una falta de comprensión de las estadísticas.
Conclusión: ¿Cuál es tu verdadero objetivo?
Al final del día, la inversión no debería ser un segundo trabajo mal pagado. La mayoría de nosotros invertimos para poder dejar de trabajar algún día, no para pasar los fines de semana analizando ratios de liquidez. La evidencia es clara: para el 99% de la población, poseer el mercado completo a través de índices es la apuesta más inteligente, eficiente y psicológicamente sana.
La próxima vez que sientas el impulso de comprar «la próxima gran acción», hazte esta pregunta: ¿Estoy intentando construir un patrimonio sólido o simplemente estoy buscando una historia emocionante que contar? Tu respuesta determinará la salud de tu cuenta bancaria en los próximos veinte años.