En el saturado ecosistema de las fintech, donde cada app promete ser la «definitiva», ha emergido un nombre que está rompiendo esquemas, especialmente para aquellos que buscan rentabilizar su efectivo tanto como sus inversiones: Nemo Money.
Respaldada por el veterano Exinity Group (con más de 25 años en el sector y fundadores vinculados a gigantes como Alpari y FXTM), Nemo no es solo otra app de trading. Es una propuesta que fusiona la Inteligencia Artificial con una de las tasas de interés sobre el efectivo más agresivas del mercado internacional. Pero, ¿es oro todo lo que reluce? ¿Cómo se compara con titanes como Trade Republic o eToro?
En este análisis profundo, desglosamos cada rincón de Nemo Money para que decidas si es el hogar ideal para tu capital.
Resumen de la Comparativa: De un Vistazo
| Característica | Nemo Money | Trade Republic | eToro |
| Interés Efectivo (AER) | 6% (Pago diario) | 2% | 0,5% – 3,55% (según nivel) |
| Comisión Acciones/ETFs | 0€ (Comisión cero) | 1€ por operación | 0€ (Comisión cero) |
| Activos Disponibles | 8.000+ Acciones, ETFs, Cripto (CFD), Oro, FX | 10.000+ Acciones, ETFs, Bonos, Cripto | 5.000+ Acciones, Cripto Real, CFDs |
| Seguridad / Regulación | ADGM (Abu Dhabi) + SIPC ($500k) | BaFin (Alemania) + 100k€ FGD | CySEC (Chipre) / FCA / ASIC |
| Herramienta Estrella | Nemo AI & «Nemes» (Temáticos) | Planes de Ahorro Automáticos | CopyTrading (Social) |
| Depósito Mínimo | $10 | 1€ | $50 – $100 |
1. Análisis Detallado: ¿Qué hace a Nemo Money diferente?
El Corazón de Nemo: IA y «Nemes»
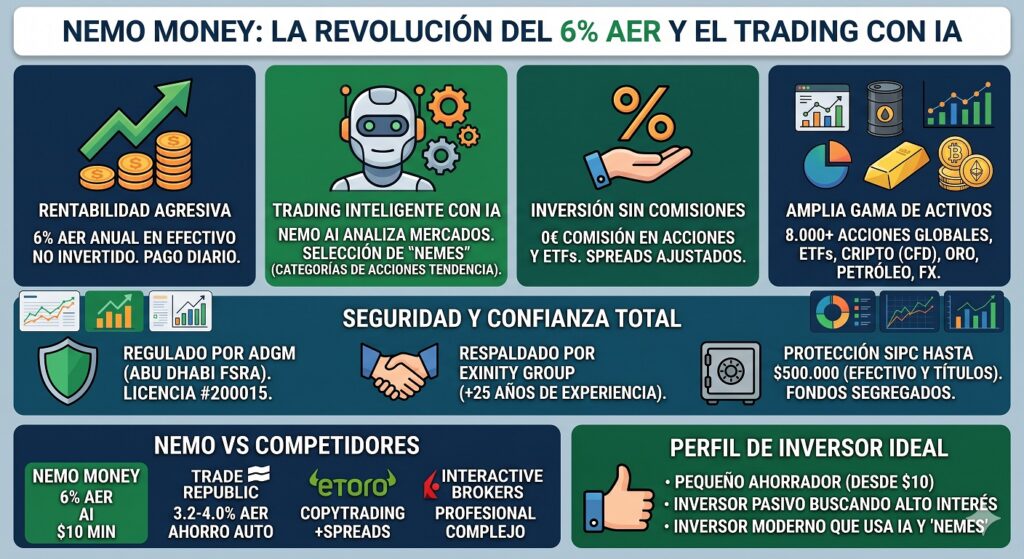
A diferencia de otros brokers que te lanzan a un buscador de 10.000 tickers, Nemo utiliza el concepto de «Nemes». Son grupos de acciones seleccionados por algoritmos y expertos en sectores tendencia (IA, Vehículos Eléctricos, Economía Espacial).
-
Lo Bueno: Ideal para evitar la «parálisis por análisis». Si crees en el sector del lujo, entras en el Neme correspondiente y tienes los activos clave a un clic.
-
Nemo AI: Un asistente basado en GPT que analiza el sentimiento del mercado y noticias en tiempo real para darte insights personalizados. No es un gestor automático, pero sí un copiloto muy potente.
La Joya de la Corona: 6% de Interés Diario
Mientras los bancos tradicionales apenas despiertan y otros neobrokers se estancan en el 3% o 4%, Nemo ofrece un 6% AER sobre el efectivo no invertido.
-
Dato Crucial: El interés se calcula y se paga diariamente. Esto permite que el interés compuesto trabaje a tu favor desde el minuto uno. Sin embargo, recuerda que este efectivo suele estar depositado en cuentas de custodia bajo regulación ADGM (Emiratos Árabes), lo que explica la capacidad de ofrecer tasas más altas que las europeas.
Seguridad y Jurisdicción
Nemo Money está regulada por la FSRA del Abu Dhabi Global Market (ADGM). Para el inversor en acciones estadounidenses, la gran noticia es que el efectivo y los títulos en el wallet de acciones están protegidos por la SIPC (Securities Investor Protection Corporation) hasta $500.000. Esto coloca a Nemo al mismo nivel de protección que los grandes brokers americanos en lo que respecta a custodia de acciones.
2. Los Rivales: ¿Siguen siendo competitivos?
Trade Republic: El Refugio Seguro Europeo
Si la seguridad alemana (BaFin) es tu prioridad innegociable, Trade Republic sigue siendo el líder. Aunque su interés suele ser inferior al de Nemo, su integración con planes de ahorro (Saveback) y la sencillez de su tarjeta de débito lo hacen imbatible para el ahorro pasivo a largo plazo dentro de la Eurozona.
eToro: Para el Inversor Social
Si lo que buscas es copiar a otros inversores con éxito (CopyTrading), eToro no tiene rival. Nemo intenta competir con sus «Nemes» e IA, pero la comunidad social de eToro es infinitamente más grande. Eso sí, prepárate para spreads (diferenciales de precio) algo más elevados en criptomonedas.
3. Comparación Crucial: «El Nudo»
Comisiones: ¿Dónde está el truco?
Nemo Money anuncia 0% de comisión. Y es cierto: no hay comisión de compra ni de venta. Entonces, ¿cómo ganan dinero?
-
Spreads: Como en todo broker «zero commission», el coste está en el diferencial entre el precio de compra y venta. En activos muy líquidos (Apple, Tesla), es mínimo; en activos exóticos, aumenta.
-
Swaps (Overnight fees): Solo aplica si operas con apalancamiento (CFDs). Si compras la acción real, no hay coste de mantenimiento.
-
Conversión de Divisa: La cuenta base suele ser en USD. Si depositas en EUR, tu banco o Nemo aplicarán una tasa de conversión.
Experiencia de Usuario: La «Regla de los 10 Minutos»
Nemo promete (y cumple) que puedes abrir una cuenta en menos de 10 minutos. El proceso KYC (Know Your Customer) es puramente digital y muy fluido. Su app está diseñada para una generación que consume información rápido: es visual, directa y huye de las tablas de Excel interminables de Interactive Brokers.
4. Consideraciones para el Inversor en España
Si resides en España y decides usar Nemo Money, debes tener en cuenta que es un broker extranjero:
-
Formulario 720 / D-6: Si tus activos o efectivo fuera de España superan los 50.000€ (según legislación vigente en 2026), deberás informarlo a Hacienda.
-
Fiscalidad: Nemo no retiene impuestos para la AEAT española. Deberás declarar tus beneficios (dividendos y plusvalías) en tu declaración de la renta anual.
Veredicto Final: ¿Para quién es Nemo Money?
🏆 Nemo Money es para ti si:
-
Buscas la máxima rentabilidad por tu efectivo parado (el 6% es imbatible hoy).
-
Quieres una experiencia de inversión moderna, apoyada por IA, que te ayude a descubrir oportunidades sin pasar 5 horas leyendo informes anuales.
-
Inviertes principalmente en acciones de EE. UU. y valoras la protección de $500k de la SIPC.
❌ Elige otra opción si:
-
Prefieres un broker con sede física y regulación en la UE (como Trade Republic o un banco nacional).
-
Eres un trader profesional que necesita herramientas de análisis técnico avanzado (como velas japonesas ultra-detalladas o indicadores complejos), donde Nemo puede quedarse algo corto por su enfoque en la simplicidad.
Conclusión: Nemo Money ha logrado lo que parecía imposible: hacer que el interés del 6% parezca la norma y no la excepción, envolviéndolo en una interfaz que realmente utiliza la IA para aportar valor y no solo como palabra de moda. Es, sin duda, la app a batir en términos de rentabilidad pasiva para el inversor moderno.