
Imagina que invertiste en un fondo de inversión y ha llegado el día de sacar el dinero. Haces clic en “reembolso” y al poco tiempo ves que el importe aparece en tu cuenta. Hasta ahí, todo perfecto. Pero… ¿qué pasa con los impuestos?
El dinero que recibes y la retención
Lo que recibes en tu cuenta es el importe total del reembolso, es decir, el valor actual de tus participaciones. Ahora bien, si con esa venta has obtenido beneficios, la gestora aplica una retención automática del 19 % sobre la ganancia, que ingresa directamente en Hacienda como anticipo de tus impuestos.
Ejemplo sencillo:
-
Invertiste 5.000 € y ahora vendes por 6.500 €.
-
Ganancia: 1.500 €.
-
Retención del 19 %: 285 €.
-
En tu cuenta aparecerán 6.215€, y Hacienda ya tiene anotado que se han retenido 285 € como adelanto de impuestos.
La retención no significa que ya hayas cumplido con Hacienda. Es solo un “pago a cuenta”.
Cómo cambia el porcentaje en tu declaración de la renta
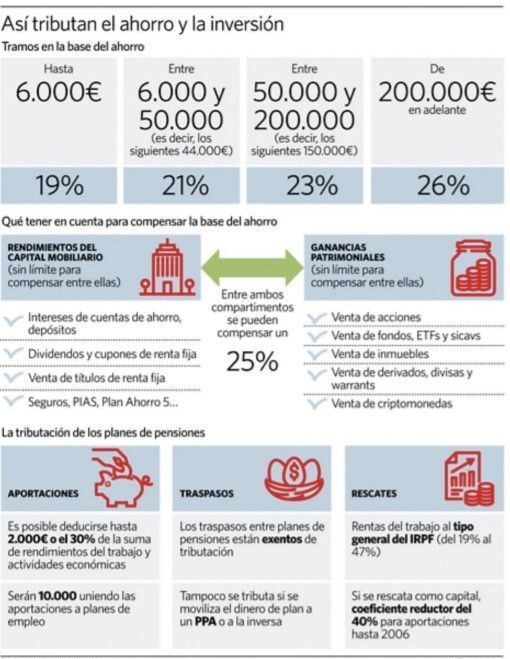
En el IRPF, las ganancias patrimoniales (como las de los fondos) tributan en la llamada base del ahorro, con tipos progresivos:
-
19 % hasta 6.000 € de ganancias.
-
21 % desde 6.000 hasta 50.000 €.
-
23 % desde 50.000 hasta 200.000 €.
-
27 % desde 200.000 hasta 300.000 €.
-
28 % a partir de 300.000 €.
Esto significa que si tus beneficios totales del año son pequeños, ese 19 % retenido puede ser suficiente o incluso superior a lo que debías pagar (y Hacienda te devolverá parte). En cambio, si tuviste un buen año y acumulaste más de 6.000 € en ganancias de fondos, acciones u otros productos, el tipo aplicable será mayor (21 %, 23 % o más), y en la declaración tendrás que abonar la diferencia.
¿Y si pierdes dinero?
En caso de vender en pérdidas, no se aplica ninguna retención. Esa pérdida se declara en la renta y puede compensar ganancias que hayas tenido en otras inversiones, reduciendo tu factura fiscal.
Un truco que los inversores aprovechan
Si en lugar de retirar el dinero lo traspasas de un fondo a otro, no hay retención ni impuestos. Hacienda solo aparece cuando el dinero sale definitivamente de los fondos y vuelve a tu bolsillo.
El resumen rápido
-
Retiras el dinero → recibes el total en tu cuenta.
-
Si hay ganancia → la gestora aplica retención del 19 % sobre esa ganancia.
-
En la renta → ajustas cuentas: puede tocar pagar más (si tus beneficios son altos) o incluso recuperar parte de lo retenido.
-
Si hay pérdida → no hay retención, pero se declara y puede compensar otras ganancias.
Y así, con este sistema, puedes tener claro qué esperar: ni sustos, ni falsas alegrías cuando veas el saldo en tu cuenta.
Ejemplos prácticos de fiscalidad en fondos de inversión
| Escenario | Importe invertido | Importe reembolsado | Ganancia obtenida | Retención (19 %) aplicada por la gestora | Tramo real que aplica en la renta | Ajuste final en la declaración |
|---|---|---|---|---|---|---|
| Ganancia pequeña | 5.000 € | 6.500 € | 1.500 € | 285 € | 19 % (porque no supera 6.000 €) | Los 285 € retenidos cubren todo → no pagas más ni te devuelven nada. |
| Ganancia media | 10.000 € | 18.000 € | 8.000 € | 1.520 € | Primeros 6.000 € al 19 % (1.140 €) + 2.000 € al 21 % (420 €) = 1.560 € | Como solo te retuvieron 1.520 €, tendrás que pagar 40 € extra en la renta. |
| Ganancia alta | 50.000 € | 110.000 € | 60.000 € | 11.400 € | – 6.000 € al 19 % = 1.140 € – 44.000 € al 21 % = 9.240 € – 10.000 € al 23 % = 2.300 € → Total 12.680 € |
La retención (11.400 €) se queda corta → tendrás que pagar 1.280 € más. |
| Con pérdidas | 20.000 € | 15.000 € | –5.000 € | 0 € | No tributa | Declaras la pérdida y puedes compensarla con otras ganancias o rendimientos. |
Ya no tengo ningún fondo de inversión. Solo ETF.
Las comisiones de mi fondo eran de 1200 euros al año, para pocas decenas de miles de euros, en tres años solo 3600 de rentabilidad perdida, en seis años 7200 euros que no se suman a mi posición global. Un inversor particular pagando ese dinero por tener un fondo o lo que sea.
Hola Octavio.
Tienes toda la razón, cuando uno ve lo que paga o ha pagado e varios años de tener un fondo de inversión de gestiób activa, alucina.
Solo como recordatorio, asociamos los fondos de inversión con gestión activa y los ETFs con gestión pasiva, pero como insisto siempre en la web también hay fondos de gestión pasiva (baratos) y ETFs de gestión más o menos activa o intermedia.
Saludos y gracias por comentar!
ai