
Introducción: El Dinero que Pierdes Sin Saberlo
Si eres un inversor que recibe dividendos de empresas extranjeras, es probable que celebres cada ingreso en tu cuenta de bróker. Pero, ¿y si te dijera que una parte significativa de ese dinero, que crees que es un coste inevitable, en realidad se está perdiendo en un laberinto fiscal diseñado para que te rindas? Sin que te des cuenta, los gobiernos se están quedando con un dinero que es tuyo por ley.
Este no es un artículo sobre cómo encontrar la próxima acción ganadora o analizar un balance. Esto es mucho más directo: es una guía para recuperar un rendimiento garantizado. Te vamos a mostrar, paso a paso, cómo reclamar el exceso de impuestos que te retienen en países como Francia y Alemania. Es una batalla burocrática, sí, pero una que puedes ganar, transformando una pérdida oculta en un beneficio tangible.
——————————————————————————–
1. La Verdad del Doble Impuesto: Por Qué te Retienen de Más
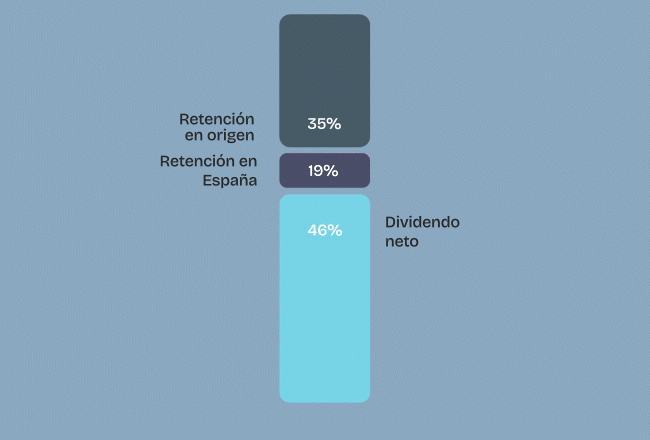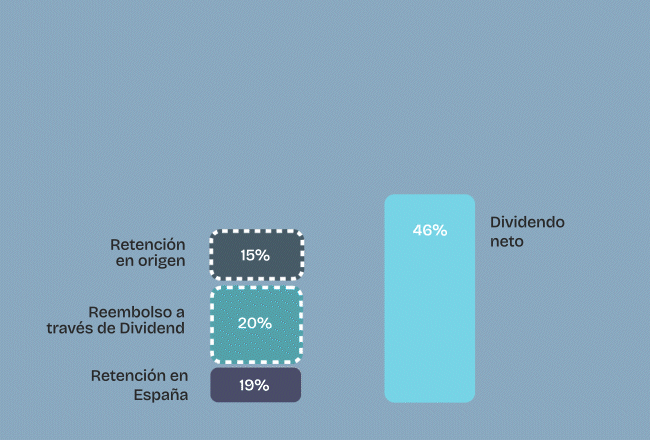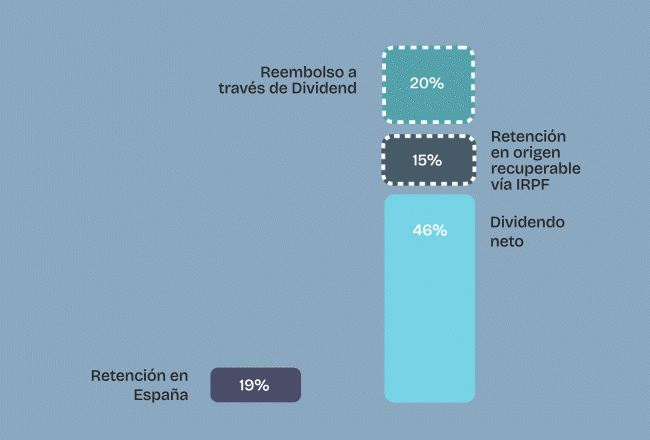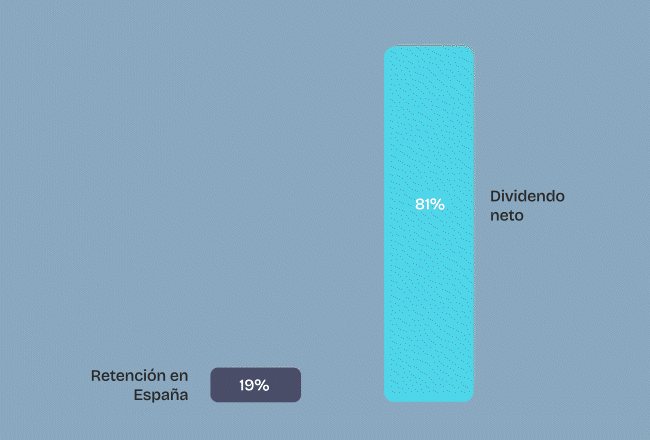
Cuando cobras un dividendo, generalmente se aplican dos impuestos o «retenciones» sobre el importe total. Entender esto es el primer paso para recuperar tu dinero.
La primera es la retención en origen, que la aplica el país donde la empresa tiene su sede fiscal (por ejemplo, Francia para LVMH o Alemania para Siemens). La segunda es la retención en destino, aplicada por tu país de residencia fiscal (por ejemplo, España).
Para que quede perfectamente claro, veamos un ejemplo: imagina que la empresa francesa Hermes te paga un dividendo bruto de 100 €.
- Francia aplica su retención en origen del 25 %, quedándose con 25 €.
- Sobre los 75 € restantes, España aplicaría su retención en destino del 19 %, que son otros 14,25 €.
- Al final, de 100 € brutos, te llegarían 60,75 € netos.
Para evitar que los inversores sean penalizados injustamente, la mayoría de los países tienen firmados convenios de doble imposición. Estos tratados internacionales suelen limitar la retención máxima en origen a un 15 % para los inversores no residentes.
Aquí es donde surge el problema. Países como Francia aplican por defecto una retención del 25 % y Alemania una del 26,375 %. ¿Por qué retienen más de lo que marca el convenio? La excusa oficial es que los brókeres utilizan «cuentas ómnibus», donde las acciones de miles de clientes están agrupadas. Según ellos, esto impide al pagador identificar la residencia fiscal de cada inversor, por lo que aplican una tasa estándar y elevada para todos, sin distinción.
Sin embargo, este argumento es, como mínimo, cuestionable. Fijaros cómo en Estados Unidos nos retienen el 15 % correcto con el formulario W8-BEN, y el bróker sigue siendo ómnibus. Si se quisiera, se podría hacer bien.
——————————————————————————–
2. El 15% es Fácil, el Resto es una Lucha Deliberada
El proceso para recuperar los impuestos pagados de más se divide en dos partes muy distintas: una sencilla y otra intencionadamente complicada.
La parte fácil consiste en recuperar el primer 15 % de la retención en origen. Esto se hace de forma casi automática al rellenar las casillas correspondientes a la doble imposición internacional en tu declaración de la renta (IRPF) en España. El sistema está diseñado para que este tramo sea sencillo de reclamar.
La parte difícil, y el foco de esta guía, es recuperar todo lo que te han retenido por encima de ese 15 %. Este excedente no se puede reclamar a través de la hacienda española; debes solicitarlo directamente a la agencia tributaria del país de origen (Francia, Alemania, etc.). Este proceso está lleno de trámites burocráticos que no son casuales.
«Justamente lo que quieren conseguir los estados es desalentar a los ciudadanos a recuperar un dinero que es suyo tanto moral como legalmente.»
——————————————————————————–
3. Sorpresa desde Francia: Un Proceso Burocrático que Puedes Hacer Desde Casa
Contrario a lo que uno podría esperar de un trámite gubernamental, el proceso para reclamar el exceso de retención a Francia es sorprendentemente manejable y se puede completar íntegramente desde casa, por correo electrónico.
La solicitud debe presentarse antes del 31 de diciembre del segundo año posterior al pago del dividendo. Por ejemplo, los dividendos de 2023 se pueden reclamar hasta finales de 2025. Un consejo práctico es agrupar los dividendos de casi tres años (los dos años anteriores completos y lo que lleves del año en curso) en una sola reclamación para ser más eficiente.
Para ello, necesitarás reunir la siguiente documentación:
- Formulario 5000 (de la hacienda francesa)
- Formulario 5001 (de la hacienda francesa)
- DNI (escaneado por ambas caras)
- Certificado de residencia fiscal (se solicita online en la web de la AEAT española)
- Extractos del bróker (donde se acredite el cobro de los dividendos)
Cómo Rellenar los Formularios Paso a Paso
Formulario 5000: Este documento tiene tres ejemplares, pero no te asustes: los datos se copian automáticamente entre ellos.
- Número de anexos: En la parte superior, escribe «4» (los anexos son el Formulario 5001, tu DNI, el certificado fiscal y los extractos del bróker).
- Apartado 1: Marca la casilla «Dividendos» y «proceso normal».
- Apartado 2: Rellena tu nombre, apellidos y dirección. En «profesión o forma jurídica», escribe simplemente «individual». Añade tu correo electrónico de contacto.
- Apartado 3: Escribe «España» en ambos recuadros, pon la fecha, la ciudad donde resides y tu firma. Puedes firmarlo a mano e imprimirlo, o usar una firma digital.
- Apartado 4: En el primer recuadro, pon «España» y añade entre paréntesis «(adjuntamos certificado)». En el segundo recuadro, pon «España» a secas. Añade tu DNI, fecha, lugar y firma de nuevo.
- Apartado 8 (en la segunda página): Escribe el IBAN de la cuenta bancaria donde quieres recibir la devolución.
Formulario 5001: Esta es la tabla donde detallarás los dividendos.
- Cabecera: Escribe tu nombre y apellidos. En el punto 1, marca la primera caja y escribe «10» después de «artículo», «España» en la línea larga, y justo debajo «15%», que es lo que marca el convenio. Al final de la página, añade fecha, lugar y firma.
- Tabla de dividendos (página 2): Rellena una fila por cada dividendo reclamado. Las columnas clave son:
- Columna 1: Nombre de la empresa.
- Columna 2: Fecha de pago del dividendo.
- Columna 3: Número de acciones que tenías.
- Columna 6: Dividendo bruto por acción.
- Columna 7 (Importe bruto total): Multiplica la columna 3 por la 6.
- Columna 8 (Retención soportada): Multiplica la columna 7 por el % de retención que te aplicaron ese año. ¡Atención! La retención en Francia ha cambiado (30 %, 28 %, 26,5 %, 25 %). Asegúrate de usar la tasa correcta para cada año o te rechazarán la solicitud.
- Columna 9 (Retención según convenio): Multiplica la columna 7 por el 15 % (0,15).
- Columna 10: Escribe el mismo importe que en la columna 8.
- Columna 11 (Importe a devolver): Resta la columna 9 de la columna 10.
- Total: Suma todos los importes de la columna 11 y anota el total en el recuadro inferior derecho. Esa es la cantidad que te devolverán.
El Envío y los Consejos Clave
Una vez tengas todos los documentos, envíalos por correo electrónico a la dirección designada por la hacienda francesa. Un par de consejos para asegurar el éxito:
- Facilita el trabajo: Si adjuntas muchos extractos del bróker, subraya con un marcador digital las líneas de los dividendos franceses para que el funcionario las identifique rápidamente.
- Redacta un correo claro: En el cuerpo del email, explica en dos o tres líneas (puedes usar un traductor online) que eres un inversor particular español reclamando el exceso de retención según el convenio de doble imposición.
- Si te ponen pegas: A veces, un funcionario puede pedirte un «tax voucher». No te preocupes. Responde con educación pero con «insistencia persuasiva», explicando que tu bróker no facilita ese documento o que cobra una suma muy elevada por él. Normalmente, acabarán aceptando.
Tras enviar el correo, recibirás una respuesta automática y solo queda esperar. El plazo para recibir la devolución suele ser de uno a cinco meses, convirtiéndolo en una victoria relativamente rápida y satisfactoria.
——————————————————————————–
4. El Laberinto Alemán: Un Maratón de Cartas Postales y Años de Espera
Si el proceso francés es un paseo, el alemán es un maratón de obstáculos. Es bastante más farragoso y una verdadera prueba de paciencia, diseñado para que abandones.
La buena noticia es que el plazo es más generoso: tienes hasta el 31 de diciembre del cuarto año siguiente al pago del dividendo. Esto te permite agrupar los dividendos de casi cinco años en una sola solicitud.
El primer paso es surrealista: para poder crear una cuenta en su portal online (BOP), debes rellenar un formulario, enviar un email con tu DNI y esperar a que te lleguen dos credenciales por canales distintos: una contraseña por email y tu número de identificación (BZST number) por correo postal. Para activar la cuenta, tendrás que esperar a que te llegue otra clave más por correo postal.
«Hay búnkeres presidenciales más accesibles que esto.»
Navegando el Portal BOP
Una vez consigues acceder, el proceso consiste en rellenar un formulario online:
- Base legal: Al iniciar la solicitud, marca la «opción número uno», que se corresponde con el convenio de doble imposición. Selecciona «España» como país de residencia y «natural person».
- Datos personales: Indica que actúas en nombre propio («in your own name») e introduce tus datos (nombre, fecha de nacimiento, dirección).
- Datos fiscales: Introduce tu DNI y los datos de tu certificado de residencia fiscal (fecha de emisión y periodo de validez). Sube el PDF del certificado.
- Datos bancarios: Aquí necesitarás el nombre del titular, tu IBAN y el código BIC/SWIFT de tu banco.
- Introducir los dividendos: Esta es la parte más laboriosa. Por cada dividendo que reclames, deberás:
- Seleccionar «dividendos de acciones cotizadas».
- Introducir el ISIN, nombre de la empresa, fecha de pago, el importe bruto total del dividendo y el número de acciones que tenías.
- Calcular y rellenar la retención en origen que te practicaron. Para Alemania, es un 26,375 %. Por ejemplo, para un dividendo bruto de 1.540 €, la retención a introducir sería 1.540 € × 0,26375 = 406,17 €.
- Adjuntar el extracto del bróker que justifique ese dividendo.
Tras introducir todos los dividendos, revisas el resumen final y envías el formulario.
Pero el dato más impactante es el tiempo de espera. La propia agencia tributaria alemana advierte en su web que el proceso puede tardar más de 20 meses. La experiencia personal de muchos inversores confirma esperas que superan los tres años. Durante todo este tiempo, reina un «eterno silencio»: no recibirás ninguna comunicación ni actualización. Un día, sin previo aviso, el dinero aparecerá en tu cuenta.
——————————————————————————–
5. La Clave Final: No Inviertes Ahí por Pereza, no por Complejidad
Después de ver estos procesos, es fácil entender por qué muchos inversores descartan invertir en ciertos países. Sin embargo, es crucial hacer una distinción: estos procedimientos son tediosos, no intelectualmente complejos. No requieren conocimientos financieros avanzados, sino seguir una serie de pasos y tener paciencia.
La afirmación «no invierto en Francia por la retención» a menudo es una excusa. La realidad es que no se invierte porque «te da pereza la burocracia». Y aunque es una razón legítima, es importante ser honesto con uno mismo.
La clave es entender que una vez recuperas ese exceso de retención, un dividendo de una empresa alemana o francesa queda, a efectos prácticos, con la misma fiscalidad que un dividendo español. El principal obstáculo desaparece, y el universo de inversión se abre por completo.
——————————————————————————–
Conclusión: Tu Dinero, Tu Lucha
Recuperar el exceso de impuestos retenidos en tus dividendos extranjeros no es solo una forma de optimizar tus finanzas; es un acto de afirmación de tus derechos como inversor. Es una lucha contra un sistema diseñado para que renuncies a un dinero que legalmente te pertenece.
Aunque se habla de una posible armonización fiscal a nivel europeo para simplificar estos trámites, el pesimismo es razonable. Una «solución» de este tipo podría acabar elevando la fiscalidad para todos. Mientras tanto, el camino actual, aunque arduo, es claro y transitable.
Sabiendo que es tu dinero y que el camino para recuperarlo está claro, ¿dejarás que la burocracia decida por ti o tomarás el control de tus inversiones?