Durante años, el private equity para el pequeño inversor español tenía una puerta con dos cerraduras: 10.000 euros de compromiso mínimo y, en la práctica, bastante patrimonio financiero detrás. En septiembre de 2026 Crescenta abrió una tercera vía: Private Equity Access I, un ELTIF que baja el mínimo a 5.000 euros y cambia la condición de acceso del patrimonio a los ingresos. Es el fondo más accesible de su catálogo, pero no por eso el más simple. Aquí tienes lo que cuesta, lo que arriesgas y a quién no le conviene.
De un vistazo
- Qué es: Crescenta S.A. SICAV ELTIF, subfondo Private Equity Access I (Luxemburgo, gestora Adepa Asset Management).
- Mínimo: 5.000 € de compromiso, que se desembolsan poco a poco durante los primeros años (en el anuncio del lanzamiento, en torno a 1.000 € al año).
- Quién puede: ingresos brutos anuales superiores a 50.000 €, según Crescenta.
- Objetivo: TIR neta de +15% y múltiplo de 1,8 a 2,2x. Son cifras simuladas, no garantizadas.
- Plazo: 10 años desde el primer cierre, ampliable dos veces un año más. Sin reembolsos.
- Riesgo (DFI): 6 en una escala de 7.
Qué es un ELTIF y en qué se diferencia de un FCR
Un ELTIF es un fondo europeo de inversión a largo plazo, regulado a nivel comunitario, pensado para que el particular acceda a activos no cotizados. Comparte la idea de un fondo de capital riesgo (FCR): metes dinero en compañías privadas y esperas años a que se vendan. Cambia el marco de acceso. Según las preguntas frecuentes de Crescenta, el mínimo lo fija la gestora (5.000 € aquí, frente a los 10.000 € que marca la ley para un FCR) y no se aplica el límite del 10% del patrimonio financiero que sí rige para el FCR. A cambio, piden ingresos brutos anuales superiores a 50.000 € y capacidad de ahorro adecuada para un producto que no se puede vender.
Si quieres entender primero qué hace la plataforma, tienes el análisis general de Crescenta y el resumen de sus fondos en 2026.
En qué invierte
Es un fondo de fondos. Según su documento de datos fundamentales (DFI), invertirá en al menos cinco fondos objetivo domiciliados en la Unión Europea, sobre todo de buyout (compra de empresas maduras) y growth (empresas en crecimiento), tanto en mercado primario como secundario. Los activos subyacentes sí pueden estar en cualquier parte del mundo. El subfondo puede mantener hasta un 45% en inversiones líquidas.
La web de Crescenta apunta, como reparto objetivo, a tecnología (45%), industria (25%), salud (20%) y otros (10%), y a Estados Unidos (50-70%) y Europa (20-40%). Importante: los fondos subyacentes figuran como «en estudio, pendientes de aprobación por el Comité de Inversión». En la fecha de revisión aparece una gestora en estudio, CD&R, una firma de buyouts fundada en 1978. O sea, compras una cartera que todavía no está cerrada.
Cuánto cuesta de verdad
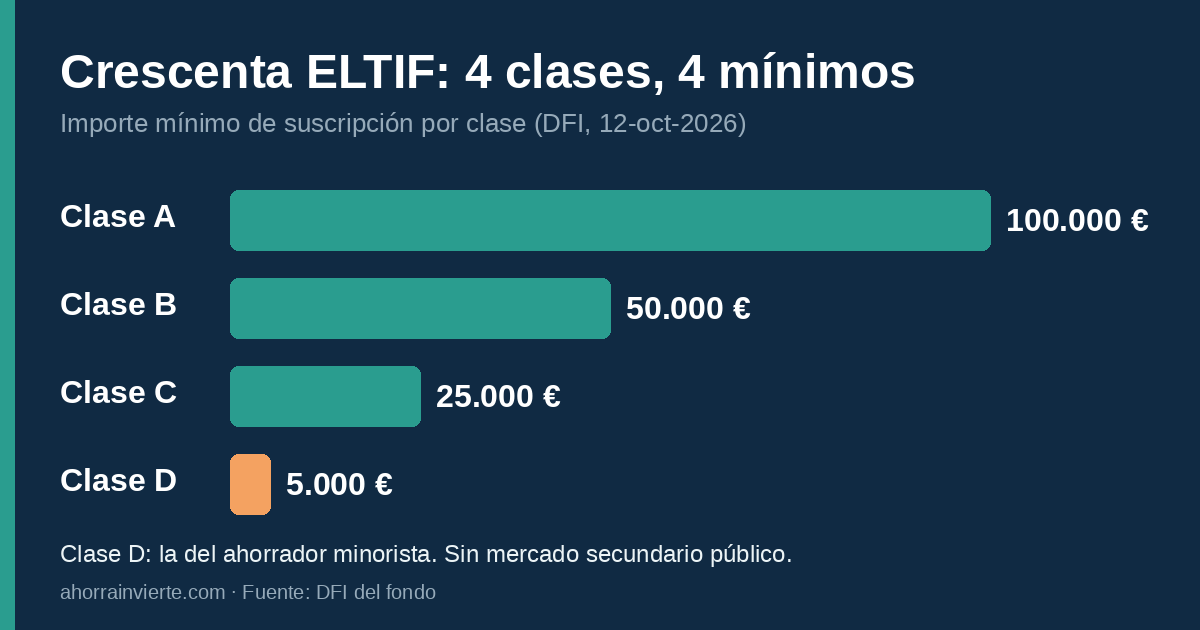
El DFI de octubre de 2026 tiene una ficha distinta para cada clase de acciones, y el mínimo decide la clase: la A pide 100.000 €, la B 50.000 €, la C 25.000 € y la D, la de 5.000 €. Las clases con tickets menores pagan más. Estos son los costes de la clase D, que es la que importa para quien entra con 5.000 €:
| Concepto (clase D) | Coste |
|---|---|
| Entrada | 1,2% de lo que pagas al entrar (importe máximo, puede ser menor) |
| Salida | Sin comisión de salida del fondo |
| Gestión y otros costes administrativos | 1,7% anual |
| Costes de operación | 0,2% anual (estimación) |
| Comisión de rendimiento | 5%, si la rentabilidad supera un 8% anual compuesto sobre las aportaciones |
Para comparar: la clase A (100.000 €) paga 0,5% de entrada y 1,3% anual de gestión; la B (50.000 €) 0,8% y 1,5%; la C (25.000 €) 1,0% y 1,6%. Sumando todo, el DFI calcula para la clase D unos costes totales de 2.863 € a 10 años y una incidencia anual del 2,1%. Dos precisiones sobre esas cifras:
- Cada tabla del DFI parte de una aportación distinta. La de costes dice «Se invierten 10.000 EUR anuales»: los 2.863 € son los costes totales de ir aportando 10.000 € cada año, en el escenario moderado. La de escenarios dice «Ejemplo de inversión: 10.000 EUR» con salida a los 10 años. Son dos ejemplos con flujos distintos, así que no puedes dividir uno entre el otro ni calcular con ellos cuánto pagarías tú con 5.000 €.
- La incidencia del 2,1% es la diferencia entre la rentabilidad media anual antes de costes (4,9%) y después (2,9%) en el escenario moderado de esa tabla de costes.
Dos matices más. El DFI avisa de que quien te lo venda o asesore puede cobrarte aparte. Y es un fondo de fondos: según Crescenta, la rentabilidad objetivo que anuncia es neta de las comisiones de la propia Crescenta y de los fondos subyacentes. Sigue siendo una cifra objetivo, no un resultado.
Lo que dice el DFI sobre la rentabilidad
El objetivo que publica Crescenta (TIR neta de +15%) y lo que muestra el DFI no se parecen. La tabla de escenarios del DFI usa un ejemplo de 10.000 € y salida a los 10 años:
| Escenario | Lo que podrías recibir | TIR neta que indica el DFI |
|---|---|---|
| Tensión | 0 € (pérdida total) | -100% |
| Desfavorable | 5.610 € | -5,7% |
| Moderado | 13.400 € | 3,0% |
| Favorable | 31.700 € | 12,3% |
El DFI rotula esa columna «rendimiento medio cada año», pero aclara que son TIR netas calculadas sobre un calendario estimado de desembolsos y devoluciones, y que no son una rentabilidad anual fija ni garantizada sobre el capital comprometido. Dos cosas más. La tabla es idéntica en las fichas de las cuatro clases, mientras que el texto de cada ficha da una rentabilidad neta algo distinta (2,9% en la clase D, frente al 3,0% de la tabla). Y el escenario moderado queda muy por debajo del 15% neto de Crescenta: el objetivo de la web sale de simulaciones propias con datos históricos de fondos similares, mientras que el DFI es el documento regulado.
Cómo funciona el dinero: llamadas de capital
No entregas 5.000 € el primer día. Te comprometes a esa cantidad y el fondo te la pide en tramos (llamadas de capital) a medida que encuentra inversiones. La primera suele ser de un 20% a un 25% del compromiso, según Crescenta. El valor liquidativo (NAV) se calcula cada trimestre y se publica dentro de los 90 días siguientes al cierre. Tienes que tener el dinero disponible cuando lo pidan: las llamadas tienen un plazo y, por ejemplo, los Centas del programa de recomendación no se pueden canjear en una llamada atendida fuera de plazo.
Los riesgos que no salen en el titular
- Iliquidez casi total. Es un fondo cerrado: no atiende reembolsos ni recompras. Tu dinero queda atado 10 años, y hasta 12 si se prorroga. El DFI permite intentar transferir las participaciones, pero hace falta el consentimiento por escrito del consejo de administración, no hay mercado público y no hay garantía de encontrar comprador ni de cobrar el valor liquidativo. Como minorista puedes cancelar la suscripción durante las dos semanas siguientes a la firma del primer acuerdo de suscripción.
- Curva J. En los primeros años es normal ver el valor por debajo de lo aportado, porque pesan los costes y las inversiones aún no han madurado.
- Rentabilidad no garantizada. El +15% y el 1,8-2,2x salen de simulaciones con datos históricos de fondos similares, no de resultados del propio fondo, y el DFI regulado muestra un escenario moderado del 3,0% anual. El producto es nuevo y no tiene historial.
- Cartera sin cerrar. Los fondos subyacentes todavía están en estudio.
- Pérdida de capital posible. En el escenario de tensión del DFI el ejemplo de 10.000 € termina en 0 €, y en el desfavorable en 5.610 €. No hay protección del capital.
A quién le puede encajar
A alguien con ingresos estables por encima de 50.000 € brutos al año, un fondo de emergencia aparte, otras inversiones líquidas ya montadas y dinero que de verdad no va a necesitar en una década. Para esa persona, 5.000 € repartidos en varios años pueden ser una forma razonable de probar el capital privado sin concentrar demasiado.
A quién no
- A quien pueda necesitar el dinero antes de 10 años (entrada de una casa, estudios, un cambio de trabajo).
- A quien aún no tiene colchón de emergencia ni ahorro líquido.
- A quien busca una rentabilidad previsible: aquí no hay ni calendario fijo de reparto ni garantía.
- A quien no soportaría ver su inversión por debajo de lo aportado durante años.
Y si lo que quieres es mucho más tecnológico y no te importa subir el ticket a 10.000 €, mira el análisis de Growth III. Para una opción multiestrategia con traspaso entre fondos, el de Multistrategy I. Y si buscas alternativas en otras plataformas, repasa la comparativa de capital riesgo desde 10.000 €.
Cómo empezar y qué recibes si te registras con este enlace
El alta en Crescenta es gratuita y no te obliga a invertir. Tendrás que superar un test de idoneidad y firmar el contrato marco antes de poder comprometer nada. Si no pasas el test, Crescenta recomienda escribir a info@crescenta.com.
Este enlace es de recomendación entre inversores. Según las condiciones del Loyalty Program de Crescenta, el invitado recibe 200 Centas (1 Centa = 1 €) cuando formaliza su compromiso de inversión. Los Centas no se cobran en efectivo: se descuentan de tus llamadas de capital, no caducan y no aplican en cuentas gestionadas por asesores financieros independientes (EAFI). Usar el enlace no te cuesta nada. Las condiciones exactas son las de Crescenta, mira siempre su web oficial antes de decidir.
Datos tomados de la web oficial de Crescenta y del DFI del fondo, revisados el 27 de octubre de 2026. Esto no es asesoramiento financiero: las inversiones en capital privado conllevan riesgos significativos, incluida la pérdida del capital.