La regla del 4% dice que puedes retirar cada año un 4% de tu cartera, ajustado a inflación, sin quedarte sin dinero en una jubilación de 30 años. Nace de estudios con datos de Estados Unidos: aquí la pasamos por el IRPF español del ahorro y por el riesgo de secuencia (que la bolsa caiga justo al principio), que es lo que de verdad tumba los planes. Mete tus cifras:
El primer año retiras este % de la cartera; después, esa misma cantidad revalorizada con la inflación.
Solo tributa la parte de ganancia de cada retiro. Si llevas años invirtiendo, una parte de lo que retiras es beneficio y otra es tu dinero.
Tu dinero duraría (escenario elegido)
Con mal arranque de mercado
Supuestos: la proporción de ganancia en cada retiro se mantiene constante; la rentabilidad es constante salvo en el escenario de mal arranque; los retiros se revalorizan con la inflación; no incluye pensión pública ni otros ingresos; fiscalidad solo con los tramos del ahorro vigentes en 2025. Es una estimación, no asesoramiento.
Cómo influye Hacienda en cada retiro
Cuando retiras dinero de un fondo o de una cartera, no tributas por todo lo que sacas, solo por la ganancia que lleva dentro. Esa ganancia entra en la base del ahorro, que en 2025 tributa por tramos: 19% hasta 6.000 €, 21% de 6.000 a 50.000 €, 23% de 50.000 a 200.000 €, 27% de 200.000 a 300.000 € y 30% por encima (el tipo máximo subió del 28% al 30% el 1 de enero de 2025, por la Ley 7/2024). La calculadora aplica esos tramos a la parte de ganancia que tú declares y te da el retiro neto real.
El riesgo que no se ve: el orden de las caídas
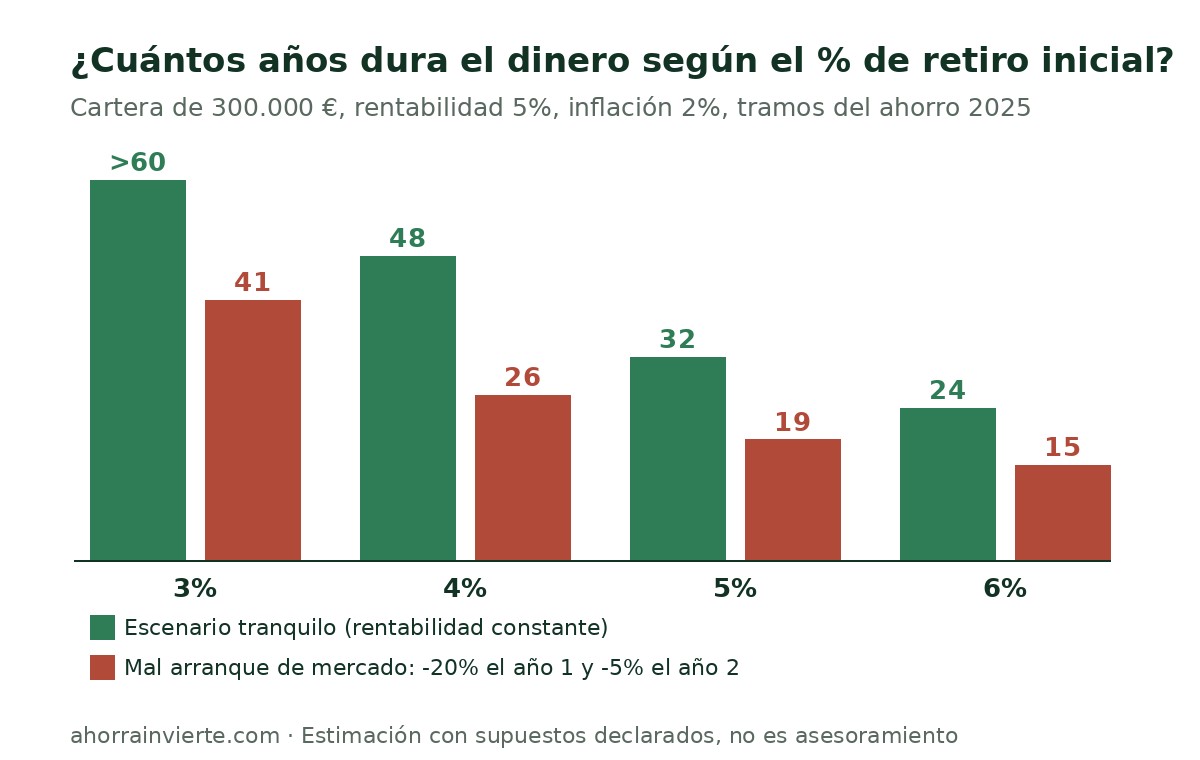
Dos jubilados con la misma cartera, la misma rentabilidad media y el mismo retiro pueden acabar muy distintos: si la caída llega al principio del retiro, retiras sobre una cartera mermada y el daño se acumula. Es el riesgo de secuencia, que explicamos con ejemplos en su propia entrada. En el gráfico de arriba y en la calculadora lo ves cuantificado: con un 4% de retiro, un mal arranque (-20% el primer año y -5% el segundo) recorta la duración del dinero de 48 a 26 años en el escenario base. Las defensas habituales pasan por retirar menos los primeros años, guardar 1-2 años de gastos en liquidez o retrasar retiros tras una caída.
Y si lo que necesitas es decidir entre vender tu fondo actual o traspasarlo antes de jubilarte, aquí tienes la calculadora de vender o traspasar tu fondo. Esta y otras herramientas están en nuestra página de calculadoras.
Fuentes: tipos del ahorro 2025 según la Ley 7/2024, de 20 de diciembre (subida del tipo máximo del 28% al 30%), Agencia Tributaria. La regla del 4% procede del estudio Trinity con datos de EE.UU.; aquí se usa solo como punto de partida ajustable. Estimación con supuestos declarados: no es asesoramiento financiero ni fiscal.