Si quieres capital privado en una sola inversión y no quieres elegir tú entre growth, buyouts y activos reales, Crescenta tiene el Multistrategy Private Equity Access I, FIL. Su rasgo distintivo no es la rentabilidad objetivo, que es más baja que la de Growth III. Es el vehículo: un fondo de inversión libre (FIL) que invierte en otros fondos de la casa y permite pagar las llamadas de capital con traspasos desde otros fondos. Aquí tienes cómo funciona, qué hay dentro, cómo se acumulan los costes y a quién no le conviene.
De un vistazo
- Qué es: Crescenta Multistrategy Private Equity Access I, FIL (fondo de inversión libre, cerrado tras el periodo de colocación).
- Mínimo: 10.000 €, a desembolsar gradualmente (clases C1 y C2 del DFI). Si tu patrimonio financiero no pasa de 500.000 €, la inversión no puede superar el 10% de ese patrimonio y debe hacerse con asesoramiento. Si inviertes a través de Crescenta sin recomendación personalizada, el mínimo es de 100.000 €.
- Tamaño objetivo: entre 10 y 15 millones de euros.
- Objetivo: 15% anual neto y duplicar el capital (2x). Son objetivos de Crescenta, no garantizados.
- Duración: 10 años desde la inscripción, ampliable hasta 14 por decisión de la gestora.
- Riesgo: 6 sobre 7 en el DFI. No hay reembolsos y se puede perder parte o todo el capital.
Qué tiene de distinto: el régimen de traspasos
Según la nota de prensa del lanzamiento (20 de enero de 2026), al ser un FIL se pueden atender sus llamadas de capital con dinero procedente de otro fondo de inversión (por ejemplo un indexado) mediante un traspaso, sin pagar impuestos en ese momento por las plusvalías que lleve. Es un diferimiento, no una exención: la plusvalía sigue ahí y tributará más adelante. Los fondos de capital riesgo como Growth III no ofrecen esta vía. Antes de apoyarte en ello, consulta tu caso con un asesor fiscal, porque depende de tu situación y de cómo se haga el traspaso.
Qué hay dentro: tres fondos de la casa, no una cartera nueva
Según la nota de prensa, el FIL se estructura invirtiendo en tres fondos de capital riesgo de Crescenta: Growth III (tecnología en expansión), Buyouts II (compra de empresas maduras) y Real Assets I (activos reales, como infraestructuras o energía). Entre los tres dan acceso a más de 15 fondos subyacentes. Lo que dice el DFI sobre la política de inversión:
- Entre el 70% y el 100% del patrimonio va a fondos de fondos de capital riesgo de la propia gestora, y hasta un 30% a fondos similares de terceros. Mínimo de 3 fondos subyacentes.
- Pasados 3 años desde la inscripción, no puede tener más del 60% del patrimonio en un mismo fondo subyacente. En los primeros 6 meses la concentración puede llegar al 100%.
- Hasta un 20% de la exposición puede ir a renta fija de baja calidad crediticia, y hasta un 20% a activos no financieros (inmobiliario e infraestructuras).
- Puede invertir hasta el 100% en monedas distintas del euro.
- Puede invertir en fondos subyacentes apalancados, hasta el 100% del patrimonio, con un apalancamiento total máximo de 6 veces el patrimonio. Solo puede pedir préstamos para tesorería transitoria (menos de 24 meses).
Los pesos concretos de cada uno de los tres fondos no aparecen en los documentos que he revisado, así que no puedo decirte cuánto del dinero acaba en Growth III. Lo que sí está claro es que parte acaba ahí: si ya ibas a invertir en ese fondo, con este FIL no diversificas, sumas exposición a la misma cartera.
Cuánto cuesta (y por qué no es una comisión anual simple)
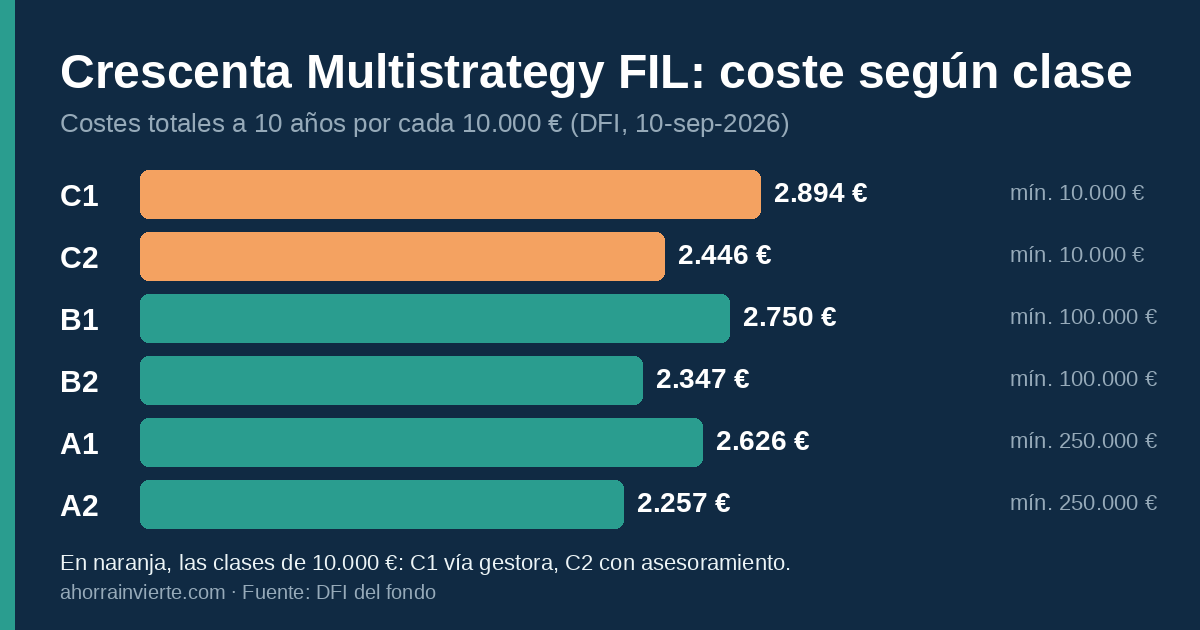
El DFI de septiembre de 2026 publica una ficha por clase de participación. Para un minorista que entra con 10.000 € las que cuentan son la C1 (a través de Crescenta o de un distribuidor que cobra retrocesiones) y la C2 (distribuidor con asesoramiento de pago explícito o gestión discrecional). El resto de clases piden mucho más:
| Clase | Mínimo | Costes a 10 años (por 10.000 €) | Incidencia anual |
|---|---|---|---|
| C1 | 10.000 € | 2.894 € | 8,1% |
| C2 | 10.000 € | 2.446 € | 6,5% |
| A1 | 250.000 € | 2.626 € | 7,4% |
| A2 | 250.000 € | 2.257 € | 6,0% |
| B1 | 100.000 € (10.000 € para miembros de empresas o asociaciones con acuerdo con la gestora) | 2.750 € | 7,7% |
| B2 | 100.000 € | 2.347 € | 6,2% |
Cuál te corresponde depende de cómo contrates (por Crescenta, con tu asesor, con gestión discrecional), así que pregúntalo antes de comprometer dinero. Abajo uso la C1, la de entrada general desde 10.000 €. Cómo leer esas cifras sin errores:
- Son costes acumulados, no anuales. Los 2.894 € de la C1 son el total a 10 años, en el escenario moderado y sobre 10.000 €. No son 289 € al año. El 8,1% es la «incidencia anual»: lo que los costes restan cada año a la rentabilidad media. En la C1, el DFI pasa del 18,74% anual antes de costes al 10,63% después de costes.
- Dependen del escenario. El importe cambia si el fondo rinde distinto, porque incluye una comisión de rendimiento (7% sobre la rentabilidad total si supera el 8% anual en la C1) y se calcula sobre un calendario estimado de desembolsos graduales (el DFI da una vida media de las inversiones de 4,48 años en el escenario moderado).
- Hay dos capas de costes. En la C1 el DFI separa: una vez, 1,2% de comisión de suscripción y 0,15% de gastos de constitución; cada año, 1,9% de gestión del vehículo, 2,68% de comisiones y gastos de los fondos subyacentes y 0,17% de otros costes recurrentes (474 € al año por cada 10.000 € según el DFI); costes de operación 0,02%; y el 7% de rendimiento. No los sumes a mano contra los 2.894 €: el DFI calcula el total sobre los desembolsos reales a lo largo del tiempo, por eso 10 años de 474 € no dan ese resultado.
- No son comparables sin matices con Growth III. El análisis de Growth III recoge 3.087 € y 6,6% para su clase F, también a 10 años y en el escenario moderado, pero con otra rentabilidad bruta (18,38%) y otro vehículo. Sirven para ver el orden de magnitud, no para decidir cuál es «más barato».
- Quien te lo venda puede cobrar aparte. Las cifras incluyen la comisión máxima de distribución, pero puede haber otros costes con tu asesor o distribuidor.
Escenarios del DFI para 10.000 € (clase C1)
| Escenario | Recibes tras 10 años | TIR media anual |
|---|---|---|
| Tensión | 5.740 € | -14,44% |
| Desfavorable | 11.360 € | 3,23% |
| Moderado | 15.320 € | 10,63% |
| Favorable | 18.940 € | 16,40% |
Son TIR netas sobre un calendario estimado de desembolsos y devoluciones, no una rentabilidad anual fija sobre el capital comprometido. El DFI añade que existe un escenario mínimo en el que puedes perder parte o la totalidad de lo invertido, y que los escenarios desfavorable, moderado y favorable salen de 10.000 simulaciones y representan, como máximo, los percentiles 10, 50 y 90. Compáralo con el objetivo de Crescenta (15% neto): el escenario moderado del DFI queda en el 10,63% y solo el favorable lo supera (16,40%).
Comparar vehículos
Con tres opciones de la casa, la pregunta útil es qué te compra cada una:
- Este FIL: una sola posición mixta, traspasos para pagar llamadas, pero doble capa de costes, mínimo de 10.000 € con condiciones y objetivo del 15%.
- Growth III (FCR): mismo fondo que forma parte de esta cartera, con objetivo del 18% y más concentración en tecnología, sin traspasos.
- ELTIF Private Equity Access I: mínimo de 5.000 € (clase D del DFI: entrada 1,2%, gestión 1,7% anual), pero exige ingresos brutos superiores a 50.000 € al año. Su DFI y el del FIL no se calculan igual (el del ELTIF asume 10.000 € invertidos cada año), así que no compares sus porcentajes directamente.
Si el diferimiento fiscal no te sirve, pagarías un vehículo mixto con costes añadidos sin su ventaja principal.
Los riesgos, uno a uno
- Iliquidez total. El DFI advierte de que los partícipes no podrán hacer líquida su inversión durante toda la vida del fondo. Concluido el periodo de colocación el fondo es cerrado: no hay nuevas participaciones ni reembolsos, salvo lo previsto en el reglamento.
- Llamadas de capital. Te comprometes a un importe que la gestora te va pidiendo. Colocación hasta 18 meses; periodo de inversión de 5 años (prorrogable 1); desinversión de 5 años, prorrogable de 3 a 4 periodos anuales. Si no puedes atender una llamada, las consecuencias están en el reglamento y conviene leerlas.
- Pérdida de capital. El DFI incluye un escenario mínimo en el que podrías perder parte o la totalidad de lo invertido y un escenario de tensión en el que, sobre 10.000 €, recibirías 5.740 € tras 10 años (clase C1). No hay protección del capital.
- Escenarios simulados. Se calculan con el histórico de un índice compuesto por índices de capital privado, no con el histórico de este fondo, que es nuevo.
- Complejidad de costes. El propio DFI destaca en mayúsculas que la estructura de costes del fondo es especialmente compleja.
- Apalancamiento y crédito. Posibilidad de fondos subyacentes apalancados y hasta un 20% en renta fija de baja calidad crediticia.
- Divisa y valoración. Hasta el 100% en monedas distintas del euro. El valor depende de las valoraciones de los fondos subyacentes, que pueden llegar con retraso.
- Curva J. En los primeros años es habitual que el valor esté por debajo de lo aportado por el peso de los gastos.
A quién le puede encajar
A quien ya tiene la mayor parte de su patrimonio en renta variable o fondos indexados, quiere una sola posición de capital privado, no puede repartir el dinero entre varios fondos, y valora pagar las llamadas con un traspaso desde un fondo que ya tiene. Según Crescenta, un minorista entra desde 10.000 € siempre que no supere el 10% de su patrimonio y lo haga con asesoramiento.
A quién no
- A quien pueda necesitar el dinero antes de 10 años (puede llegar a 14).
- A quien busque la máxima rentabilidad objetivo: Growth III apunta al 18% y este al 15%.
- A quien ya vaya a invertir en Growth III: duplicaría exposición.
- A quien no vaya a usar el traspaso.
- A quien necesite certeza sobre el calendario de llamadas y repartos.
- A quien no entienda o no acepte una estructura de costes en dos capas.
Si tu ticket es menor, el ELTIF Private Equity Access I baja a 5.000 €. Para ver más opciones, la comparativa de capital riesgo desde 10.000 €.
Cómo empezar y qué recibes con este enlace
El registro en Crescenta es gratuito y no te obliga a invertir. Después hacen falta el test de idoneidad y firmar el contrato marco. Este enlace es de recomendación entre inversores: según las condiciones del Loyalty Program de Crescenta, el invitado recibe 200 Centas (1 Centa = 1 €) al formalizar su compromiso. Los Centas se descuentan de llamadas de capital, no se cobran en efectivo, no caducan y no aplican en cuentas gestionadas por EAFI. Usar el enlace no te cuesta nada, y las condiciones válidas son siempre las de Crescenta.
Datos de la web oficial de Crescenta, la nota de prensa del lanzamiento (20 de enero de 2026) y el DFI del FIL de septiembre de 2026, revisados el 27 de octubre de 2026. Esto no es asesoramiento financiero ni fiscal: el capital privado conlleva riesgos significativos, incluida la pérdida del capital.