Invertir en préstamos (también llamado crowdlending) consiste en prestar tu dinero a empresas o particulares a través de una plataforma, a cambio de un interés. Las rentabilidades anunciadas suelen ser mayores que las de cuentas o depósitos, pero el riesgo también lo es: no son depósitos y no están cubiertos por el Fondo de Garantía de Depósitos. En esta guía explicamos cómo funciona, qué conviene revisar antes de invertir y comparamos las plataformas que hemos analizado.
Contiene enlaces de afiliado: si los usas podemos recibir una comisión, sin coste para ti.
| Plataforma | En qué inviertes | Rentabilidad anunciada | Regulación |
|---|---|---|---|
| Mintos (ver análisis) |
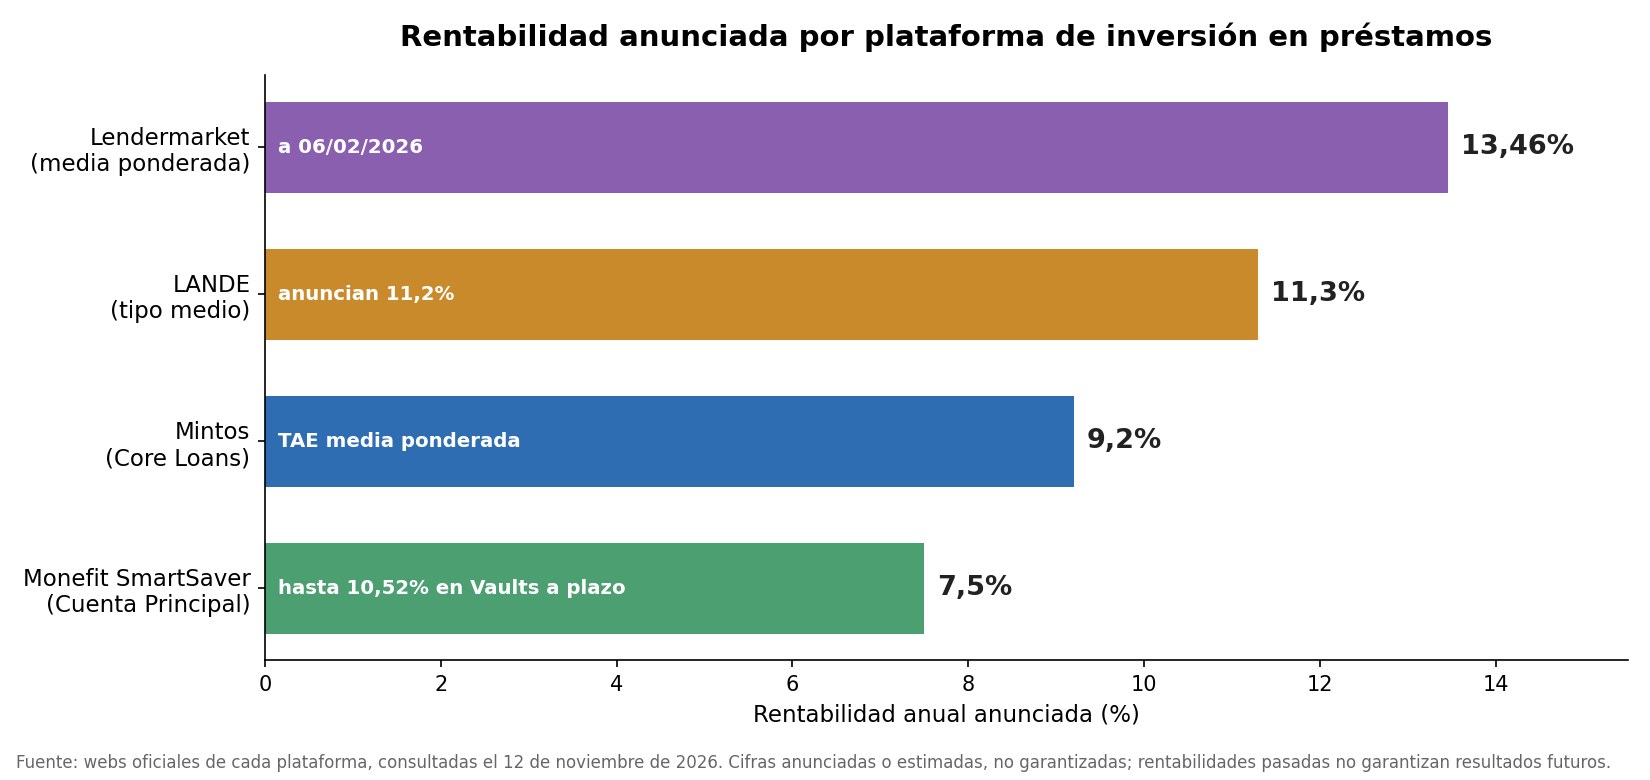
Préstamos (a través de Notes), bonos y ETFs | Core Loans: TAE media ponderada del 9,2% (media de los préstamos disponibles) | Empresa de inversión con licencia MiFID II, supervisada por el Banco Central de Letonia |
| Lendermarket (ver análisis) |
Préstamos de consumo con garantía de recompra | 13,46% de rentabilidad anual media ponderada (a febrero de 2026) | Proveedor de financiación colectiva (Reglamento UE 2020/1503), supervisado por el Banco Central de Irlanda |
| Monefit SmartSaver (ver análisis) |
Préstamos de consumo (grupo Creditstar) | Cuenta Principal: 7,5% TAE estimada; Vaults a plazo (12-24 meses): hasta 10,52% TAE estimada | No es un depósito: sin fondo de garantía de depósitos |
| LANDE | Préstamos agrícolas con garantía real | Tipo medio del 11,3% anual según sus estadísticas (noviembre 2026); anuncian un 11,2% | Plataforma de crowdfunding con licencia europea (ECSPR), supervisada por el Banco de Letonia |
Qué es invertir en préstamos
Las plataformas de inversión en préstamos ponen en contacto a inversores con originadores de préstamos (empresas de crédito al consumo, financieras o negocios que buscan financiación). El inversor aporta el dinero y recibe los intereses; la plataforma intermedia y el originador gestiona el cobro. Es una forma de invertir en deuda privada accesible desde importes pequeños.
De dónde sale la rentabilidad
La rentabilidad viene de los intereses que pagan los prestatarios. Cuanto mayor es el riesgo del préstamo, mayor es el tipo de interés. Las cifras que anuncian las plataformas son históricas o estimadas y no están garantizadas. Antes de invertir conviene revisar cuatro cosas: quién es el originador del préstamo y su salud financiera, la mora real de su cartera, qué garantías ofrece (y sus límites) y la liquidez real, es decir, cómo y cuándo puedes recuperar el dinero.
Los riesgos reales
- Sin Fondo de Garantía de Depósitos. No es una cuenta ni un depósito: si algo sale mal, no hay un fondo público que responda. En Mintos existe un esquema de compensación de inversores (hasta 20.000 euros), pero cubre que la plataforma no te devuelva tus fondos o instrumentos, no las pérdidas de la inversión.
- Mora e impagos. Parte de los prestatarios dejará de pagar. La diversificación entre muchos préstamos reduce el impacto, pero no lo elimina.
- La garantía de recompra tiene límites. Cuando existe (por ejemplo, recompra a los 60 días de retraso en Lendermarket), la paga el originador, no un tercero: si el originador quiebra, la garantía pierde valor.
- Riesgo de plataforma. Si la plataforma cierra, la recuperación depende de cómo estén segregados los fondos y los contratos.
- Liquidez limitada. Recuperar el dinero antes de vencimiento depende de que haya mercado secundario o mecanismos de salida, y en momentos de estrés pueden no funcionar.
Cómo tributa
Los intereses que recibes tributan en el IRPF como rendimientos del capital mobiliario dentro de la base del ahorro, con la escala vigente desde el 1 de enero de 2025: 19%, 21%, 23%, 27% y 30% por encima de 300.000 euros. La retención a cuenta depende de cada plataforma y de su país, así que conviene comprobar qué certificados emite y declarar los rendimientos en la renta aunque no se haya retenido nada.
Las plataformas que hemos analizado
Mintos
Se presenta como la plataforma de préstamos líder en Europa, con más de 700.000 usuarios registrados. Permite invertir en préstamos de todo el mundo a través de Notes, instrumentos regulados emitidos dentro del grupo, con carteras automáticas (Core Loans, con una TAE media ponderada del 9,2%) o personalizadas, con mínimos desde 50 euros en préstamos. También tiene bonos, ETFs y Smart Cash, su fondo monetario con un rendimiento del 2,5% anual variable. Puedes leer nuestro análisis completo de Mintos o abrir una cuenta desde aquí.
Lendermarket
Especializada en préstamos de consumo con garantía de recompra: si un préstamo supera los 60 días de retraso, el originador devuelve el capital más los intereses devengados. Anuncia una rentabilidad anual media ponderada del 13,46% (febrero de 2026) y opera como proveedor de financiación colectiva supervisado por el Banco Central de Irlanda. Aquí tienes cómo abrir una cuenta en Lendermarket paso a paso o abrir una cuenta desde aquí.
Monefit SmartSaver
SmartSaver es el producto de inversión en préstamos de consumo de Monefit, la marca del grupo Creditstar, un originador de créditos al consumo con presencia en varios países europeos. El mecanismo, según sus términos de uso, es la cesión de derechos de cobro sobre préstamos concedidos por entidades del propio grupo: no es un fondo, ni un depósito, ni una emisión de valores, y el dinero invertido no está cubierto por un fondo de garantía de depósitos.
Anuncia dos modalidades, siempre con rentabilidad estimada, no garantizada: la Cuenta Principal, con un 7,5% TAE estimado y pensada para dinero al que quieras tener acceso relativamente rápido (hasta 1.000 euros al mes de forma casi inmediata y, en condiciones normales, hasta 10 días hábiles para cantidades mayores), y las Vaults, plazos fijos de 12 a 24 meses con TAE estimada de entre el 9,42% y el 10,52%, donde el dinero queda comprometido hasta el vencimiento. El punto débil es la concentración: tu exposición final es a préstamos de consumo de un único grupo, así que si Creditstar tuviera problemas de solvencia no hay un fondo de compensación que responda.
Puedes leer nuestro análisis completo de Monefit SmartSaver o visitar su web desde aquí.
LANDE
LANDE es una plataforma letona de crowdlending especializada en préstamos agrícolas con garantía real (tierra, maquinaria y cosechas). Opera con licencia europea de proveedor de servicios de crowdfunding (Reglamento UE 2020/1503), supervisada por el Banco de Letonia, aunque esa licencia no elimina el riesgo ni garantiza el capital. Si te encaja, puedes abrir una cuenta desde aquí.
Anuncia una rentabilidad del 11,2% anual y el tipo de interés medio de sus préstamos es del 11,3%, según sus propias estadísticas, con un LTV medio del 41%, plazos medios de 21 meses e inversión mínima de 50 euros. Según sus propias estadísticas, a fecha de noviembre de 2026, de unos 70,3 millones de euros financiados, unos 3,2 millones están en default (108 préstamos de 2.492) y otros 6,9 millones acumulan retrasos de entre 5 y más de 60 días; un default no equivale a una pérdida realizada, pero la garantía real tampoco la elimina: recuperar una máquina o una parcela lleva tiempo y puede no cubrir todo el capital. La liquidez es limitada, porque el dinero queda comprometido hasta el vencimiento de cada préstamo y el mercado secundario depende de que haya compradores. Añade, además, concentración sectorial y geográfica: agricultura, principalmente del Báltico.
Y si te interesa la financiación de inmuebles, que funciona de forma distinta, puedes ver nuestros análisis de StockCrowd IN y Brickstarter.
Cuándo no conviene invertir en préstamos
- Si el dinero es tu fondo de emergencia o lo vas a necesitar a corto plazo.
- Si no puedes asumir pérdidas ni años de horizonte.
- Si vas a concentrar todo en un único originador o plataforma.
- Si buscas una rentabilidad garantizada: aquí no la hay.
Conclusiones
Invertir en préstamos puede dar rentabilidades atractivas para una parte de la cartera, siempre que se entienda que el riesgo es real: no hay garantía de depósitos, hay mora y la liquidez es limitada. Lo sensato es empezar con importes pequeños, diversificar entre plataformas y originadores, y revisar periódicamente la mora y la salud de cada originador. Si quieres empezar por la plataforma más grande y con más historial, puedes abrir una cuenta en Mintos aquí.
Y si buscas otras formas de invertir tu dinero, te pueden interesar nuestra comparativa de fondos de capital riesgo y la guía de robo advisors en España.